Assurance RC pro métiers du conseil : les clauses qui protègent vraiment vos missions
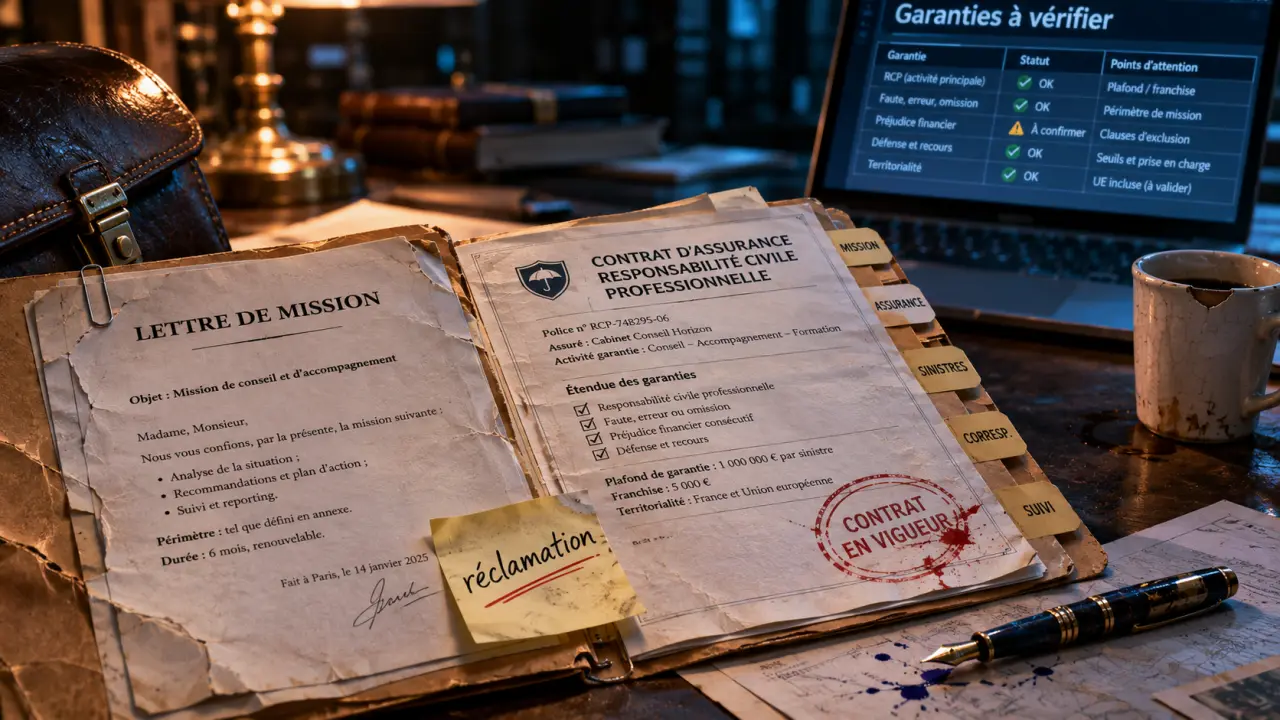
Un consultant vend du savoir, une méthode, une recommandation. Si cette recommandation est contestée, si un retard bloque un projet ou si une erreur d’analyse entraîne une perte financière chez le client, la responsabilité civile professionnelle peut être engagée. Pour les métiers du conseil, l’enjeu ne se limite donc pas à obtenir une attestation : il faut un contrat aligné sur la réalité des missions.
Pourquoi les métiers du conseil ont besoin d’une RC pro adaptée
La responsabilité civile professionnelle couvre les conséquences financières de dommages causés à un client, un partenaire ou un tiers dans le cadre de l’activité professionnelle. Dans les métiers du conseil, le risque est souvent moins visible qu’un dommage matériel, mais il peut coûter cher : préconisation inadaptée, défaut de vigilance, erreur dans un livrable, oubli d’une contrainte réglementaire, mauvaise estimation budgétaire ou retard dans une mission critique.
Des prestations immatérielles, mais des préjudices bien réels
Un consultant en stratégie peut être mis en cause si son plan de réorganisation génère des coûts imprévus. Un consultant informatique peut être accusé d’avoir mal cadré un projet logiciel. Un expert RH peut voir sa responsabilité recherchée après une erreur dans un processus de recrutement ou de conformité sociale. Même lorsque le professionnel n’a pas commis de faute manifeste, il doit parfois se défendre, produire des échanges, justifier sa méthode et assumer des frais.
Les profils concernés
L’assurance RC pro concerne de nombreux métiers du conseil : consultant indépendant, cabinet de conseil, formateur, coach professionnel, consultant IT, conseil en management, conseil RH, marketing, communication, organisation, finance, transition digitale ou accompagnement commercial. Les auto-entrepreneurs sont aussi concernés, car un statut simplifié ne réduit pas la responsabilité envers les clients.
Ce que doit couvrir une bonne assurance RC pro conseil
Le contrat doit couvrir les risques liés à la nature intellectuelle de la prestation. Une formule trop générale peut laisser des zones grises, notamment si l’assureur considère qu’un litige relève d’un engagement contractuel mal défini plutôt que d’une faute professionnelle couverte.
Les garanties à examiner en priorité
Les garanties à vérifier en premier sont la responsabilité civile professionnelle, la défense en cas de réclamation, la prise en charge des dommages immatériels consécutifs ou non consécutifs, ainsi que les frais de procédure selon les conditions du contrat. Pour un consultant qui intervient chez ses clients, la responsabilité civile exploitation peut aussi être utile si un dommage survient pendant l’activité courante, par exemple lors d’une réunion, d’un atelier ou d’une intervention sur site.
| Situation | Risque pour le consultant | Point à vérifier dans le contrat |
|---|---|---|
| Erreur dans une recommandation | Perte financière alléguée par le client | Couverture des dommages immatériels |
| Retard dans un livrable | Blocage d’un projet ou pénalités réclamées | Conditions de prise en charge des retards |
| Mission informatique | Défaillance de cadrage, migration ou paramétrage | Activité IT bien déclarée |
| Intervention chez le client | Dommage matériel ou corporel accidentel | Responsabilité civile exploitation |
Le bon niveau de plafond
Le plafond de garantie doit rester cohérent avec la taille des clients, les montants facturés, la criticité des missions et les exigences contractuelles. Un consultant qui accompagne des TPE locales n’a pas forcément le même besoin qu’un cabinet missionné par un grand compte sur un projet de transformation. Il faut aussi regarder les sous-limites : un contrat peut afficher un plafond global rassurant tout en limitant fortement certains postes de préjudice.
Clauses, exclusions et documents : les détails qui changent tout
Deux contrats d’assurance RC pro peuvent sembler équivalents sur le prix, mais réagir très différemment au moment d’une réclamation. La lecture des exclusions, des activités déclarées et des conditions de déclenchement de la garantie doit donc être faite avec attention.
Déclarer précisément les activités exercées
Un consultant doit éviter les intitulés trop vagues. « Conseil aux entreprises » peut ne pas suffire si l’activité inclut de l’audit informatique, du coaching de dirigeants, de la formation, du conseil financier ou de l’accompagnement RH. Plus la déclaration est précise, moins il y a de risque de discussion lors d’un sinistre. En cas d’évolution de l’activité, l’assureur doit être informé : une nouvelle offre, un secteur plus sensible ou une mission à l’international peuvent modifier l’exposition.
La trace documentaire de chaque mission
Dans le conseil, la protection ne repose pas uniquement sur le contrat d’assurance. Elle se construit aussi avec les documents produits pendant la mission. Un devis détaillé, une lettre de mission claire, des comptes rendus datés, des validations par e-mail, des versions de livrables conservées et des réserves écrites en cas de données manquantes forment une trace documentaire utile. Ce dossier aide à démontrer ce qui a été demandé, ce qui a été livré et les décisions réellement prises par le client. En cas de litige, cette mémoire structurée peut peser autant que la qualité technique du travail réalisé.
Les exclusions fréquentes à surveiller
Il faut notamment vérifier les exclusions liées aux pénalités contractuelles, aux engagements de résultat, aux actes intentionnels, aux activités réglementées non déclarées, aux conseils financiers ou juridiques lorsqu’ils sortent du périmètre autorisé, ainsi qu’aux cyberrisques. Un consultant numérique peut avoir besoin d’une garantie cyber séparée ou renforcée, car une RC pro classique ne couvre pas toujours les conséquences d’une atteinte aux données, d’une intrusion ou d’une indisponibilité informatique.
Prix d’une RC pro consultant : ce qui fait varier le devis
Le tarif d’une assurance RC pro pour les métiers du conseil dépend rarement d’un seul critère. Les assureurs analysent le chiffre d’affaires, l’ancienneté, la nature des missions, les pays d’intervention, le type de clientèle, les plafonds demandés, les franchises et l’historique de sinistres. Une activité de conseil généraliste à faible enjeu financier sera souvent plus simple à assurer qu’une mission de transformation opérationnelle, de conseil IT ou d’accompagnement sur des décisions sensibles.
Ne pas comparer uniquement la cotisation
Le contrat le moins cher peut devenir coûteux s’il comporte une franchise élevée, un plafond trop bas ou une exclusion qui touche le cœur de l’activité. À l’inverse, une prime légèrement supérieure peut être pertinente si elle offre une meilleure défense, une couverture plus large des dommages immatériels ou une attestation acceptée par les clients exigeants.
- Comparer les activités réellement couvertes, pas seulement le nom de la formule.
- Vérifier les plafonds par sinistre et par année d’assurance.
- Lire les franchises et les sous-limites.
- Contrôler les exclusions liées aux engagements contractuels.
- Demander une attestation conforme aux exigences des clients.
Passer par un courtier pour sécuriser le choix du contrat
Un courtier en assurance professionnelle ne se contente pas de transmettre un prix. Son rôle est d’analyser l’activité, d’identifier les risques réels, d’auditer les contrats existants et de solliciter plusieurs assureurs pour obtenir des offres comparables. Pour les métiers du conseil, cette étape est utile car les intitulés d’activité, les exclusions et les plafonds font souvent la différence.
Un audit avant la souscription
Avant de demander un devis, le courtier peut aider à clarifier les missions vendues, les types de clients, les clauses contractuelles imposées et les garanties déjà détenues. Cet audit évite les doublons, repère les trous de couverture et prépare un dossier plus lisible pour les assureurs. Un dossier précis peut aussi faciliter la négociation, notamment lorsqu’un consultant a une expérience solide, peu de sinistres ou des procédures de validation bien organisées.
Des appels d’offres assureurs pour comparer le marché
La comparaison ne doit pas se limiter à deux tarifs reçus rapidement. Un appel d’offres auprès de plusieurs compagnies permet de confronter les garanties, les plafonds, les franchises et les conditions particulières. C’est aussi un moyen d’identifier des économies possibles sans sacrifier la protection. Pour un indépendant comme pour un cabinet de conseil, l’objectif est de souscrire une RC pro cohérente avec les missions actuelles et le développement de l’activité.
La bonne assurance RC pro pour les métiers du conseil est celle qui décrit fidèlement votre activité, couvre les préjudices immatériels pertinents et résiste à la lecture attentive des exclusions. Avant de signer, mieux vaut comparer des contrats complets que des prix isolés.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Inixia : les points à vérifier avant de choisir une assurance professionnelle
 Convention collective courtage assurance : IDCC 2247, classes A à H et droits à vérifier
 ORIAS : les 8 chiffres à contrôler avant de signer avec un courtier
 Responsabilité civile professionnelle à Toulon : le bon devis commence par les exclusions