Assurance commerce à Toulouse : protéger le local ne suffit pas
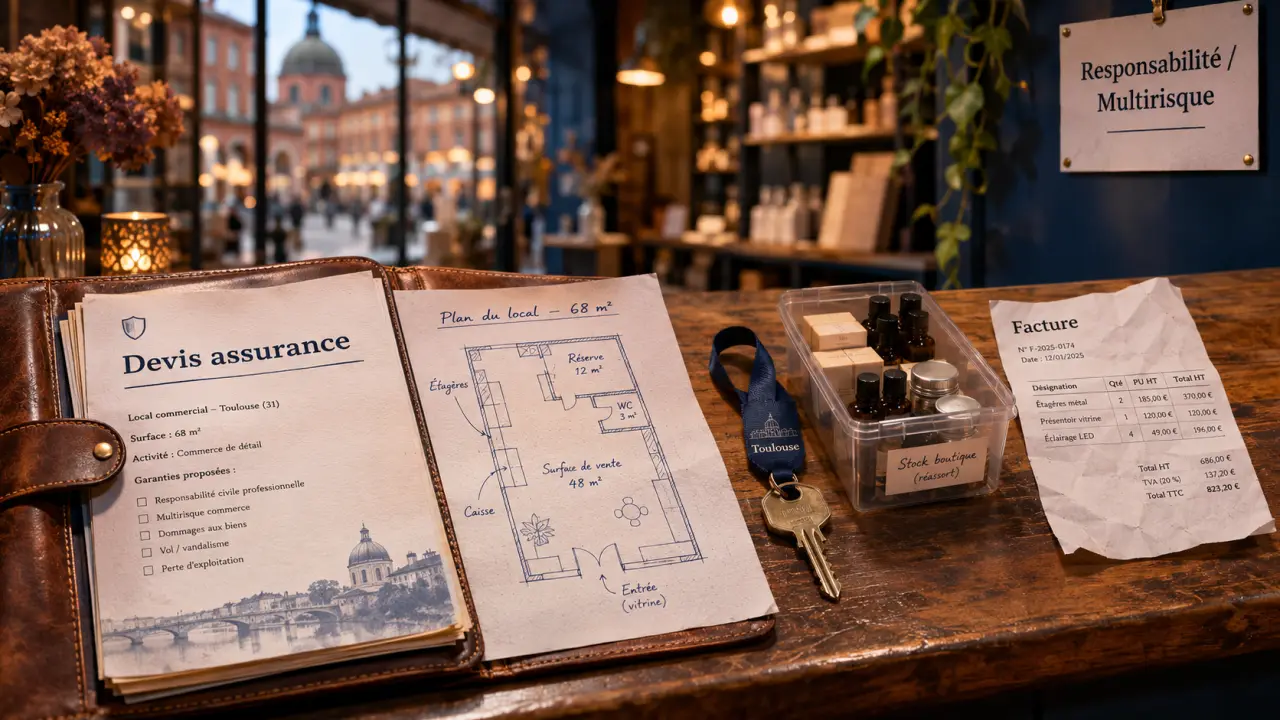
Pour assurer un commerce à Toulouse, il faut examiner ensemble les dommages au local, la protection des biens et les conséquences de l’activité sur les tiers. Une multirisque professionnelle peut réunir plusieurs garanties, mais son intitulé ne suffit pas à connaître votre couverture. Avant de demander un devis à un assureur ou à un courtier local, l’essentiel est de préciser ce que vous devez protéger et ce qui pourrait empêcher votre commerce de fonctionner.
Local, marchandises, responsabilité : trois besoins à distinguer
Un contrat présenté comme une « assurance de local commercial » ne répond pas nécessairement à tous les besoins d’un commerçant. Les murs, les aménagements, le matériel et les marchandises constituent des éléments distincts. Il faut donc demander quels biens sont effectivement assurés, pour quelle valeur et dans quelles circonstances.
La protection de l’activité relève d’une autre logique. Un dommage subi par votre boutique n’est pas la même chose qu’un dommage causé à un client ou à un autre tiers. Assurer ses biens et couvrir sa responsabilité sont deux démarches complémentaires, même lorsqu’elles figurent dans un contrat commun.
Votre situation d’occupation compte également dans l’échange avec le professionnel : êtes-vous propriétaire ou locataire du local ? Présentez votre bail, le cas échéant, afin de faire examiner les exigences d’assurance qui y figurent. Ne présumez pas que l’assurance du propriétaire protège aussi vos marchandises ou votre activité.
Pour préparer cette première analyse, répartissez vos besoins en trois ensembles :
- Le lieu : local exploité et aménagements à déclarer.
- Les biens professionnels : équipements, mobilier et stock à identifier.
- L’activité : relations avec les clients, prestations éventuelles et conséquences d’une interruption.
Cette distinction permet d’obtenir une proposition plus lisible et d’éviter qu’un échange centré sur les murs laisse de côté le fonctionnement quotidien du commerce.
Les garanties à examiner au-delà de leur nom
La multirisque professionnelle pour les dommages et leurs conséquences
La multirisque professionnelle rassemble plusieurs garanties. Parmi les risques à examiner figurent l’incendie, le vol, les dégâts des eaux et la perte d’exploitation. Leur présence et leur étendue doivent toutefois être vérifiées dans la proposition : un contrat multirisque n’est pas une couverture sans limites.
Pour chaque événement, demandez quels biens sont concernés et quelles conditions doivent être respectées. Pour le vol, par exemple, faites préciser les éventuelles exigences de protection du local. Pour les dommages matériels, vérifiez la manière dont les biens et leur valeur sont pris en compte. Ces questions comptent davantage qu’une simple liste de garanties commerciales.
La perte d’exploitation mérite une lecture séparée. Réparer un local ne règle pas à elle seule les conséquences financières d’une fermeture. Demandez quels événements peuvent déclencher cette garantie, quelles pertes sont prises en compte et pendant quelle durée. Une interruption d’activité n’est pas automatiquement indemnisée parce qu’elle suit un incident.
La responsabilité civile pour les dommages causés aux tiers
La responsabilité civile professionnelle vise les dommages causés à des tiers dans le cadre de l’activité, selon les conditions du contrat. Pour un commerçant, l’enjeu est de faire correspondre les activités déclarées à la réalité : vente, conseil, livraison ou prestations complémentaires, lorsqu’elles existent.
Décrivez précisément votre fonctionnement et demandez au conseiller de distinguer les garanties de responsabilité nécessaires. La seule mention « RC professionnelle » ne permet pas de savoir si toutes les situations liées à votre exploitation sont couvertes.
La garantie décennale, parfois présentée à côté de ces assurances, n’est pas une garantie générale pour les boutiques. Elle concerne les professionnels du bâtiment soumis à cette obligation et couvre certains dommages de construction pendant dix ans. Si vous exercez aussi une activité de travaux, signalez-la pour qu’elle soit examinée séparément.
Partir du fonctionnement réel de votre commerce pour ajuster le contrat
Deux commerces toulousains de taille comparable peuvent avoir des besoins différents. Le secteur, la nature des biens vendus et les services proposés influencent l’analyse. Une boutique essentiellement consacrée à la vente ne doit pas être décrite comme une activité comprenant aussi des réparations ou des interventions chez les clients si ce n’est pas le cas, et inversement.
Préparez une description simple de votre entreprise : activité exacte, taille, adresse du local et particularités d’exploitation. Ajoutez les éléments utiles à l’évaluation des biens et signalez les variations importantes de stock. Il ne s’agit pas d’une liste universelle de pièces obligatoires : le courtier ou l’assureur précisera les renseignements nécessaires à son étude.
Un exercice utile consiste à rechercher l’amorce d’un arrêt d’activité plutôt qu’à imaginer seulement le sinistre le plus spectaculaire. Quel équipement, quelle réserve ou quel accès, s’il devenait inutilisable, empêcherait l’ouverture du lendemain ? Cette recherche du point de blocage aide à discuter des priorités : un matériel peu coûteux peut être indispensable au fonctionnement, alors qu’un bien plus cher peut être remplacé sans fermer. Présentez ces dépendances au conseiller pour vérifier la réponse du contrat.
Pensez également aux évolutions prévues. L’ajout d’un service, un changement de local ou une modification importante des biens à protéger justifient un nouvel échange. Une proposition pertinente doit correspondre à l’activité réellement exercée, pas seulement à l’enseigne affichée sur la vitrine.
Comparer les devis sur les conditions, pas seulement sur le prix
Sans description précise du commerce et sans proposition contractuelle, annoncer un tarif d’assurance à Toulouse serait peu utile. Pour comparer deux devis, transmettez les mêmes informations aux interlocuteurs et demandez une présentation claire des garanties retenues.
Le montant de la cotisation doit être rapproché de ce qui restera à votre charge après un sinistre. Une proposition moins chère peut correspondre à une protection différente : il faut lire les conditions avant de conclure à une économie.
- Les biens et activités assurés : correspondent-ils exactement à votre situation ?
- Les plafonds : quelles limites d’indemnisation s’appliquent aux différentes garanties ?
- Les franchises : quelle part du dommage reste à votre charge ?
- Les exclusions : quelles situations ne sont pas couvertes ?
- Les conditions de garantie : quelles obligations devez-vous respecter ?
- La perte d’exploitation : quels sont ses déclencheurs et ses limites ?
Demandez des explications sur les termes peu clairs et une confirmation écrite des points décisifs. Un échange oral aide à comprendre ; ce sont les documents contractuels qui permettent de vérifier la portée de l’engagement.
Trouver un interlocuteur à Toulouse et préparer la demande de devis
Un courtier en assurances peut vous accompagner dans l’analyse des besoins et la recherche d’une couverture. Son intérêt est notamment de traduire votre fonctionnement commercial en points à vérifier dans les contrats. Demandez-lui quelles offres il peut étudier et quel accompagnement il propose avant la souscription et en cas de sinistre.
Parmi les acteurs présentant une offre destinée aux professionnels à Toulouse, Assur Courtage expose notamment la responsabilité civile professionnelle et la multirisque professionnelle. MS Assurance présente des services de courtage pour local commercial à Toulouse, avec conseil, recherche ou négociation d’assurances et possibilité de demander un devis gratuit. Ces présentations constituent des pistes de contact, pas une preuve qu’une formule conviendra à tous les commerces.
Lors de votre prise de contact, indiquez votre activité, la localisation du commerce, votre situation d’occupation et les protections recherchées. Si vous avez déjà un contrat, proposez de le transmettre pour faciliter l’examen de la couverture existante. Faites ensuite préciser les informations et documents nécessaires à une proposition personnalisée.
Le bon objectif est d’obtenir un devis expliqué : ce qui protège le local, ce qui couvre les biens, ce qui répond aux dommages causés aux tiers et ce qui peut aider après une interruption. Vous pourrez alors choisir une assurance sur des éléments concrets, plutôt que sur une promesse générale de tranquillité.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance professionnelle aéronautique : les angles morts entre atelier, hangar et vol
 Courtier en assurance professionnelle : comparer, négocier et sécuriser ses contrats
 Assurance entrepôt professionnel : protéger le stock ne suffit pas à sauver l’activité
 Assurance cabinet libéral : protéger les locaux ne suffit pas à préserver vos revenus