Assurance cabinet libéral : protéger les locaux ne suffit pas à préserver vos revenus
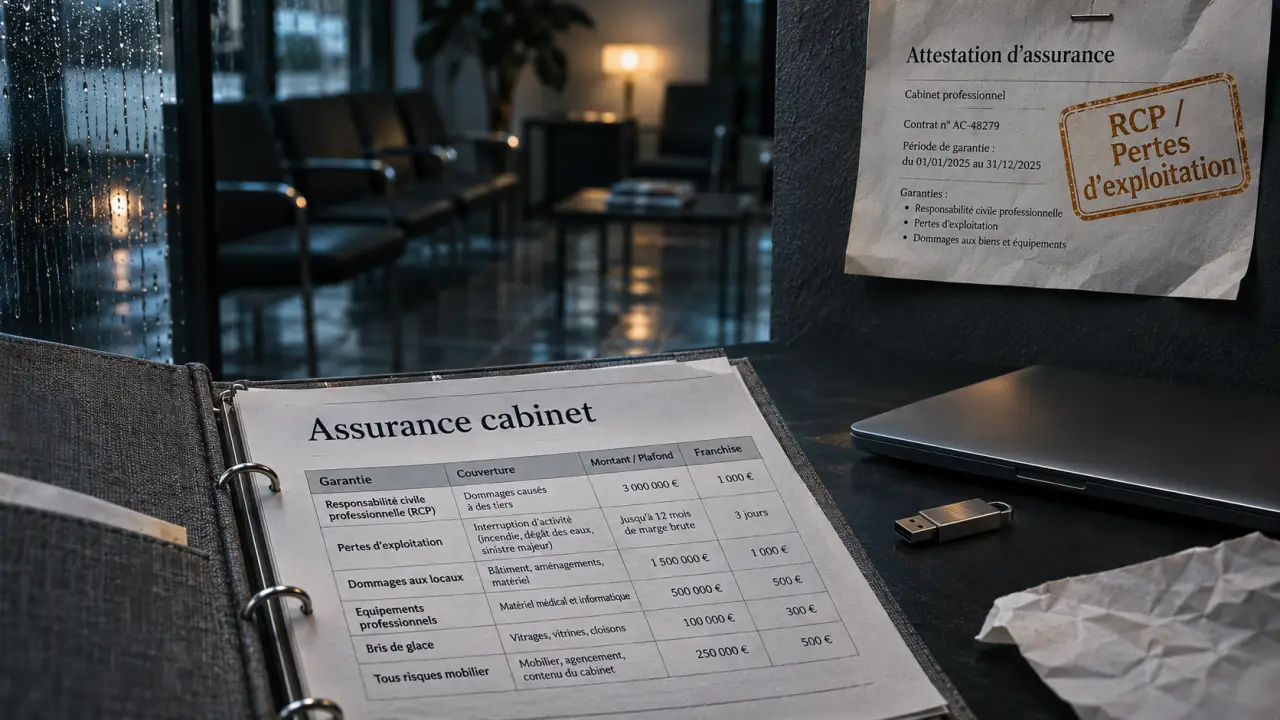
Un dégât des eaux peut rendre votre cabinet inutilisable sans engager votre responsabilité professionnelle. À l’inverse, une erreur dans une prestation peut entraîner une réclamation alors que vos locaux sont intacts. Pour choisir une assurance cabinet libéral, il faut donc distinguer trois besoins : indemniser les dommages causés à autrui, protéger votre outil de travail et préserver votre activité pendant une interruption.
Les garanties nécessaires dépendent de votre profession, de votre statut d’occupation et de votre organisation. Un cabinet individuel, un espace partagé et une structure employant des salariés ne présentent pas les mêmes risques.
Identifier vos obligations avant de choisir les garanties
Il n’existe pas une assurance unique obligatoire pour toutes les professions libérales. Certaines obligations découlent de la profession exercée, d’autres du bail ou des conditions d’utilisation des locaux. Le premier réflexe consiste à vérifier vos règles professionnelles et vos engagements contractuels, plutôt qu’à souscrire une formule sur son seul intitulé.
La responsabilité civile professionnelle selon votre métier
La responsabilité civile professionnelle, ou RCP, couvre les conséquences financières des dommages causés à des tiers dans l’exercice de l’activité, selon les conditions du contrat. Elle est obligatoire pour certaines professions réglementées, notamment les professionnels de santé exerçant à titre libéral et les avocats. Pour les autres activités, son caractère facultatif ne signifie pas que le risque est négligeable : un conseil inadapté ou une erreur de prestation peut provoquer un préjudice important.
Vérifiez que l’activité déclarée correspond précisément à votre pratique : actes réalisés, missions de conseil, interventions à domicile ou prestations à distance. Une activité complémentaire ne doit pas être présumée couverte. Demandez également comment sont traitées les réclamations reçues après un changement d’assureur ou la cessation de l’activité.
Les exigences liées aux locaux
Si vous êtes locataire, relisez le bail : il peut imposer l’assurance des risques locatifs et la remise d’une attestation. Si vous êtes propriétaire, distinguez la protection de votre lot de celle de l’immeuble. L’assurance de la copropriété ne remplace pas automatiquement les garanties nécessaires pour vos aménagements, vos équipements et votre responsabilité d’occupant.
Dans un cabinet installé au domicile, prévenez l’assureur habitation. La réception de clients ou de patients et la présence de matériel professionnel peuvent nécessiter une adaptation du contrat ou une assurance distincte.
Attribuer à chaque risque la bonne couverture
Une multirisque professionnelle réunit souvent plusieurs garanties, mais son contenu varie selon les offres. Son nom ne permet pas de savoir si elle inclut la RCP, le vol ou les pertes d’exploitation. Le tableau des garanties et les conditions contractuelles restent déterminants.
| Situation | Garantie à examiner | Point de vigilance |
|---|---|---|
| Erreur dans une prestation ou un acte professionnel | Responsabilité civile professionnelle | Activités et actes effectivement assurés |
| Un visiteur chute dans la salle d’attente | Responsabilité civile exploitation | Circonstances du dommage et personnes couvertes |
| Un incendie endommage le cabinet | Dommages aux locaux et aux biens | Valeurs déclarées et modalités d’indemnisation |
| Du matériel est dérobé | Garantie vol | Protections exigées et définition du vol couvert |
| Le cabinet ferme après un sinistre garanti | Pertes d’exploitation | Événement déclencheur et durée d’indemnisation |
| Une attaque informatique bloque les dossiers | Couverture cyber | Assistance, restauration et exclusions |
La responsabilité civile exploitation concerne les dommages liés à la vie courante du cabinet, distincts de l’acte professionnel lui-même. La protection juridique répond à un autre besoin : obtenir une assistance et, dans les limites prévues, une prise en charge de frais lors de certains litiges. Elle ne remplace pas l’indemnisation due à une victime au titre de la responsabilité civile.
Pour le matériel, ne retenez pas uniquement sa valeur comptable. Listez ce qu’il faudrait réellement remplacer pour reprendre : mobilier, ordinateurs, instruments, logiciels et aménagements. Vérifiez le traitement de la vétusté, les plafonds spécifiques et les conditions applicables au matériel loué ou emporté hors du cabinet.
Préserver la trésorerie lorsque le cabinet ne peut plus fonctionner
Après un sinistre, le remboursement des réparations ne règle pas tout. Le loyer, certains abonnements et les salaires éventuels peuvent continuer à courir alors que les rendez-vous sont annulés. La garantie pertes d’exploitation vise à compenser les conséquences financières d’une interruption dans les conditions prévues au contrat.
Vérifier ce qui déclenche l’indemnisation
Cette garantie est souvent liée à un dommage matériel assuré. Une fermeture administrative, une panne extérieure ou l’impossibilité d’accéder aux locaux ne sont donc pas automatiquement couvertes. Examinez les événements retenus, le délai de carence ou la franchise temporelle, ainsi que la période maximale d’indemnisation. Celle-ci doit être cohérente avec le temps nécessaire pour réparer, remplacer les équipements et retrouver un fonctionnement normal.
Selon le contrat, des frais supplémentaires peuvent aussi être couverts : location temporaire d’un bureau, transfert de matériel ou installation provisoire. Demandez dans quelles conditions ces dépenses doivent être engagées et quels justificatifs seront attendus.
Distinguer l’arrêt du cabinet de votre propre incapacité
Si vous ne pouvez plus exercer à la suite d’une maladie ou d’un accident, la multirisque du cabinet n’a généralement pas vocation à remplacer vos revenus personnels. Une prévoyance professionnelle répond à ce risque, avec ses propres conditions d’incapacité, délais de franchise et exclusions. Une garantie destinée aux frais généraux permanents peut également être étudiée pour certaines charges du cabinet.
Considérez votre trésorerie comme une ancre : elle maintient l’activité pendant que le sinistre est traité. Pour dimensionner cette réserve, séparez les dépenses qui cessent avec les consultations de celles qui restent dues, puis placez sur une même chronologie la franchise, le délai de réparation et les échéances de paiement. Vous repérerez ainsi le moment où un manque de liquidités pourrait survenir, même avec une indemnisation prévue.
Adapter le contrat à un cabinet partagé et aux usages numériques
Le partage d’une adresse ne signifie pas que tous les occupants bénéficient de la même assurance. Dans un cabinet de groupe ou une société civile de moyens, il faut identifier qui détient le bail, possède les équipements et souscrit les contrats. Les biens communs peuvent relever d’une couverture collective, tandis que chaque praticien conserve des besoins propres en responsabilité professionnelle.
- Identifiez les personnes et structures désignées comme assurées.
- Distinguez les équipements personnels du matériel commun.
- Déclarez les modalités d’occupation : remplacement, collaboration, sous-location ou vacations.
- Vérifiez la répartition des responsabilités pour l’accueil et l’entretien.
Le numérique crée aussi des dépendances : agenda, facturation, dossiers et messagerie peuvent devenir indisponibles simultanément. Une couverture cyber peut prévoir une assistance technique, la restauration de données ou l’accompagnement en cas d’atteinte aux données personnelles. Son périmètre doit être vérifié, notamment lorsque des prestataires hébergent vos outils.
L’assurance ne remplace pas les mesures de prévention. Sauvegardes testées, accès individuels, mises à jour et authentification renforcée réduisent le risque. Vérifiez également les engagements de sécurité exigés par le contrat pour éviter un décalage entre vos pratiques et vos déclarations.
Comparer les devis au-delà de la cotisation
Un tarif n’a de sens qu’à garanties comparables. Pour obtenir des propositions exploitables, transmettez aux assureurs les mêmes informations : profession exacte, chiffre d’affaires, surface, adresse, valeur des équipements, effectif, sinistres antérieurs et mesures de protection. Signalez les particularités susceptibles de modifier le risque.
Comparez ensuite les plafonds par sinistre et par année, les franchises, les exclusions et les sous-plafonds applicables aux biens sensibles. Une franchise faible ne compense pas un plafond insuffisant ; une cotisation attractive peut laisser de côté le matériel indispensable à votre pratique.
Avant de signer, soumettez trois situations concrètes : un dégât des eaux imposant une fermeture, une réclamation liée à votre prestation et un vol d’ordinateur contenant des données professionnelles. Demandez quelles garanties interviendraient et sous quelles conditions. Enfin, actualisez le contrat lors d’un déménagement, d’un investissement important ou d’un changement d’activité : une protection adaptée doit suivre l’évolution réelle du cabinet.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 RGPD et courtier d’assurance : les 5 obligations qu’un contrôle de la CNIL vérifie en premier
 Promoteurs immobiliers : sécuriser décennale, CNR et AMO avant le chantier
 RC pro en ligne pas cher : économiser sans rogner les garanties clés
 Assurance atelier artisan : protéger ses machines ne suffit pas à sauver son activité