Assurance atelier artisan : protéger ses machines ne suffit pas à sauver son activité
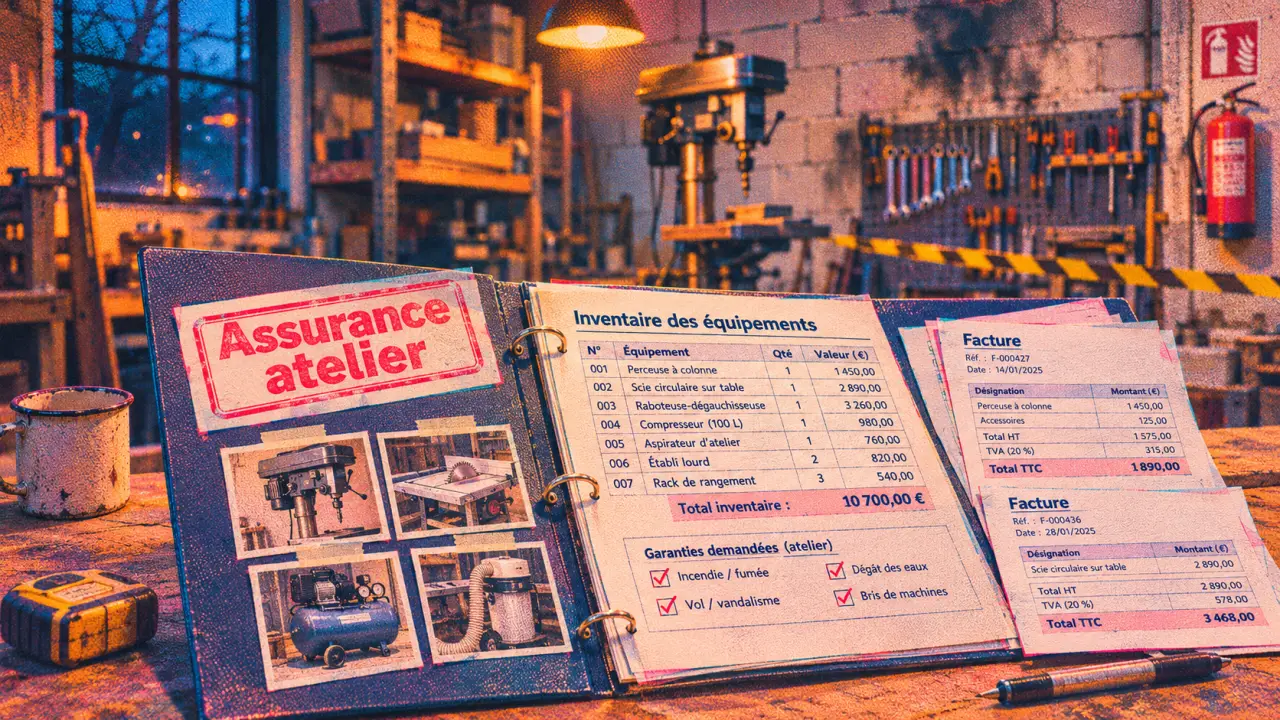
Un incendie dans l’atelier ne détruit pas seulement des outils : il peut interrompre les commandes, endommager les biens des clients et laisser courir le loyer sans recettes. Pour un artisan, une assurance adaptée doit donc protéger à la fois le lieu de travail, les équipements et les conséquences financières d’un sinistre. Le bon contrat dépend surtout du métier exercé, de la valeur réellement exposée et du temps nécessaire pour reprendre la production.
Partir des risques de l’atelier plutôt que du nom du contrat
Une assurance multirisque professionnelle peut réunir plusieurs protections, mais son intitulé ne garantit pas que tous les besoins sont couverts. Un atelier de menuiserie, un espace de réparation de vélos et un laboratoire de céramique n’exposent ni les mêmes biens ni les mêmes responsabilités. Avant de demander un devis, décrivez précisément ce qui se passe dans vos locaux.
Quiz : sécuriser l’assurance de votre atelier
Choisissez une réponse par question. Votre réponse est corrigée dès sa sélection.
Déclarer toutes les activités et leurs contraintes
Indiquez les opérations pratiquées, les matériaux stockés et les équipements utilisés : soudure, découpe, cuisson, application de solvants, recharge de batteries ou stockage de produits inflammables. Précisez aussi si vous recevez du public, travaillez chez vos clients ou partagez les locaux avec un autre professionnel. Une activité secondaire non signalée peut compliquer l’indemnisation si elle intervient dans le sinistre.
La configuration compte également : sous-sol, mezzanine, dépendance, cour de stockage ou atelier installé au domicile doivent être signalés. L’assurance habitation ne doit pas être présumée suffisante pour l’usage professionnel. Il faut vérifier explicitement la couverture des surfaces et des biens concernés.
Distinguer les obligations des protections recommandées
Il n’existe pas une obligation unique d’assurance couvrant tous les ateliers artisanaux. Certaines assurances dépendent de l’activité exercée ; d’autres peuvent être imposées par le bail ou un contrat commercial. Dans le bâtiment, la responsabilité décennale concerne certains travaux engageant la responsabilité du constructeur et ne remplace pas l’assurance des machines ou du local.
Si vous êtes locataire, relisez les clauses du bail relatives aux risques locatifs et aux justificatifs à remettre. Si vous êtes propriétaire, vérifiez l’articulation entre votre contrat, une éventuelle assurance de copropriété et les aménagements professionnels réalisés dans les lieux.
Couvrir les murs, les machines et les biens qui ne vous appartiennent pas
L’inventaire constitue la base du contrat. Il doit distinguer les bâtiments ou aménagements, les machines fixes, l’outillage mobile, les matières premières, les produits finis et les objets confiés par les clients. Ces catégories peuvent relever de plafonds, de franchises et de conditions d’indemnisation différents.
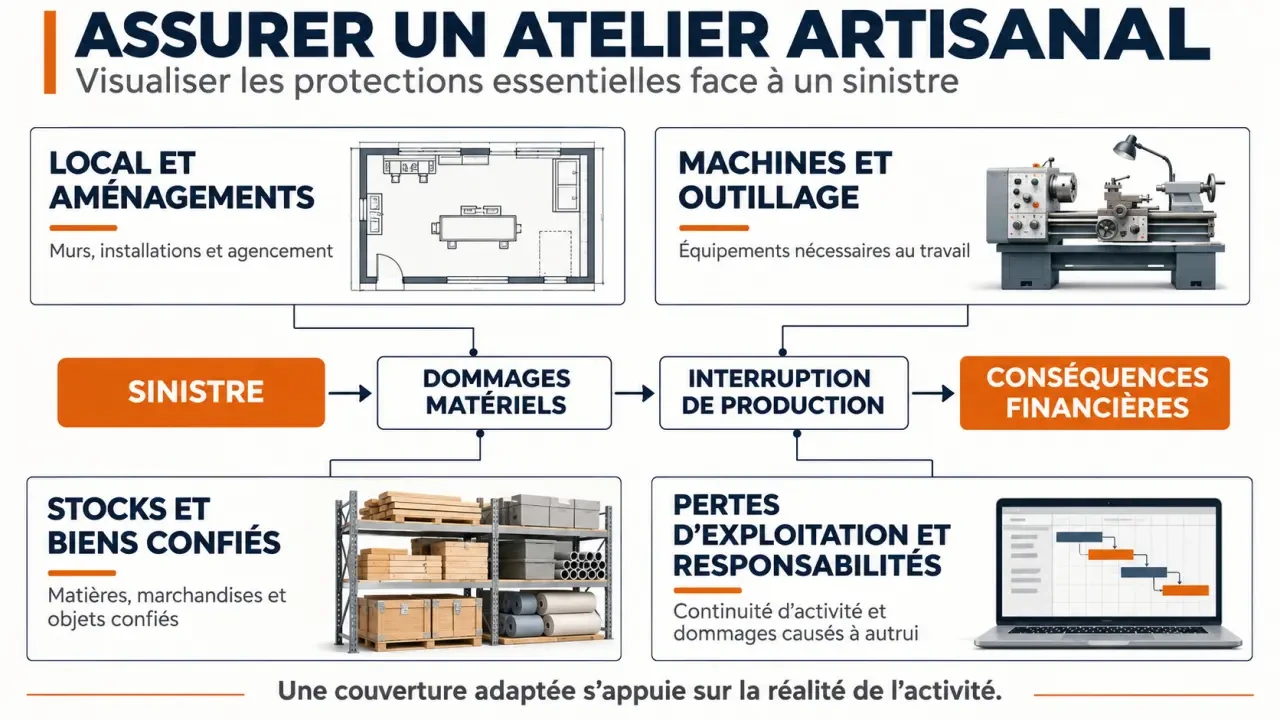
| Bien ou risque | Protection à examiner | Point de vigilance |
|---|---|---|
| Local et aménagements | Incendie, dégâts des eaux, événements climatiques selon le contrat | Surfaces, dépendances et travaux déclarés |
| Machines et outillage | Dommages aux biens, dommages électriques, bris de machine | Usure, panne interne et vétusté |
| Stocks et marchandises | Dommages et vol selon les garanties souscrites | Valeur maximale lors des pics d’activité |
| Objets des clients | Biens confiés et responsabilité adaptée | Nature des dommages et plafond spécifique |
| Matériel en déplacement | Extension hors des locaux ou garantie dédiée | Transport, chantier et vol dans un véhicule |
Ne pas confondre panne, dommage électrique et bris de machine
Une machine qui cesse de fonctionner n’est pas automatiquement indemnisée. La garantie dommages électriques vise des événements définis au contrat ; le bris de machine peut couvrir d’autres détériorations accidentelles, avec ses propres exclusions. L’entretien courant, l’usure et certains consommables restent généralement en dehors de ces protections. Demandez ce qu’il advient concrètement si votre équipement principal devient inutilisable.
Adapter les capitaux aux valeurs réellement exposées
Conservez les factures, photographiez les équipements et actualisez l’inventaire après un investissement important. Vérifiez si l’indemnisation repose sur une valeur d’usage, une valeur de remplacement ou une garantie en valeur à neuf soumise à conditions. Pour une machine spécialisée, intégrez à votre réflexion les frais de livraison, d’installation et de remise en service, dont la prise en charge doit être confirmée.
Préserver les revenus et couvrir les dommages causés aux autres
Remplacer un équipement ne suffit pas si sa livraison prend du temps. Pendant l’arrêt, certaines dépenses continuent : loyer, remboursements ou salaires selon votre organisation. La garantie pertes d’exploitation vise à limiter les conséquences financières d’une interruption, selon le mode de calcul et les événements prévus au contrat.
Dimensionner la période de reprise
La durée d’indemnisation doit correspondre à un scénario réaliste : remise en état du local, approvisionnement d’une machine, essais, puis retour progressif des commandes. Vérifiez le délai de carence, les charges retenues et les conditions de remboursement des frais supplémentaires. Une location temporaire d’équipement ou un transfert d’activité peuvent être utiles, mais leur financement n’est pas automatique.
Considérez votre plan de continuité comme un tuteur : il soutient l’activité pendant qu’elle retrouve son autonomie. Repérez la machine dont tout dépend, puis prévoyez un point d’appui de remplacement : confrère susceptible de sous-traiter, matériel louable ou espace provisoire. Cette cartographie des dépendances aide à choisir les garanties utiles et à repérer les dépenses de secours à faire valider par l’assureur.
Séparer les responsabilités selon le moment du dommage
La responsabilité civile exploitation concerne les dommages causés à des tiers dans le fonctionnement courant de l’entreprise, selon le contrat. Les dommages liés à une prestation, à un produit livré ou à un travail terminé nécessitent une couverture adaptée à ces situations. Un client blessé dans l’atelier et un meuble livré qui cause ensuite un dommage ne relèvent pas nécessairement de la même garantie.
Décrivez également les biens confiés : réparer une pièce appartenant au client expose à un risque différent de celui de vendre votre propre production. Faites confirmer les garanties applicables pendant la garde, la manipulation et l’intervention sur l’objet.
Comparer les devis sur l’indemnisation, pas seulement sur la cotisation
Un tarif d’assurance atelier artisan n’a de sens qu’à garanties comparables. La surface, le métier, les capitaux assurés, la localisation et les protections contre le vol influencent notamment la proposition. Sans ces éléments, un prix annoncé reste peu représentatif de votre situation.
Pour comparer efficacement, transmettez le même inventaire et la même description d’activité à chaque interlocuteur. Examinez ensuite les points qui détermineraient votre reste à charge après un sinistre :
- Les franchises, exprimées en montant fixe ou selon une autre méthode de calcul.
- Les plafonds et sous-plafonds, notamment pour le vol, les biens confiés et l’outillage mobile.
- Les exclusions, comme certaines circonstances de vol ou certains dommages aux machines.
- Les mesures de prévention exigées : fermetures, alarme, entretien ou stockage particulier.
- Les modalités d’indemnisation, avec vétusté éventuelle et justificatifs demandés.
Testez enfin chaque offre avec un cas concret : effraction un week-end, machine principale détruite et commandes suspendues. Demandez quelles garanties interviennent, dans quelles limites et avec quelles conditions. Une réponse écrite permet de clarifier les zones floues avant la signature.
Réexaminez le contrat lors d’un déménagement, d’un achat important ou d’une nouvelle activité. La meilleure protection est celle qui reste alignée sur l’atelier réel, et non sur sa configuration au jour de l’ouverture.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Adie assurance professionnelle : les plafonds de CA qui décident de votre éligibilité
 Comptabilisation d’un remboursement d’assurance : 7587 ou 757, le choix dépend du bien
 Assurance messagerie : protéger la flotte ne suffit pas à couvrir les colis
 Assurance matériel frigorifique : une panne couverte ne protège pas forcément vos stocks