Comptabilisation d’un remboursement d’assurance : 7587 ou 757, le choix dépend du bien
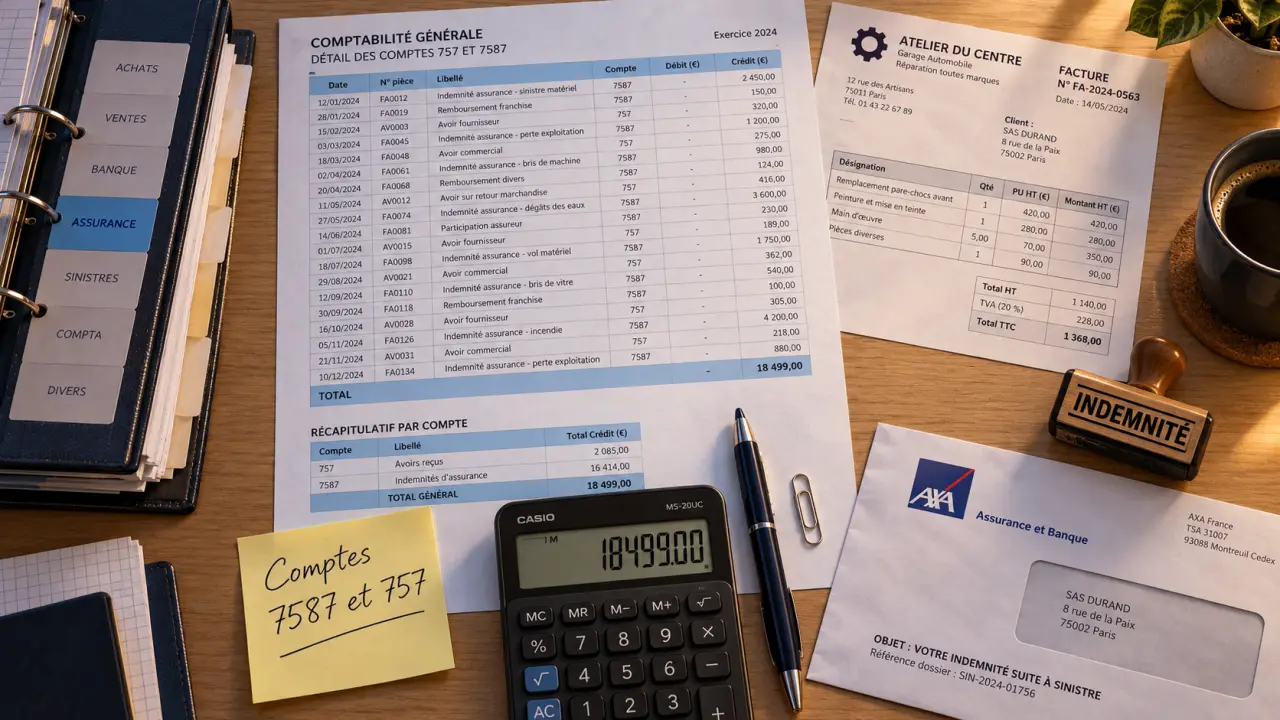
Pour comptabiliser un remboursement d’assurance, une entreprise utilise généralement le compte 7587 « Indemnités d’assurance » lorsque le bien est réparé. Si l’indemnité compense la destruction d’une immobilisation et s’assimile à un prix de cession, le compte 757 s’applique. La contrepartie est le compte 512 à l’encaissement, ou un compte de créance si le règlement intervient plus tard.
Le bon traitement dépend donc du dommage, mais aussi du référentiel comptable, de l’exercice concerné et du destinataire du paiement.
Choisir le compte avant d’enregistrer le versement
Un remboursement de prime, une indemnité après sinistre et une prise en charge d’emprunt ne correspondent pas à la même opération. Le libellé du virement bancaire ne suffit pas : partez de la notification de l’assureur et de ce qu’elle indemnise réellement.
| Situation | Traitement principal en entreprise |
|---|---|
| Bien réparable conservé à l’actif | Crédit du compte 7587 |
| Immobilisation détruite, indemnité assimilée à un prix de cession | Crédit du compte 757, avec sortie de l’actif |
| Indemnité acquise mais non encaissée | Débit d’un compte 467 ou 4687 adapté |
| Remboursement d’un trop-perçu de prime | Correction du compte de charge d’assurance concerné, généralement 616 |
Ce que la réforme du PCG change
Le règlement ANC n°2022-06, applicable aux exercices ouverts à compter du 1er janvier 2025, supprime les transferts de charges. Les anciens comptes 791, 796 et 797 ne doivent donc plus être repris automatiquement. Pour une indemnité couvrant des réparations, le compte 7587 remplace notamment le traitement auparavant effectué en 791.
Pour les sorties d’immobilisations corporelles et incorporelles relevant du traitement courant, les comptes 657 et 757 remplacent les anciens comptes 675 et 775. Le résultat exceptionnel répond désormais à une définition plus restrictive : un sinistre n’est pas exceptionnel simplement parce qu’il est inhabituel. Une qualification particulière doit être examinée lorsque l’événement est à la fois majeur et inhabituel.
Bien réparé : séparer la facture, l’indemnité et la franchise
La réparation et son financement constituent deux opérations distinctes. Enregistrez la facture pour son montant intégral, puis l’indemnité en produit, sans compenser les deux. Une dépense qui améliore durablement le bien peut toutefois relever d’une immobilisation plutôt que de l’entretien.
Les écritures d’une réparation avec TVA récupérable
Prenons un exemple pédagogique : une réparation coûte 1 000 € HT, avec 200 € de TVA intégralement déductible. L’assureur accorde 900 €, après application d’une franchise de 100 € sur le dommage HT.
| Opération | Débit | Crédit |
|---|---|---|
| Facture de réparation | 615 : 1 000 € ; 44566 : 200 € | 401 : 1 200 € |
| Indemnité acquise | 467 : 900 € | 7587 : 900 € |
| Encaissement de l’indemnité | 512 : 900 € | 467 : 900 € |
| Paiement du réparateur | 401 : 1 200 € | 512 : 1 200 € |
La franchise ne génère pas une seconde charge : elle correspond ici aux 100 € de réparation non couverts. L’entreprise décaisse aussi la TVA, mais la récupère selon ses droits à déduction. Une indemnité purement réparatrice n’est en principe pas soumise à TVA ; la TVA de la facture suit ses règles ordinaires.
Si l’assureur paie directement le réparateur
Conservez la facture complète et le produit d’assurance. Pour les 900 € réglés directement, débitez le compte 401 et créditez le compte 467. Le solde fournisseur de 300 € est ensuite réglé par l’entreprise. Aucun mouvement fictif en banque ne doit représenter les fonds que l’entreprise n’a jamais reçus.
Immobilisation détruite : enregistrer aussi sa sortie du bilan
Une machine définitivement inutilisable ne reste pas à l’actif sous prétexte que l’assurance rembourse son remplacement. Il faut déterminer sa valeur nette comptable, enregistrer les amortissements nécessaires jusqu’à sa sortie, puis retirer sa valeur brute et ses amortissements cumulés.
Dans l’exemple d’un bien acquis 15 000 €, présentant une valeur nette comptable de 1 000 € avant un amortissement complémentaire de 500 €, la valeur résiduelle à sortir est de 500 €. L’indemnité accordée est de 2 000 €.
| Opération | Débit | Crédit |
|---|---|---|
| Amortissement complémentaire | 68112 : 500 € | 28 concerné : 500 € |
| Sortie de l’immobilisation | 28 concerné : 14 500 € ; 657 : 500 € | 21 concerné : 15 000 € |
| Indemnité acquise | 467 : 2 000 € | 757 : 2 000 € |
| Encaissement | 512 : 2 000 € | 467 : 2 000 € |
L’écart entre l’indemnité et la valeur comptable sortie est ici de 1 500 €, hors dotation complémentaire déjà enregistrée. Son traitement fiscal doit être examiné séparément, notamment au regard des règles de plus-values. Le bien de remplacement fait l’objet d’une nouvelle acquisition : son coût ne se compense pas avec l’indemnité.
En cas de destruction partielle, identifiez la partie effectivement sortie et la valeur qui lui correspond. Un amortissement exceptionnel n’est pas une écriture automatique à ajouter à toute indemnisation.
Rattacher l’indemnité au bon exercice et conserver les justificatifs
En comptabilité d’engagement, la date d’encaissement ne détermine pas seule l’exercice du produit. Une indemnité peut être constatée à la clôture lorsque le droit est acquis et son montant suffisamment déterminable. Débitez alors le compte de créance approprié, notamment 467 ou 4687, et créditez 7587 ou 757 selon le cas.
Une simple déclaration de sinistre ou une demande contestée ne suffit pas à justifier un produit certain. Distinguez également l’indemnité définitivement acquise d’un complément conditionné à la réalisation de travaux ou à la production de factures.
Traitez le dossier comme une mosaïque documentaire : chaque pièce éclaire une dimension différente. La facture prouve la dépense, l’expertise décrit le dommage, la notification établit l’indemnisation et le relevé bancaire prouve le règlement. Les rapprocher sous une référence unique évite de prendre une avance pour un solde ou d’indemniser deux fois la même dépense dans le suivi interne.
Le reclassement des indemnités modifie aussi la présentation du résultat. Pour la valeur ajoutée et la participation des salariés, ne déduisez pas l’effet du seul numéro de compte : leurs définitions et retraitements doivent être vérifiés, notamment pour la réserve spéciale de participation.
Copropriété et assurance emprunteur : ne pas transposer les écritures
Un sinistre en copropriété relève d’un référentiel distinct
Le syndicat des copropriétaires utilise notamment le compte 713 pour les indemnités d’assurance, et non le compte 7587 de l’entreprise. Les dépenses peuvent relever du compte 615 pour l’entretien ou du compte 672 pour les travaux urgents. Le compte 120 intervient dans le suivi des travaux et opérations exceptionnelles non clôturés ; le compte 472 ne doit pas devenir un classement définitif par défaut.
Avec 8 000 € TTC de travaux et 6 000 € d’indemnité, le reste à financer est de 2 000 €. Si une franchise de 1 000 € est déjà intégrée à ce calcul, ne l’ajoutez pas une seconde fois. La répartition dépend ensuite des charges concernées et des décisions applicables.
Une assurance emprunteur peut solder directement la dette
Si l’assureur rembourse directement à la banque 56 000 € de capital dû par l’entreprise, le compte 164 est débité à hauteur de la dette éteinte, avec un produit en contrepartie. Si l’entreprise reçoit les fonds, l’encaissement puis le remboursement bancaire constituent deux écritures distinctes.
L’ancien compte 7788 ne doit pas être repris sans analyse : le classement du produit dépend du référentiel applicable et des critères actuels du résultat exceptionnel. Vérifiez le décompte de la banque, la quotité assurée et la ventilation entre capital, intérêts et frais avant de solder l’emprunt.
- Bris machine : une réparation couverte ne garantit pas votre chiffre d’affaires - 3 novembre 2026
- Garantie d’actif et de passif : les clauses qui protègent vraiment après la cession - 2 novembre 2026
- Comptabilisation d’un remboursement d’assurance : 7587 ou 757, le choix dépend du bien - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MMA pro PME : assurer ses locaux ne suffit pas à protéger son activité
 Inixia : les points à vérifier avant de choisir une assurance professionnelle
 Assurup avis : le devis séduit, mais les exclusions et le sinistre tranchent
 RGPD et courtier d’assurance : les 5 obligations qu’un contrôle de la CNIL vérifie en premier