Inixia : les points à vérifier avant de choisir une assurance professionnelle
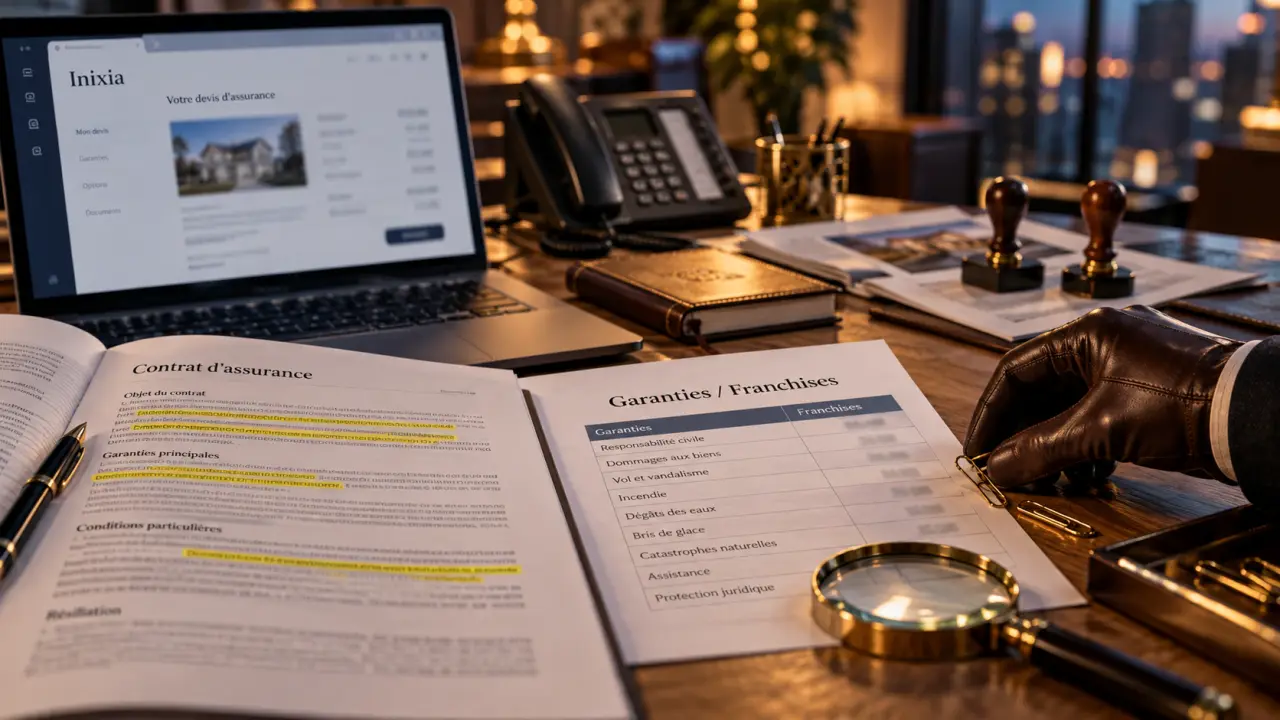
Vous recherchez Inixia pour assurer votre activité ou examiner une proposition reçue ? Avant de retenir une assurance professionnelle, le point décisif reste l’adéquation entre le contrat et votre métier. Une cotisation attractive ne suffit pas : activités déclarées, exclusions et franchises et conditions d’indemnisation déterminent la protection réelle. Voici les vérifications à mener pour évaluer une offre sans vous arrêter à son prix.
Commencer par définir ce que vous attendez d’Inixia
Une recherche sur un nom comme Inixia peut correspondre à plusieurs besoins : trouver un interlocuteur, demander un devis, comprendre une garantie ou suivre un contrat. Identifiez d’abord votre objectif. Pour une nouvelle souscription, préparez une description de votre activité. Pour un contrat existant, rassemblez plutôt votre référence client, vos conditions particulières et les échanges déjà effectués.
Vérifiez également l’identité exacte de votre interlocuteur sur les documents reçus. La marque commerciale, le distributeur du contrat et l’assureur qui porte le risque ne désignent pas nécessairement la même entité. Cette distinction permet de savoir à qui adresser une demande de modification, une déclaration de sinistre ou une réclamation.
Contrôler le rôle de chaque intervenant
Lorsqu’un intermédiaire intervient dans la distribution d’une assurance, ses documents doivent permettre de comprendre son statut et son rôle. Examinez les mentions légales, les coordonnées professionnelles et, lorsque cela s’applique, l’immatriculation au registre de l’ORIAS. Vérifiez la concordance entre ces informations et celles figurant sur votre devis, plutôt que de vous fier uniquement au nom affiché dans un courriel.
Demandez aussi qui assure la gestion après la souscription. Le conseiller qui prépare une proposition n’est pas toujours le service chargé des attestations ou des sinistres. Connaître ce circuit avant de signer évite de découvrir, au moment d’un incident, que votre demande doit être transmise à un autre organisme.
Décrire votre activité avant de comparer les garanties
Le nom de votre profession ne suffit pas à définir vos besoins. Deux entreprises exerçant dans le même secteur peuvent présenter des risques différents selon leurs clients, leurs prestations ou leurs lieux d’intervention. Une proposition pertinente doit donc reposer sur une description fidèle de ce que vous faites réellement.
Si vous sollicitez Inixia pour un devis, préparez les éléments qui peuvent influencer l’analyse du risque : activité principale, prestations secondaires, chiffre d’affaires, effectif, recours à la sous-traitance et éventuelles interventions à l’étranger. Signalez les évolutions prévues, comme l’ouverture d’un local ou le lancement d’une nouvelle prestation.
- Conseil et prestations intellectuelles : précisez les missions réalisées et les conséquences possibles d’une erreur pour vos clients.
- Commerce : détaillez les produits vendus, les stocks, les locaux et les éventuelles activités d’importation.
- Activités techniques ou travaux : décrivez les interventions exactes, sans supposer qu’une appellation générale couvre toutes vos opérations.
- Activité numérique : indiquez notamment si vous hébergez des données, administrez des systèmes ou intervenez sur des outils critiques.
Ne pas confondre obligation et protection utile
Les obligations d’assurance dépendent de l’activité exercée et de son cadre réglementaire. Une responsabilité civile professionnelle n’est pas obligatoire pour toutes les entreprises, mais elle peut rester utile ou être demandée par un client. À l’inverse, certains métiers nécessitent des garanties spécifiques. Faites préciser les obligations applicables à votre situation : une assurance généraliste ne remplace pas automatiquement une couverture imposée pour une activité particulière.
Lire une proposition Inixia au-delà de la cotisation
Pour comparer une proposition reçue via Inixia avec une autre offre, commencez par vérifier qu’elles portent sur le même périmètre. Un tarif inférieur peut correspondre à un plafond plus bas, une franchise plus élevée ou une activité moins largement couverte. La comparaison n’a de sens qu’à garanties et conditions comparables.
| Point à examiner | Question à poser |
|---|---|
| Activités garanties | Toutes mes prestations figurent-elles dans le périmètre assuré ? |
| Plafonds | Quelle est la limite par sinistre et, le cas échéant, par année d’assurance ? |
| Franchises | Quelle somme reste à ma charge et selon quel mode de calcul ? |
| Exclusions | Quels événements ou types de dommages ne sont pas couverts ? |
| Territorialité | Mes lieux d’intervention et mes clients étrangers entrent-ils dans la garantie ? |
| Coût total | Quels frais et quelles modalités de paiement s’ajoutent à la cotisation annoncée ? |
Un contrat possède aussi sa propre horloge : date de prise d’effet, échéance, délai de déclaration et conditions de couverture dans le temps ne répondent pas à la même logique. Pour certaines responsabilités professionnelles, la date d’une réclamation peut compter autant que celle de la prestation. En cas de changement d’assureur, faites expliquer par écrit le traitement d’une ancienne mission faisant l’objet d’une réclamation ultérieure. Cette vérification aide à repérer une éventuelle rupture de couverture entre deux contrats.
Demandez un exemple appliqué à votre métier si une clause reste abstraite. La question « Que se passe-t-il si une erreur de livraison interrompt l’activité de mon client ? » sera souvent plus éclairante qu’une demande générale sur la qualité des garanties.
Sécuriser la souscription et préparer le suivi du contrat
Avant de signer, relisez les conditions particulières avec les conditions générales auxquelles elles renvoient. Vérifiez l’identité de l’entreprise assurée, les activités déclarées, les montants et la date d’effet. Ne considérez pas qu’un devis ou un échange commercial suffit à établir une couverture : faites confirmer les conditions de mise en vigueur et les éventuelles pièces manquantes.
Pour apprécier les retours d’expérience sur Inixia, distinguez les étapes concernées. Un avis sur la rapidité d’un devis n’informe pas directement sur la gestion d’un sinistre. Privilégiez les témoignages détaillés, en tenant compte de leur date et du type de contrat évoqué. Un avis isolé, positif ou négatif, ne permet pas à lui seul d’évaluer une offre.
Conserver une trace des réponses importantes
Gardez le devis accepté, les documents contractuels, les attestations et les réponses écrites concernant vos questions de couverture. Si une garantie a été présentée oralement comme acquise, demandez où elle figure dans le contrat. En cas de divergence, faites clarifier le point avant de vous engager.
Enfin, prévoyez une révision de vos besoins lorsque votre activité change. Une nouvelle mission, une hausse des stocks ou un développement à l’international peuvent justifier une adaptation. Le bon choix repose sur une couverture compréhensible et cohérente avec votre activité, ainsi que sur un interlocuteur capable d’en expliquer les limites.
- Bris machine : une réparation couverte ne garantit pas votre chiffre d’affaires - 3 novembre 2026
- Garantie d’actif et de passif : les clauses qui protègent vraiment après la cession - 2 novembre 2026
- Comptabilisation d’un remboursement d’assurance : 7587 ou 757, le choix dépend du bien - 1 novembre 2026