Adie assurance professionnelle : les plafonds de CA qui décident de votre éligibilité
Vous lancez une activité ou vous êtes déjà installé, et vous vous demandez si l’Adie peut aussi vous aider à vous assurer. La réponse est oui, sous conditions : l’association propose une assurance professionnelle aux créateurs et aux entrepreneurs en activité, à condition que le chiffre d’affaires reste sous certains plafonds. Voici comment vérifier votre éligibilité, comprendre ce que contient l’offre et lancer la démarche.
Éligibilité : trois critères à vérifier avant de contacter l’Adie
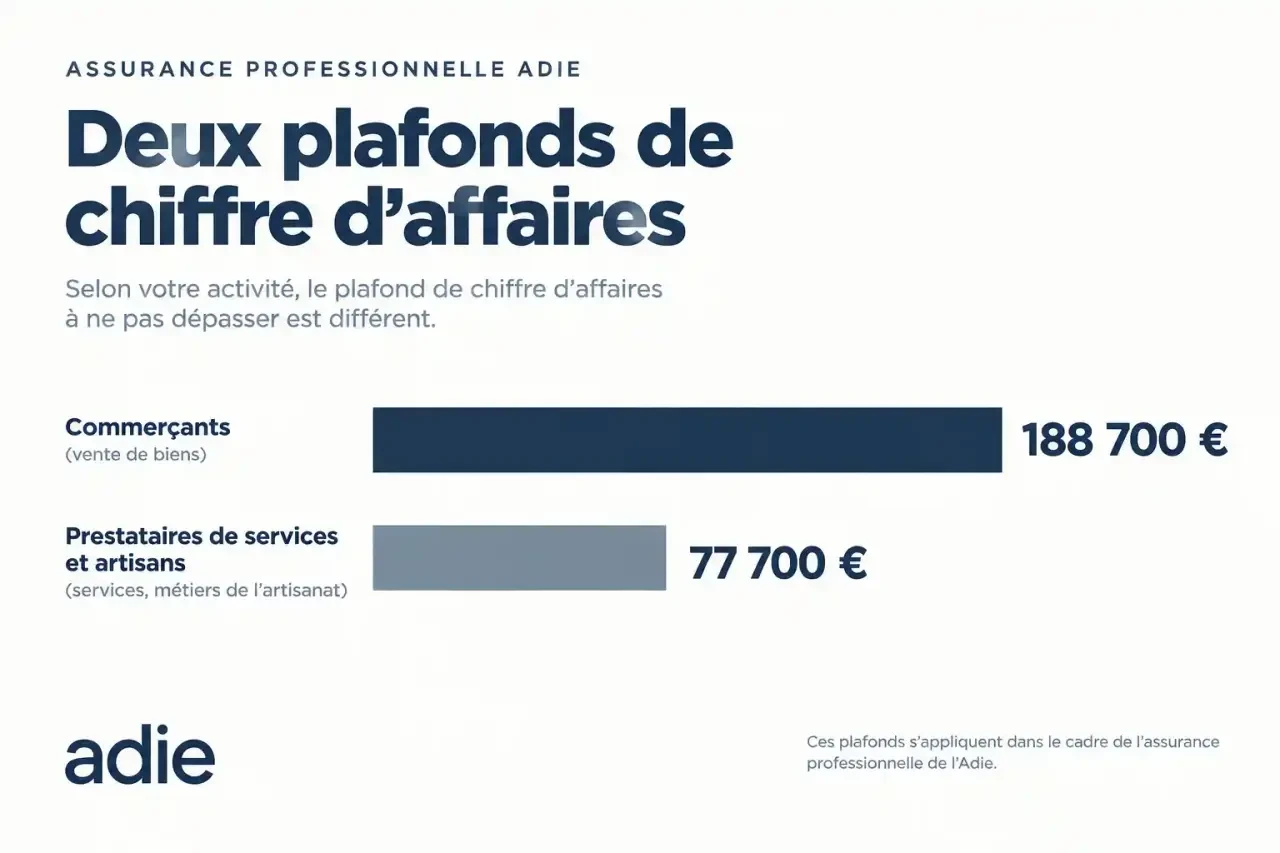
Les plafonds de chiffre d’affaires
Le critère le plus déterminant est le chiffre d’affaires. Pour les commerçants, il ne doit pas dépasser 188 700 €. Pour les prestataires de services et les artisans, le plafond est de 77 700 €. Ces seuils sont ceux du régime de la micro-entreprise : si votre activité est proche de la limite, faites le point avant d’engager quoi que ce soit, car c’est votre type d’activité qui détermine la ligne à utiliser.
Le territoire couvert
L’offre est ouverte en France métropolitaine, ainsi qu’en Guadeloupe, en Guyane, en Martinique et à La Réunion. Si vous exercez dans l’un de ces cinq territoires, ce critère est rempli. Pour les modalités propres aux départements d’outre-mer, le plus fiable reste de poser la question directement à un conseiller.
Faut-il déjà être client de l’Adie ?
Non, ce n’est pas obligatoire pour s’informer. Le statut de client ne change pas l’éligibilité elle-même, mais il modifie le parcours : un client passe par son conseiller ou son espace connecté, tandis qu’un non-client commence par un échange téléphonique pour présenter son activité. Cette différence se retrouve dans la section consacrée à la souscription.
Une assurance qui s’inscrit dans l’offre de démarrage
Ce que comprend le pack
L’assurance professionnelle fait partie de l’offre de démarrage, pensée pour les petits besoins de financement. Elle réunit l’assurance de l’activité, un fonds de trésorerie de départ de 200 €, l’accès à des Bons Plans (produits et services négociés pour les entrepreneurs) et un accompagnement individuel sur mesure. L’idée est de traiter ensemble la protection, la trésorerie et le suivi, plutôt que de laisser un débutant jongler seul entre plusieurs interlocuteurs.
Le lien avec le microcrédit et l’accompagnement
L’Adie est connue d’abord pour son microcrédit, mais l’assurance s’appuie sur la même logique : un conseiller étudie votre projet et vous propose une réponse personnalisée. L’association propose aussi des ateliers et webconférences gratuits, ainsi qu’un outil en ligne pour construire un business plan. Ces ressources aident à chiffrer son activité, ce qui sert aussi à choisir le bon niveau de protection.
Souscrire pas à pas, selon votre situation
Vous êtes déjà client Adie
Deux voies s’offrent à vous : contacter votre conseiller par téléphone, ou faire la demande depuis votre espace connecté. Dans les deux cas, préparez votre type d’activité, votre territoire d’exercice et une estimation de votre chiffre d’affaires, de quoi vérifier rapidement que vous êtes sous le plafond applicable.
Vous n’êtes pas client Adie
Appelez l’Adie pour faire le point sur votre projet avec un conseiller. Celui-ci évalue vos besoins, puis formule une proposition personnalisée. Il n’y a pas de formulaire de devis automatique en ligne : le contact humain est le point d’entrée. Profitez de cet échange pour poser vos questions sur les garanties exactes, la franchise éventuelle et la prime, des points qu’il vaut mieux faire confirmer par écrit avant de signer.
| Situation | Point d’entrée | À préparer |
|---|---|---|
| Client Adie | Conseiller ou espace connecté | Activité, territoire, chiffre d’affaires |
| Non-client | Appel à l’Adie, point sur le projet | Description du projet, besoins de couverture |
Garanties, tarif, exclusions : ce qu’il faut exiger de voir
Les questions à poser avant de signer
Les pages publiques de l’Adie ne détaillent ni la prime, ni la franchise, ni les plafonds de garantie : je ne les donnerai donc pas ici. Ce qu’il faut réclamer, ce sont les dispositions générales du contrat, qui listent ce qui est couvert et ce qui ne l’est pas. Demandez en particulier si la responsabilité civile professionnelle est incluse, si les dommages aux biens le sont aussi, quelles sont les exclusions et quel est le nom de l’assureur derrière le contrat.
Un contrat se lit comme on regarde une horloge
Un bon réflexe consiste à lire un contrat d’assurance comme on lit une horloge : il y a l’heure affichée, mais aussi le mécanisme qui la fait avancer. L’heure affichée, c’est la promesse commerciale ; le mécanisme, ce sont la date de prise d’effet, la durée, les conditions de renouvellement, la franchise et les exclusions. Notez ces quatre repères avant de signer, puis programmez une échéance dans votre agenda : votre activité évolue, et un contrat souscrit au lancement peut ne plus coller à votre chiffre d’affaires un an plus tard.
Obligation d’assurance selon le métier
Selon votre activité, une assurance peut être obligatoire : c’est le cas, par exemple, de la garantie décennale pour certains métiers du bâtiment. Vérifiez ce point avant de choisir, et demandez à votre conseiller si l’offre répond à votre situation ou si une couverture spécifique est nécessaire.
Cadre légal, véhicule et recours en cas de litige
Un intermédiaire encadré
Pour l’assurance, l’Adie agit en qualité de mandataire d’intermédiaire d’assurance. Elle est immatriculée à l’ORIAS sous le numéro 13001305, registre que vous pouvez consulter pour vérifier son statut, et relève du contrôle de l’ACPR (Autorité de contrôle prudentiel et de résolution). Le numéro RCS de l’association est le 352 216 873 et son siège se trouve au 139 boulevard de Sébastopol, 75002 Paris.
Réclamation et médiation
En cas de désaccord, commencez par écrire au service client à l’adresse [email protected]. Si la réponse ne vous satisfait pas, un médiateur indépendant peut ensuite être saisi. Gardez les échanges écrits, les dates et les références du contrat : ils accélèrent le traitement.
Et le véhicule professionnel ?
Si vous vous déplacez pour travailler, l’Adie propose également une offre dédiée à l’assurance du véhicule, soumise aux mêmes mentions réglementaires d’intermédiaire. Pensez à vérifier que les deux contrats ne se contredisent pas, notamment sur l’usage professionnel du véhicule.
- Bris machine : une réparation couverte ne garantit pas votre chiffre d’affaires - 3 novembre 2026
- Garantie d’actif et de passif : les clauses qui protègent vraiment après la cession - 2 novembre 2026
- Comptabilisation d’un remboursement d’assurance : 7587 ou 757, le choix dépend du bien - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MMA pro PME : assurer ses locaux ne suffit pas à protéger son activité
 Inixia : les points à vérifier avant de choisir une assurance professionnelle
 Assurup avis : le devis séduit, mais les exclusions et le sinistre tranchent
 RGPD et courtier d’assurance : les 5 obligations qu’un contrôle de la CNIL vérifie en premier