Bris machine : une réparation couverte ne garantit pas votre chiffre d’affaires
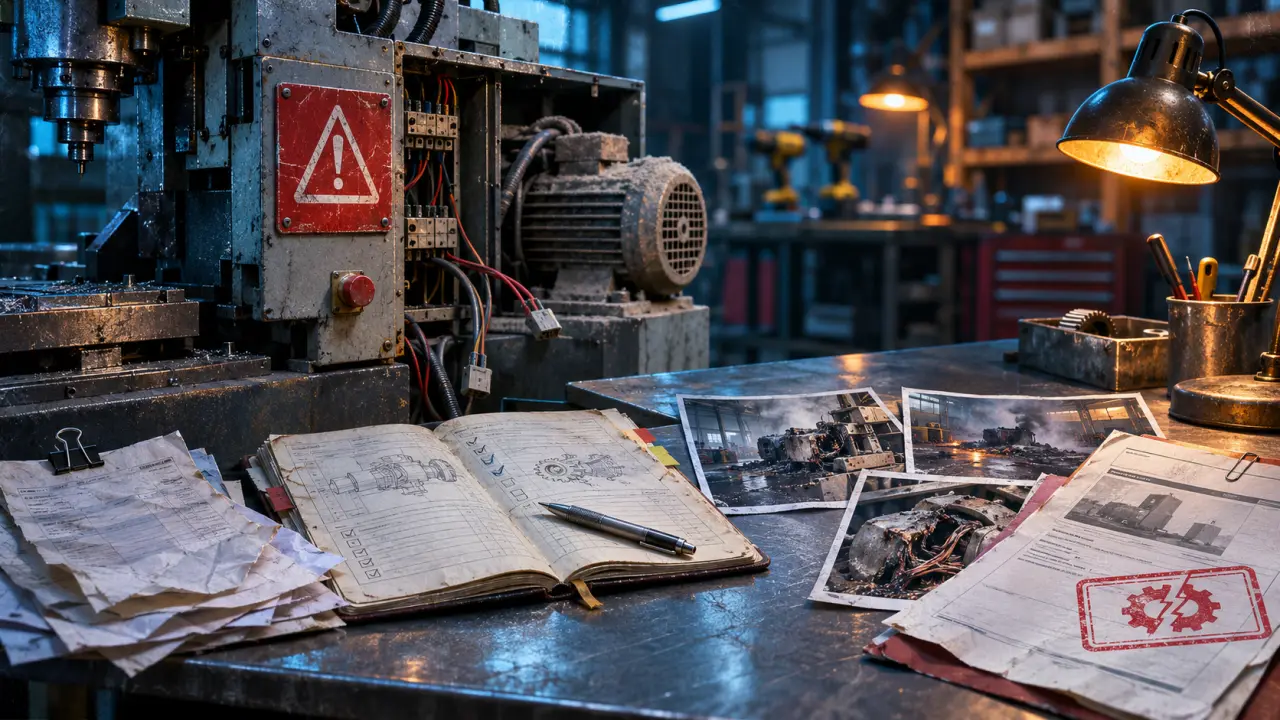
Une machine immobilisée peut coûter bien plus que sa réparation : production interrompue, commandes retardées, location d’un équipement de remplacement. L’assurance bris de machine, souvent recherchée sous le terme « bris machine », peut prendre en charge certains dommages matériels accidentels. Mais elle ne couvre ni toutes les pannes ni automatiquement les conséquences financières de l’arrêt. Pour savoir ce qu’elle protège réellement, il faut examiner les équipements assurés, les causes garanties et les modalités d’indemnisation.
Le bris de machine ne se limite pas à une pièce cassée
Dans le langage de l’assurance, le bris de machine désigne une garantie couvrant des dommages matériels subis par les équipements désignés au contrat. Selon les conditions souscrites, ces dommages peuvent avoir une origine mécanique, électrique ou résulter d’une erreur humaine. Le nom de la garantie ne suffit donc pas à déterminer son étendue.
Testez vos connaissances sur le bris de machine
Répondez aux six questions dans l’ordre. Une explication s’affiche dès que vous validez chaque réponse.
Corrections
Elle peut concerner une machine-outil, un équipement de production, une installation de chauffage ou de climatisation, du matériel de manutention ou certains équipements professionnels. Leur couverture n’est jamais à présumer : le matériel doit entrer dans le périmètre défini par le contrat, avec ses éventuelles limites de localisation et d’utilisation.
Une panne n’est pas nécessairement un sinistre garanti
Une rupture soudaine d’un composant et une dégradation progressive liée à l’usure ne sont pas traitées de la même façon. Les contrats peuvent couvrir certains événements accidentels tout en excluant l’usure normale, la corrosion progressive ou les dommages imputables à un défaut d’entretien. L’expertise cherche notamment à identifier la cause initiale du dommage, pas seulement la pièce à remplacer.
Par exemple, l’arrêt d’un moteur peut résulter d’un incident électrique, d’un grippage ou d’une détérioration ancienne. Le symptôme est identique pour l’utilisateur, mais la réponse de l’assureur peut différer. Il est donc préférable de conserver les éléments techniques plutôt que de conclure immédiatement à une « simple panne ».
Une garantie à distinguer de la maintenance
Le contrat de maintenance organise l’entretien et, selon sa formule, certaines interventions de dépannage. La garantie du fabricant répond à ses propres conditions. L’assurance bris de machine intervient, elle, dans le cadre des événements et dommages assurés. Ces protections peuvent se compléter, mais aucune ne remplace automatiquement les autres.
Ce que le contrat doit couvrir pour protéger votre activité
La première vérification consiste à dresser un inventaire précis des équipements : désignation, référence, numéro de série, valeur et lieu d’utilisation. Une machine ajoutée récemment, un accessoire indispensable ou un équipement loué mérite une attention particulière. Leur présence dans les locaux ne signifie pas qu’ils sont assurés au même titre que le reste.
| Point à vérifier | Question concrète à poser |
|---|---|
| Équipements assurés | La machine, ses commandes et ses accessoires sont-ils inclus ? |
| Circonstances du dommage | La couverture s’applique-t-elle pendant le fonctionnement, le repos, le nettoyage ou les essais ? |
| Lieu d’utilisation | Le matériel reste-t-il couvert en déplacement ou sur un autre site ? |
| Frais complémentaires | Le démontage, le transport et la réinstallation peuvent-ils être indemnisés ? |
| Limites de garantie | Quels plafonds, franchises et sous-plafonds s’appliquent ? |
Examinez aussi les exclusions et les obligations de prévention. Un contrat peut imposer des vérifications, un entretien documenté ou certaines conditions d’exploitation. En cas de doute sur une clause, demandez une clarification écrite à l’assureur ou à l’intermédiaire avant le sinistre.
Pour comparer deux offres, utilisez un filtre simple : partez d’un scénario réel de votre atelier et suivez toute la chaîne de remise en service. Qui paie le diagnostic, l’extraction d’une pièce lourde, son acheminement, puis le recalibrage ? Cette lecture par parcours révèle les « angles morts » qu’un intitulé commercial masque parfois. Deux contrats couvrant la même casse peuvent laisser des restes à charge très différents.
Réparation, remplacement et arrêt d’activité : trois calculs distincts
Le coût d’une machine neuve n’est pas nécessairement le montant versé après un sinistre. L’indemnisation dépend des dispositions contractuelles : base de valeur retenue, vétusté éventuelle, plafond, franchise et coût de remise en état. La possibilité technique de réparer ne suffit pas non plus à fixer le traitement du dossier ; les critères économiques et les clauses du contrat comptent également.
Comprendre le reste à charge
Demandez sur quelle base sont évalués les équipements : valeur de remplacement, valeur tenant compte de l’ancienneté ou autre modalité prévue. Vérifiez également si une indemnisation en valeur à neuf est soumise à un remplacement effectif et à des conditions particulières. Une valeur déclarée inadaptée peut avoir des conséquences sur le règlement selon le mécanisme prévu au contrat.
La franchise mérite une lecture attentive : elle peut être exprimée en montant ou selon une autre formule. Pour apprécier l’intérêt de l’assurance, rapprochez-la du coût des incidents que votre entreprise peut absorber elle-même et de celui d’un accident majeur.
Ne pas confondre dommages matériels et pertes d’exploitation
La réparation de l’équipement ne compense pas automatiquement la baisse d’activité. Une garantie de pertes d’exploitation après bris de machine peut être nécessaire pour couvrir certaines conséquences financières d’un sinistre garanti. Son déclenchement, sa durée, sa méthode de calcul et les éventuels délais de carence doivent être vérifiés séparément.
Une machine peu coûteuse peut constituer un point de blocage majeur si elle conditionne toute la production. À l’inverse, un équipement cher mais facilement remplaçable peut entraîner une interruption limitée. Le besoin d’assurance se mesure donc aussi à la dépendance de l’activité, pas seulement à la valeur du matériel.
Après un incident, préserver les preuves avant de relancer la machine
La priorité reste la sécurité des personnes et de l’installation. Arrêtez l’équipement si nécessaire, appliquez les procédures de mise en sécurité et faites intervenir un professionnel compétent. Évitez les tentatives répétées de redémarrage susceptibles d’aggraver les dommages.
- Documentez l’incident : photographiez les dégâts, relevez les messages d’erreur et notez l’heure ainsi que les circonstances de l’arrêt.
- Déclarez le sinistre : contactez l’assureur dans le délai prévu au contrat et demandez les consignes pour la suite.
- Conservez les pièces : sauf nécessité de sécurité, ne jetez pas les composants endommagés avant accord ou expertise.
- Rassemblez les justificatifs : factures d’achat, historique d’entretien, rapports de contrôle et devis de réparation.
- Tracez les mesures d’urgence : gardez les factures et expliquez pourquoi chaque intervention était nécessaire.
Si une réparation immédiate est indispensable pour limiter les dommages ou reprendre l’activité, informez rapidement l’assureur et demandez ses instructions. Un rapport du réparateur décrivant les constatations, la cause présumée et les opérations réalisées facilitera l’analyse du dossier, sans préjuger de la décision de garantie.
Choisir une couverture à partir de vos vrais points de fragilité
Pour dimensionner une assurance bris machine, commencez par identifier les équipements dont l’arrêt serait le plus pénalisant. Évaluez le délai de disponibilité des pièces, l’accès à un réparateur, les possibilités de sous-traitance et l’existence d’une solution de secours. Une installation ancienne peut rester essentielle tout en étant difficile à remplacer rapidement.
Transmettez ensuite une description fidèle de l’activité et des conditions d’utilisation : rythme de fonctionnement, environnement, mobilité du matériel et entretien réalisé. Signalez les modifications importantes conformément aux obligations du contrat, notamment lors de l’acquisition d’une machine ou d’un changement d’usage.
Enfin, demandez une proposition qui distingue clairement les dommages à l’équipement, les frais annexes et les conséquences de l’interruption. Cette séparation permet d’arbitrer le budget sans croire qu’une seule garantie couvre toute la chaîne. Le bon contrat n’est pas celui qui promet le plus largement : c’est celui dont vous comprenez les limites et qui protège les situations réellement critiques pour votre entreprise.
- Bris machine : une réparation couverte ne garantit pas votre chiffre d’affaires - 3 novembre 2026
- Garantie d’actif et de passif : les clauses qui protègent vraiment après la cession - 2 novembre 2026
- Comptabilisation d’un remboursement d’assurance : 7587 ou 757, le choix dépend du bien - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Inixia : les points à vérifier avant de choisir une assurance professionnelle
 Assurup avis : le devis séduit, mais les exclusions et le sinistre tranchent
 RGPD et courtier d’assurance : les 5 obligations qu’un contrôle de la CNIL vérifie en premier
 Adie assurance professionnelle : les plafonds de CA qui décident de votre éligibilité