Garantie d’actif et de passif : les clauses qui protègent vraiment après la cession
La garantie d’actif et de passif (GAP) permet à l’acquéreur de demander une indemnisation au vendeur lorsque certains risques liés au passé de la société se révèlent après sa reprise. Dette fiscale oubliée, litige social sous-provisionné, créance surévaluée : la protection dépend toutefois du contrat signé. Une perte constatée après la cession ne suffit pas, à elle seule, à déclencher la garantie.
Ce que l’acquéreur protège en reprenant une société
Lors d’une cession de titres, l’acquéreur, appelé cessionnaire, reprend une société avec son patrimoine et son historique. Le vendeur, ou cédant, peut s’engager à supporter certaines conséquences financières de faits antérieurs à la vente. Cet engagement figure dans l’acte de cession ou dans une convention distincte.
La GAP protège principalement le repreneur, mais son bénéficiaire doit être expressément identifié : il peut s’agir de l’acquéreur ou de la société, selon le montage retenu. En présence de plusieurs vendeurs, le contrat doit également déterminer la part d’engagement de chacun et préciser si une solidarité est prévue.
Actif et passif : deux risques différents
La garantie d’actif concerne une valeur inscrite au patrimoine qui se révèle insuffisante ou inexistante. La garantie de passif vise une dette nouvelle ou plus élevée que celle retenue dans les comptes de référence. Ces protections peuvent être réunies dans une GAP, mais leur étendue reste négociable.
| Mécanisme | Objet | Exemple |
|---|---|---|
| Garantie d’actif | Couvrir une insuffisance d’actif prévue au contrat | Créance déjà compromise avant la vente, mais présentée comme recouvrable |
| Garantie de passif | Couvrir un passif non révélé ou sous-évalué | Redressement fiscal concernant une période antérieure |
| Révision du prix | Ajuster le prix selon une formule convenue | Ajustement en fonction de la trésorerie ou de la dette à la cession |
La GAP ne se confond donc pas avec une clause de révision du prix. La première organise une indemnisation pour un risque couvert ; la seconde recalcule le prix selon des paramètres définis. Leur articulation doit éviter de compenser deux fois la même variation.
L’origine du risque compte davantage que sa date de découverte
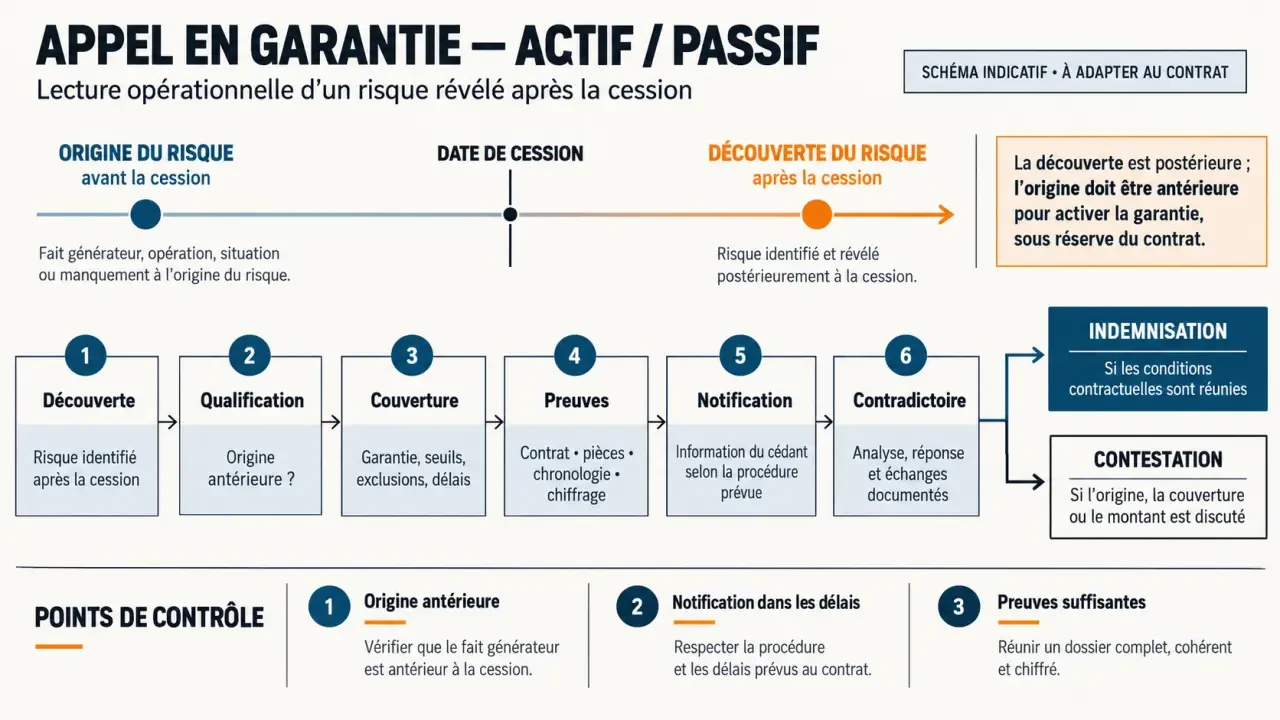
Le mécanisme repose généralement sur une distinction essentielle : le dommage est découvert après la cession, mais sa cause lui est antérieure. Un litige prud’homal engagé après la vente peut ainsi concerner des pratiques précédentes. À l’inverse, une perte commerciale provoquée uniquement par la gestion du repreneur n’entre pas, en principe, dans cette logique.
Les risques susceptibles d’être couverts comprennent notamment les dettes fiscales ou sociales, les factures fournisseurs non comptabilisées, les litiges commerciaux et les provisions insuffisantes. Du côté des actifs, une créance irrécouvrable ou des stocks surévalués peuvent justifier une demande, à condition de satisfaire aux critères contractuels.
Un risque connu n’est ni automatiquement couvert ni automatiquement exclu. Son traitement dépend des déclarations du vendeur, des informations divulguées et des exclusions négociées. Un contrôle fiscal déjà engagé mérite, par exemple, un traitement explicite plutôt qu’une référence vague aux « risques antérieurs ».
L’audit préalable et la situation de référence servent ici deux fonctions complémentaires. L’audit identifie les anomalies juridiques, sociales, fiscales et comptables ; la situation comptable, éventuellement intermédiaire et proche de la cession, fournit un point de comparaison. Aucun des deux ne remplace une clause précisant les conséquences d’une anomalie découverte ultérieurement.
Durée, plafond et exclusions : fixer les limites avant de signer
Il n’existe pas de durée contractuelle unique adaptée à toutes les opérations. Bpifrance Création évoque généralement 3 ans et quelques mois pour couvrir la période de recours fiscal et social. Avocats Picovschi mentionne généralement 3 ans, avec une possibilité de 5 ans dans certains cas ; Davidova Avocat indique une fourchette usuelle de 3 à 5 ans.
Ces repères ne constituent pas une règle universelle. Avocats Picovschi évoque également un délai de reprise fiscale pouvant atteindre 10 ans en cas d’activité occulte. Ce cas particulier ne fixe pas automatiquement la durée de la GAP : les risques concernés et les délais applicables doivent être examinés séparément.
Pensez la garantie comme un sablier à plusieurs compartiments : la période couverte, le délai pour notifier une découverte et le temps nécessaire au règlement ne s’écoulent pas nécessairement ensemble. Une réclamation signalée avant l’échéance peut n’être chiffrée définitivement que plus tard. Le contrat doit donc préciser le sort des demandes encore en cours à son expiration, sans confondre fin de couverture et fin du traitement du dossier.
- Le plafond limite l’engagement financier du vendeur ; il peut être fixe ou dégressif.
- Le seuil de déclenchement détermine à partir de quel montant une demande peut être mobilisée, individuellement ou en cumul.
- La franchise peut laisser une partie du dommage à la charge du bénéficiaire, selon sa rédaction.
- Les exclusions identifient les risques ou circonstances que le vendeur ne prend pas en charge.
À titre fictif, pour un dommage couvert de 30 000 euros, une franchise déductible de 5 000 euros conduit à 25 000 euros avant application des autres limites. Un seuil de 5 000 euros permettant une indemnisation dès le premier euro une fois franchi produirait un résultat différent. Les intitulés ne suffisent pas : la formule de calcul doit être écrite.
De la découverte du dommage à la demande d’indemnisation
Lorsqu’un risque apparaît, le premier réflexe consiste à relire la procédure contractuelle, sans attendre nécessairement que le montant soit définitif. Une notification tardive ou incomplète peut provoquer une contestation ; ses conséquences dépendent des stipulations et des circonstances.
- Vérifier l’éligibilité : origine antérieure, risque couvert, période applicable et absence d’exclusion.
- Rassembler les pièces : courrier de l’administration, assignation, factures, comptes de référence et éléments établissant l’antériorité.
- Notifier au bon destinataire : respecter la forme, l’adresse et le délai prévus, avec une estimation provisoire si nécessaire.
- Organiser la défense : informer le cédant et respecter ses éventuels droits de participation avant une transaction ou une reconnaissance de dette.
- Chiffrer puis régler : appliquer les provisions, seuils, franchises et plafonds pertinents, selon les règles convenues.
Le montant réclamé ne correspond pas nécessairement au montant brut du dommage. Le contrat peut prévoir la prise en compte de remboursements, d’économies fiscales ou d’autres compensations. Il doit aussi désigner le destinataire du paiement : indemnisation du cessionnaire, remboursement de la société ou paiement direct d’un créancier.
Une garantie utile doit aussi pouvoir être payée
Obtenir un engagement ne garantit pas que le vendeur disposera des fonds au moment voulu. Une « garantie de la garantie » vise précisément à sécuriser son exécution : séquestre d’une partie du prix, cautionnement bancaire, garantie à première demande ou gage peuvent être envisagés. Ces dispositifs n’ont ni les mêmes conditions de mobilisation ni les mêmes coûts.
Pour le cédant, l’enjeu est de connaître son exposition maximale et les conditions de libération des fonds ou des sûretés. Pour l’acquéreur, il s’agit de conserver une protection mobilisable pendant la période utile. La durée de la sûreté doit donc être cohérente avec celle des réclamations garanties.
Faire travailler ensemble avocat et expert-comptable permet de relier la rédaction juridique aux comptes et aux risques identifiés. La priorité n’est pas d’accumuler les clauses, mais d’obtenir un mécanisme cohérent : qui garantit quoi, pendant combien de temps, sur quelles preuves et avec quels moyens de paiement. C’est sur ces points qu’une relecture avant signature apporte le plus de valeur.
- Bris machine : une réparation couverte ne garantit pas votre chiffre d’affaires - 3 novembre 2026
- Garantie d’actif et de passif : les clauses qui protègent vraiment après la cession - 2 novembre 2026
- Comptabilisation d’un remboursement d’assurance : 7587 ou 757, le choix dépend du bien - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MMA pro PME : assurer ses locaux ne suffit pas à protéger son activité
 Inixia : les points à vérifier avant de choisir une assurance professionnelle
 Adie assurance professionnelle : les plafonds de CA qui décident de votre éligibilité
 Comptabilisation d’un remboursement d’assurance : 7587 ou 757, le choix dépend du bien