MMA pro PME : assurer ses locaux ne suffit pas à protéger son activité
Vous recherchez une assurance MMA pour votre PME ? Le premier enjeu est de vérifier que les garanties proposées correspondent à votre activité réelle : dommages aux locaux, responsabilité envers les clients, arrêt d’exploitation ou protection des salariés. Le nom d’une formule ne permet pas, à lui seul, de connaître l’étendue de la couverture. Pour préparer une demande de devis et comparer les contrats, partez des conséquences concrètes d’un sinistre sur votre entreprise.
Partir des risques de votre PME avant de choisir un contrat
Une boutique, un cabinet de conseil et un atelier de fabrication n’ont pas les mêmes besoins d’assurance. Même lorsqu’elles occupent des locaux de taille comparable, ces entreprises peuvent subir des pertes très différentes. Un commerçant dépend de son stock et de l’accès du public ; un consultant peut surtout être exposé aux conséquences financières d’une erreur professionnelle.
Avant de solliciter MMA, décrivez précisément votre activité principale, vos prestations annexes, vos déplacements et vos éventuelles interventions chez les clients. Signalez également la vente en ligne, la sous-traitance ou les opérations à l’étranger lorsqu’elles existent. Une activité mal décrite peut créer un décalage entre les risques de l’entreprise et ceux effectivement assurés.
Repérer ce qui empêcherait l’entreprise de fonctionner
Posez-vous une question simple : que se passerait-il si votre principal outil de travail devenait inutilisable demain ? Il peut s’agir d’un local, d’une machine, d’un véhicule ou d’un système informatique. Identifiez ensuite les solutions de remplacement, leur coût et le délai nécessaire pour reprendre une activité normale. Cet exercice aide à hiérarchiser les garanties plutôt qu’à accumuler des options sans priorité.
- Quels biens sont indispensables à la production ou à la vente ?
- Une erreur de votre entreprise pourrait-elle causer un dommage important à un client ?
- Quelles dépenses resteraient dues pendant un arrêt d’activité ?
- Disposez-vous d’une trésorerie suffisante pour supporter une franchise et un délai d’indemnisation ?
Examiner les garanties au-delà de la multirisque professionnelle
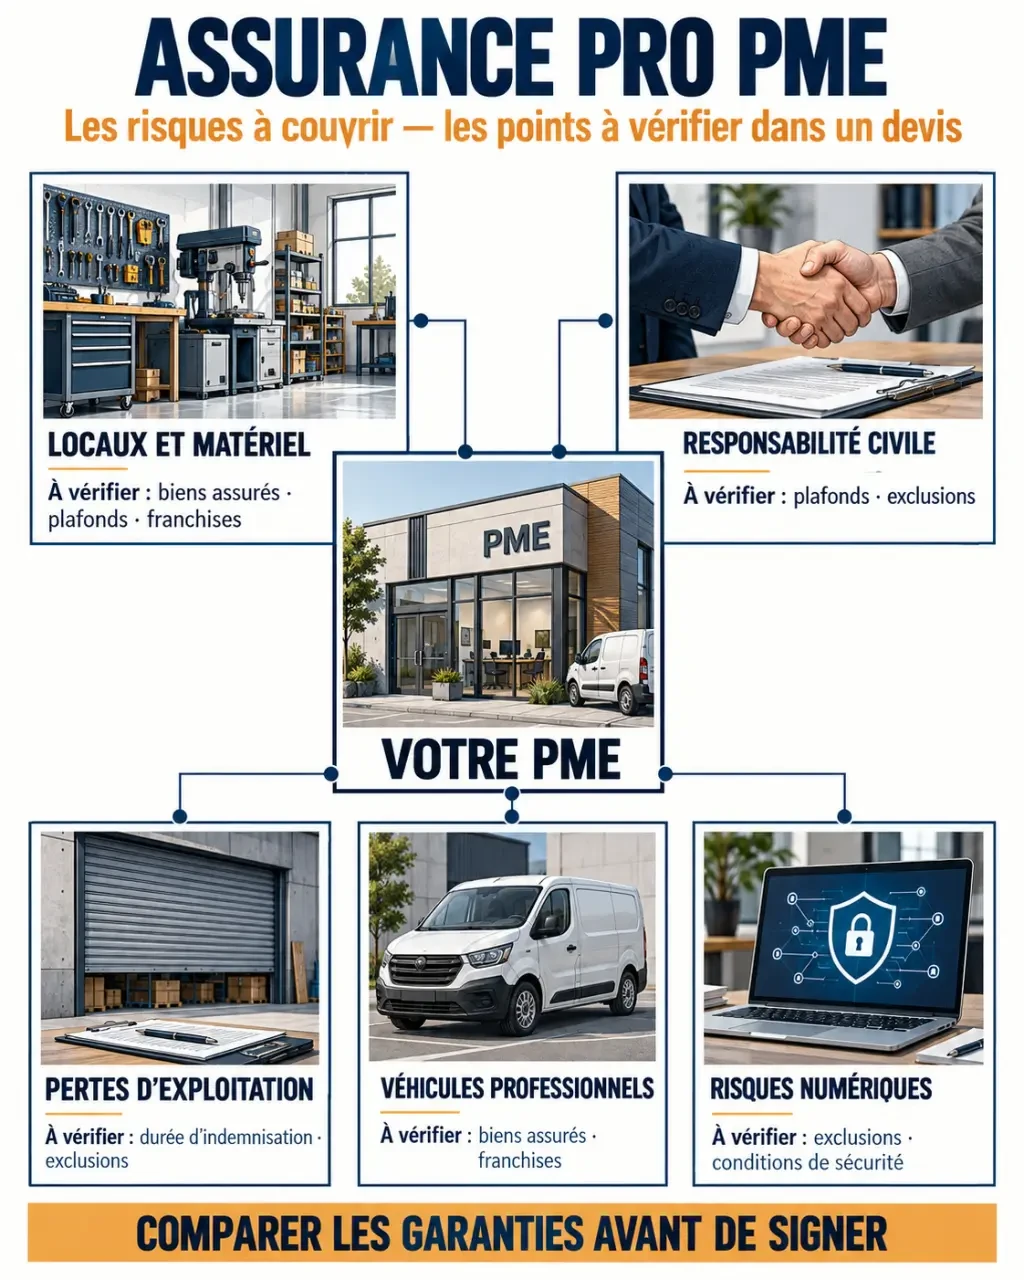
Une multirisque professionnelle peut constituer une base de protection, mais son contenu dépend du contrat souscrit. Elle ne doit pas être considérée comme une couverture universelle. Lors d’un échange autour d’une assurance MMA pro PME, demandez quelles garanties sont incluses, lesquelles sont optionnelles et lesquelles nécessitent un contrat distinct.
| Besoin à examiner | Point à faire préciser dans le devis |
|---|---|
| Locaux, matériel et marchandises | Biens assurés, événements couverts, valeurs déclarées et modalités d’indemnisation |
| Responsabilité civile | Activités garanties, dommages couverts, plafonds et exclusions |
| Pertes d’exploitation | Événements déclencheurs, durée d’indemnisation et méthode de calcul |
| Véhicules professionnels | Usages déclarés, conducteurs autorisés et assistance |
| Risques numériques | Incidents couverts, accompagnement et conditions de prise en charge |
Distinguer dommages matériels et pertes d’exploitation
Le remboursement d’une machine endommagée ne compense pas nécessairement le manque à gagner pendant sa réparation. La garantie pertes d’exploitation répond à une logique différente de celle des dommages matériels. Il faut vérifier les événements qui permettent son déclenchement, les dépenses prises en compte et la période pendant laquelle l’indemnisation peut intervenir. Un arrêt sans dommage matériel n’est pas automatiquement couvert.
Vérifier la responsabilité et les obligations propres au métier
La responsabilité civile exploitation et la responsabilité civile professionnelle ne répondent pas exactement aux mêmes situations. Faites préciser la couverture des dommages liés au fonctionnement quotidien de l’entreprise et de ceux résultant de vos prestations. Certaines professions sont soumises à des obligations d’assurance spécifiques ; les contrats commerciaux peuvent aussi imposer une attestation ou des niveaux de garantie particuliers. Ces exigences doivent être identifiées avant la signature.
Lire un devis MMA pro PME sans se limiter à la cotisation
Deux propositions affichant une cotisation proche peuvent offrir des protections sensiblement différentes. Pour comparer utilement, demandez les documents détaillant les garanties ainsi que les conditions générales et particulières applicables. Les explications commerciales sont utiles, mais ce sont les dispositions contractuelles qui précisent les engagements de l’assureur.
Commencez par les plafonds d’indemnisation. Un plafond global peut coexister avec des limites propres à certaines catégories de biens ou de dommages. Vérifiez aussi si la limite s’applique par sinistre, par année d’assurance ou selon une autre règle prévue au contrat.
Examinez ensuite les franchises, les délais de carence éventuels et les exclusions de garantie. Une franchise élevée peut réduire la cotisation, tout en laissant une charge difficile à absorber lors d’un sinistre. Les conditions de sécurité méritent la même attention : fermeture des accès, protection contre le vol, entretien des installations ou mesures informatiques peuvent conditionner certaines garanties.
Pensez également à l’empreinte opérationnelle de votre entreprise : tous les endroits où elle laisse des biens, des données ou des engagements. Un ordinateur chez un salarié, des marchandises confiées à un transporteur ou du matériel installé temporairement chez un client peuvent échapper à une lecture centrée sur l’adresse du siège. Cartographier ces points de présence permet de demander où la protection s’applique réellement, et pas seulement quels objets figurent au contrat.
Préparer les informations qui rendent le devis pertinent
Un devis fiable repose sur des informations précises et actualisées. Préparez votre chiffre d’affaires, votre effectif, la description des locaux, la nature des biens à assurer et vos antécédents de sinistres. Selon les garanties recherchées, d’autres renseignements pourront être nécessaires. Évitez les estimations trop rapides lorsqu’elles concernent des équipements coûteux ou un stock variable.
La valeur comptable d’un matériel ne reflète pas toujours le coût de son remplacement. Demandez sur quelle base les biens seraient indemnisés : vétusté déduite, valeur à neuf sous conditions ou autre modalité contractuelle. Pour le stock, expliquez les variations saisonnières afin de vérifier si la couverture reste adaptée aux périodes de forte activité.
- Décrivez votre fonctionnement réel : activités, sites, déplacements, sous-traitants et clientèle.
- Inventoriez les biens essentiels : équipements, mobilier, marchandises et aménagements.
- Recensez vos contrats existants : cela permet de repérer les doublons et les zones non couvertes.
- Demandez une explication écrite des points sensibles : exclusions, franchises, plafonds et conditions de sécurité.
Si vous changez d’assureur, coordonnez les dates de résiliation et de prise d’effet. Pour les garanties de responsabilité, faites aussi préciser les règles d’application dans le temps : un changement de contrat ne doit pas être traité comme une simple formalité administrative.
Faire évoluer la protection et préparer un éventuel sinistre
La souscription ne clôt pas le sujet. Une nouvelle activité, un déménagement, l’achat d’une machine ou une hausse importante du stock peuvent modifier les besoins de couverture. Signalez les changements à votre interlocuteur MMA pour déterminer s’ils nécessitent une adaptation du contrat. Une revue régulière permet aussi d’écarter des garanties devenues inutiles.
Préparez un dossier accessible même si vos locaux ou votre système informatique deviennent indisponibles. Conservez les références des contrats, les coordonnées utiles, les factures importantes et un inventaire illustré des biens. En cas de sinistre, protégez les personnes, prenez les mesures conservatoires possibles sans vous exposer et contactez rapidement l’assureur. Respectez les délais et les modalités de déclaration prévus au contrat.
Enfin, demandez à votre interlocuteur comment se déroulerait concrètement la prise en charge : déclaration, justificatifs, expertise éventuelle et suivi du dossier. Le bon choix n’est pas seulement une cotisation acceptable : c’est une protection compréhensible, adaptée à vos risques et mobilisable lorsque l’activité est fragilisée.
Voir aussi
Les obligations d’assurance varient selon l’activité : la page assurance par métier détaille, pour 19 métiers, la garantie exigée, son montant et la pièce à fournir. Pour savoir quelles garanties s’appliquent à votre activité, l’outil Quelles assurances pour votre activité pose les questions utiles pas à pas.
- Bris machine : une réparation couverte ne garantit pas votre chiffre d’affaires - 3 novembre 2026
- Garantie d’actif et de passif : les clauses qui protègent vraiment après la cession - 2 novembre 2026
- Comptabilisation d’un remboursement d’assurance : 7587 ou 757, le choix dépend du bien - 1 novembre 2026