Assurance outillage professionnel : le vol dans un véhicule n’est pas toujours couvert
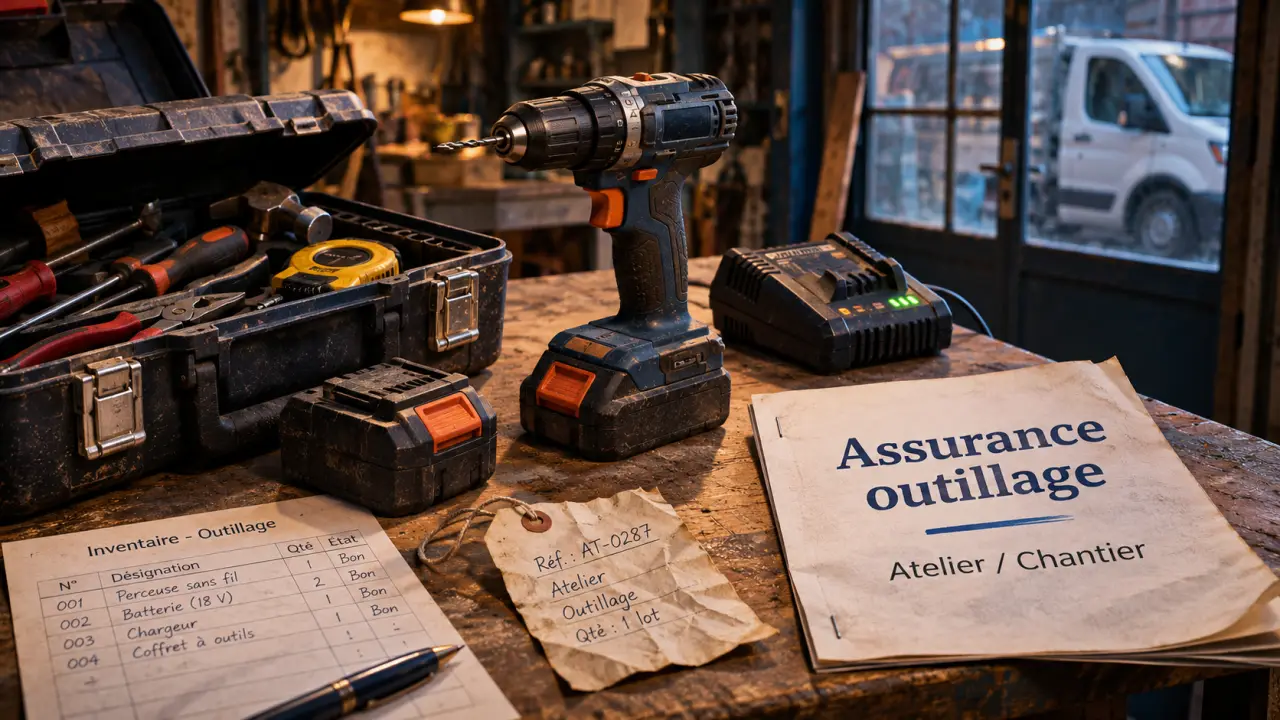
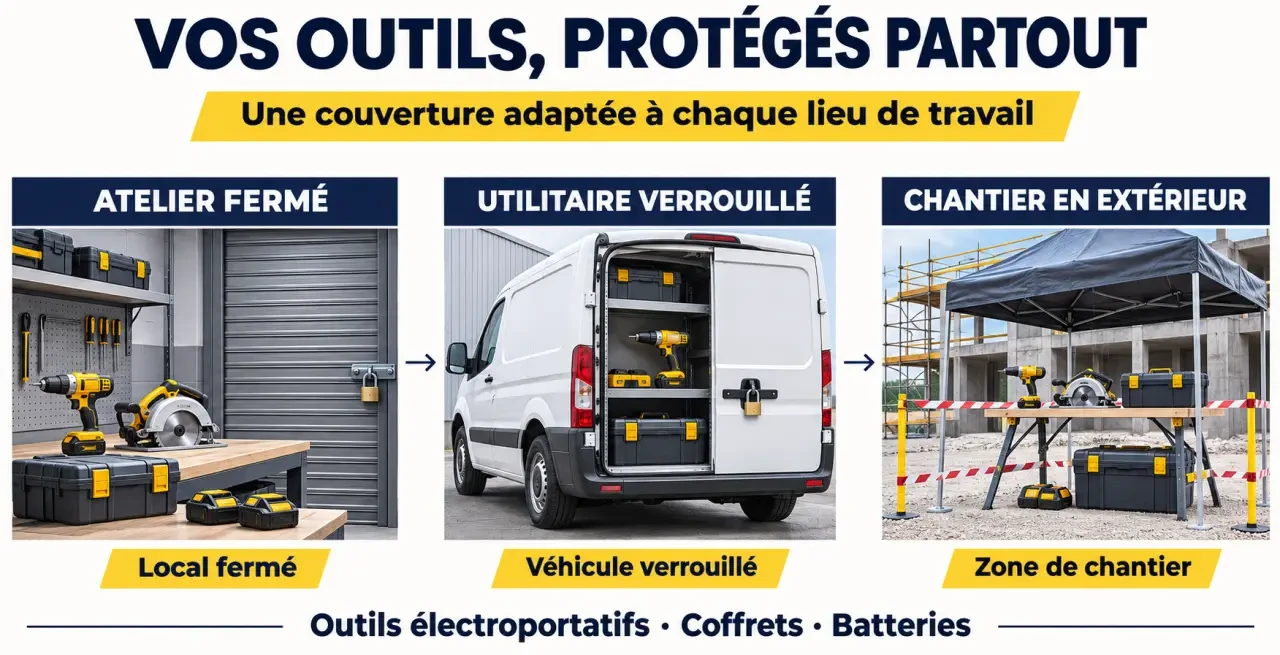
Une assurance outillage professionnel peut protéger vos outils contre le vol, la casse ou certains dommages accidentels, mais sa portée dépend du contrat et du lieu du sinistre. Un matériel assuré dans votre atelier ne l’est pas nécessairement dans votre utilitaire ou sur un chantier. Avant de comparer les tarifs, vérifiez donc quels outils sont couverts, où ils le sont et dans quelles circonstances.
Partir de vos usages plutôt que du nom de l’assurance
Perceuses, scies, appareils de mesure, équipements électroportatifs : la perte de votre matériel peut immobiliser votre activité. Pourtant, tous ces biens ne relèvent pas automatiquement de la même garantie. Selon l’assureur, leur protection peut être intégrée à une multirisque professionnelle, proposée en option ou faire l’objet d’un contrat spécifique.
La responsabilité civile professionnelle répond à une autre logique : elle couvre, dans les limites du contrat, les dommages causés à des tiers. Elle ne remplace pas une assurance de vos propres outils. De même, assurer un véhicule professionnel ne signifie pas que son contenu est protégé.
Faire un inventaire qui reflète le coût réel d’un remplacement
Listez vos équipements avec leur marque, leur référence, leur numéro de série et leur valeur. Ajoutez les batteries, chargeurs, coffrets et accessoires coûteux : leur disparition peut rendre un outil inutilisable, même si la machine elle-même reste disponible. Conservez les factures et des photographies dans un espace accessible en cas de vol du matériel ou de l’ordinateur professionnel.
Distinguez aussi les biens qui vous appartiennent de ceux loués, prêtés ou confiés. Leur couverture doit être confirmée expressément. Pour du matériel loué, vérifiez les obligations du contrat de location et les éventuelles garanties déjà souscrites, sans supposer qu’elles couvrent toutes les situations.
Vérifier la couverture à chaque étape de la journée
Un contrat pertinent doit suivre vos déplacements réels. Indiquez à l’assureur si vos outils restent dans un local, circulent quotidiennement, sont entreposés chez un client ou passent la nuit dans un véhicule. Une description imprécise de ces usages peut entraîner un désaccord au moment d’une demande d’indemnisation.
| Situation | Point à faire confirmer |
|---|---|
| Stockage à l’atelier | Locaux déclarés, protections exigées et événements couverts |
| Transport en utilitaire | Garantie du contenu, conditions de stationnement et de fermeture |
| Utilisation sur chantier | Dommages accidentels, vol et règles de surveillance |
| Entreposage temporaire | Couverture chez un client, dans une base de chantier ou un local tiers |
Le véhicule : un point de vigilance prioritaire
Le vol d’outillage dans un véhicule peut être soumis à des conditions précises : effraction constatée, véhicule verrouillé, matériel dissimulé, stationnement dans un lieu déterminé ou restrictions horaires. Certains contrats prévoient des limites particulières la nuit. Demandez une réponse écrite adaptée à votre cas, notamment si l’utilitaire reste régulièrement devant votre domicile.
Ne confondez pas non plus le vol du véhicule avec le vol de son contenu. La garantie automobile et celle des outils peuvent relever de contrats différents. Vérifiez leur articulation et les justificatifs attendus pour chacune.
Le chantier : distinguer usage et entreposage
Un outil endommagé pendant son utilisation, dérobé dans un bungalow fermé ou disparu d’une zone ouverte ne correspond pas au même événement. Les conditions de surveillance, de fermeture et d’accès comptent. Si vous intervenez sur plusieurs sites, précisez cette mobilité et demandez si une déclaration de chaque chantier est nécessaire.
Lire les garanties à travers des incidents concrets
Les intitulés commerciaux ne suffisent pas pour choisir une assurance outillage professionnel. Soumettez plutôt des situations réalistes à l’assureur : une machine tombe d’un échafaudage, un coffret disparaît pendant une livraison, une fuite endommage les outils stockés. La réponse doit renvoyer aux garanties et exclusions du contrat, pas seulement à une promesse générale.
Vol, casse et panne ne sont pas interchangeables
Une garantie vol peut exiger des circonstances définies, comme une effraction. Une simple disparition ou une perte peut être exclue. La casse accidentelle, lorsqu’elle est couverte, répond elle aussi à une définition contractuelle. Quant à la panne interne, à l’usure ou au défaut d’entretien, ils ne doivent pas être considérés comme assurés sans mention explicite.
Examinez également les exclusions liées à l’humidité, aux intempéries, aux manipulations ou à l’utilisation non conforme. Même l’expression tous risques ne signifie pas que tous les dommages sont indemnisés : les conditions générales et particulières restent déterminantes.
Un sinistre peut se propager comme une vague : la disparition d’une scie entraîne une location en urgence, puis un décalage de pose et une réorganisation des équipes. Pour évaluer votre besoin, ne regardez donc pas uniquement la valeur des objets. Repérez l’outil dont l’absence bloque toute une intervention et demandez si les frais de location ou les conséquences de l’arrêt d’activité peuvent être couverts. Une garantie sur les biens ne les prend pas automatiquement en charge.
Comparer l’indemnisation réelle, pas seulement la cotisation
Deux devis affichant les mêmes risques couverts peuvent aboutir à des remboursements différents. Le capital assuré, les sous-limites, la franchise et le mode d’évaluation du matériel déterminent ce qu’il restera à votre charge. Comparez ces éléments sur une même base d’inventaire.
- Le plafond global : est-il suffisant si tout votre équipement est perdu lors d’un même événement ?
- Les sous-plafonds : existe-t-il une limite par outil, par véhicule ou pour le vol ?
- La franchise : s’agit-il d’un montant fixe, d’un pourcentage ou d’une combinaison des deux ?
- La vétusté : quelle déduction s’applique selon l’âge ou l’état du matériel ?
- La valeur à neuf : quelles conditions, limites d’ancienneté ou obligations de remplacement prévoit-elle ?
Demandez une simulation sur un équipement représentatif de votre activité. Par exemple, faites préciser le remboursement d’une machine achetée il y a plusieurs années et volée dans votre utilitaire. Cette mise en situation rend les écarts entre devis plus lisibles qu’une comparaison des cotisations seules.
Actualisez ensuite votre inventaire lors d’achats importants. Un capital devenu insuffisant peut limiter l’indemnisation et, selon les clauses, entraîner l’application d’une règle proportionnelle. Faites confirmer ce point avant la souscription.
Préparer la souscription et une éventuelle déclaration de sinistre
Pour obtenir une proposition adaptée, communiquez votre activité exacte, la valeur du parc, les lieux de stockage, les déplacements habituels et les moyens de protection existants. Signalez notamment les équipements particulièrement coûteux et le stockage nocturne dans un véhicule. Conservez les réponses écrites avec les documents contractuels.
Les obligations de prévention doivent rester réalisables au quotidien. Si un contrat impose un type de serrure, un local fermé ou un dispositif antivol, vérifiez que vous pouvez respecter cette exigence sur tous vos sites. Une garantie apparemment intéressante perd de son utilité si ses conditions ne correspondent pas à votre organisation.
En cas de sinistre, sécurisez les lieux sans vous mettre en danger, photographiez les dommages ou les traces d’effraction et préservez les éléments utiles à l’expertise. En cas de vol, déposez plainte et conservez le justificatif. Déclarez l’événement à l’assureur dans le délai prévu, avec l’inventaire des biens concernés et les preuves disponibles.
Le bon contrat est celui qui correspond à vos conditions de travail réelles. Avant de signer, obtenez surtout une confirmation claire sur trois points : les outils assurés, leur couverture hors de vos locaux et le calcul de leur indemnisation.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Inixia : les points à vérifier avant de choisir une assurance professionnelle
 Convention collective courtage assurance : IDCC 2247, classes A à H et droits à vérifier
 Responsabilité civile professionnelle à Toulon : le bon devis commence par les exclusions
 Courtiers en assurance : audit et appel d’offres pour éviter les doublons