C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres
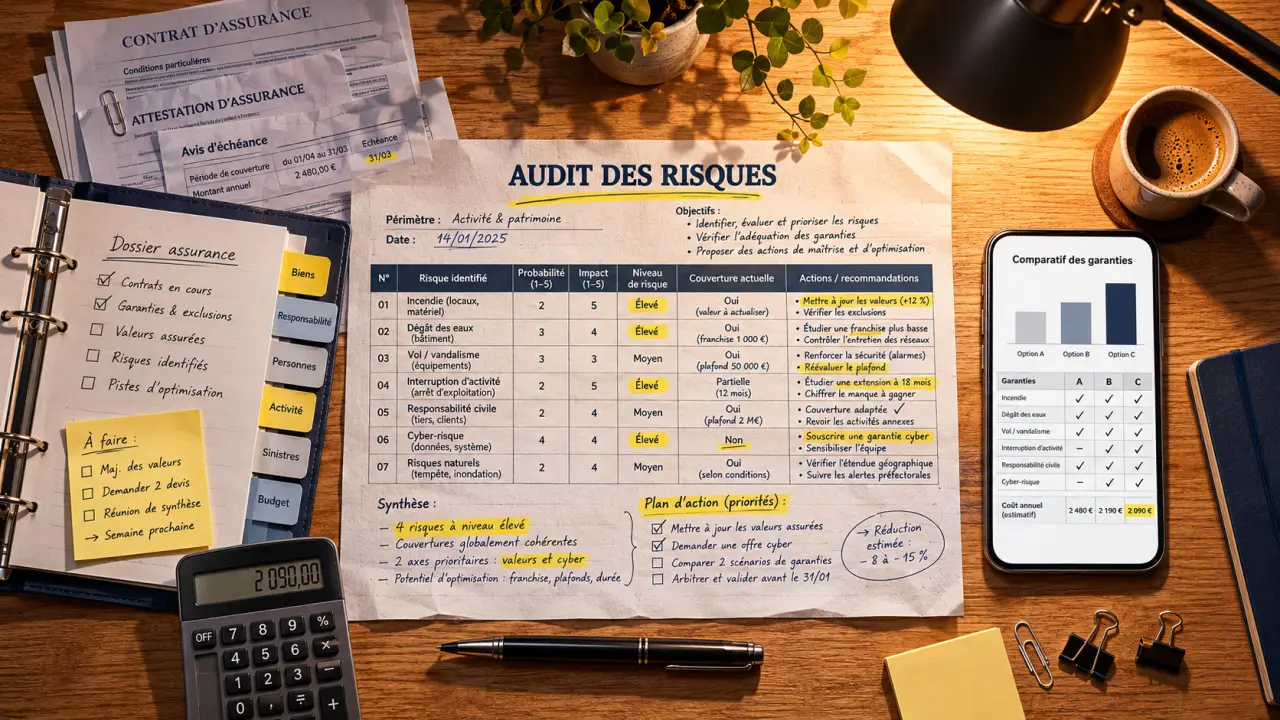
Un courtier en assurance est un intermédiaire indépendant qui aide un particulier, un professionnel ou une entreprise à trouver un contrat adapté à ses risques, à son budget et à ses obligations. Son rôle ne se limite pas à chercher le prix le plus bas : il analyse les besoins, compare les offres du marché, explique les garanties et accompagne la souscription, puis parfois la vie du contrat.
Dans l’assurance professionnelle, son intervention est souvent précieuse, car une erreur de garantie peut coûter bien plus cher qu’une cotisation élevée. Responsabilité civile professionnelle, multirisque, flotte automobile, décennale, prévoyance, cyber-risque : le courtier traduit les réalités du métier dans le langage parfois technique des assureurs.
Le courtier en assurance, un intermédiaire qui défend votre besoin
Le courtier ne doit pas être confondu avec l’assureur. L’assureur porte le risque et indemnise selon les conditions du contrat. Le courtier, lui, recherche et négocie une solution auprès de plusieurs compagnies ou grossistes, puis présente les options les plus cohérentes à son client.
Une mission de conseil avant la signature
Avant de proposer un contrat, un courtier sérieux commence par comprendre la situation : activité exercée, chiffre d’affaires, effectif, locaux, matériel, véhicules, sous-traitance, exposition aux clients, historique de sinistres et contrats déjà en place. Pour une entreprise, cette phase ressemble à un audit des risques : elle permet d’identifier les garanties indispensables, celles qui sont accessoires et celles qui manquent.
Par exemple, une société de conseil n’a pas les mêmes risques qu’un artisan du bâtiment, un restaurateur ou une agence de communication. Le courtier doit donc adapter sa recherche au métier réel, au lieu de pousser un produit standard qui semble convenir à tout le monde.
Un accès à plusieurs offres du marché
L’un des intérêts du courtage est de ne pas dépendre d’une seule compagnie. Le courtier peut interroger plusieurs assureurs, organiser des appels d’offres et comparer les propositions sur des critères concrets : prix, plafonds d’indemnisation, franchises, exclusions, délais de carence, territorialité, assistance, gestion des sinistres.
Cette comparaison compte, car deux contrats au même tarif peuvent protéger très différemment. À l’inverse, une offre un peu plus chère peut être plus pertinente si elle réduit une exclusion critique ou augmente un plafond réellement utile.
Courtier, agent général, comparateur : les différences à connaître
Pour comprendre l’intérêt d’un courtier, il faut le situer parmi les autres acteurs de l’assurance. Tous peuvent aider à souscrire un contrat, mais leur positionnement n’est pas identique.
| Acteur | Rôle principal | Point à retenir |
|---|---|---|
| Courtier en assurance | Recherche et compare des solutions auprès de plusieurs assureurs | Il représente d’abord le besoin du client et conseille sur le choix du contrat |
| Agent général | Distribue les contrats d’une compagnie qu’il représente | Il connaît très bien son assureur, mais son choix de produits est plus limité |
| Comparateur en ligne | Affiche des offres selon des critères déclarés | Utile pour un premier aperçu, mais moins adapté aux risques professionnels complexes |
| Assureur en direct | Propose ses propres contrats | Relation simple, mais sans mise en concurrence large |
Pourquoi cette différence compte pour une entreprise
Une entreprise n’achète pas seulement une assurance : elle protège la continuité de son activité. Si un contrat de responsabilité civile professionnelle exclut une prestation clé, si une multirisque ne couvre pas correctement le matériel, ou si une garantie pertes d’exploitation est mal calibrée, le problème ne se voit souvent qu’au moment du sinistre.
Le courtier apporte une lecture critique. Il peut repérer les doublons entre plusieurs contrats, signaler une franchise disproportionnée, ou demander à l’assureur une extension de garantie lorsque l’activité du client ne rentre pas parfaitement dans les cases habituelles.
Ce que fait concrètement un courtier en assurance professionnelle
Le travail du courtier suit généralement une méthode en plusieurs étapes. Plus le risque est technique, plus cette méthode aide à éviter les angles morts.
1. Auditer les contrats existants
Le courtier examine les contrats déjà signés : garanties, exclusions, plafonds, franchises, échéances, conditions de résiliation. L’objectif est de savoir si l’entreprise est trop assurée, mal assurée ou insuffisamment assurée. Il peut aussi vérifier si certaines garanties se chevauchent, ce qui entraîne parfois des cotisations inutiles.
2. Construire un cahier des charges clair
Pour interroger les assureurs efficacement, il faut leur transmettre des informations précises. Le courtier formalise donc le profil de risque : métier, prestations, antécédents, moyens de prévention, organisation interne, contrats clients, exposition géographique si elle existe. Un dossier bien présenté peut faciliter l’obtention d’offres plus adaptées.
3. Comparer, expliquer et accompagner la décision
Une fois les propositions reçues, le courtier ne se contente pas d’annoncer la moins chère. Il compare les garanties, les limites, les points de vigilance et les marges de négociation. Son rôle est d’aider le dirigeant à arbitrer : payer moins, mieux couvrir un risque majeur, accepter une franchise plus haute, ou renforcer une garantie sensible.
Imaginez l’assurance d’une entreprise comme un radeau composé de plusieurs compartiments étanches. Si l’un d’eux est fragile, l’ensemble peut encore flotter ; mais si les ouvertures sont mal réparties, une seule voie d’eau peut déséquilibrer toute la structure. Un bon courtier ne cherche donc pas seulement la planche la moins chère : il vérifie où placer la flottabilité, quelles zones doivent rester renforcées et quelles charges peuvent être allégées sans mettre l’activité en danger. Cette image aide à comprendre pourquoi l’équilibre entre prix, exclusions et plafonds compte autant que le montant de la prime.
Combien coûte un courtier en assurance ?
La rémunération d’un courtier peut prendre plusieurs formes. Dans beaucoup de cas, il est rémunéré par une commission intégrée à la prime d’assurance. Il peut aussi facturer des honoraires, notamment pour un audit approfondi, une mission de conseil spécifique ou un dossier complexe. Le plus important reste la transparence : le client doit savoir comment le courtier est rémunéré et pour quelle mission.
Le prix ne doit pas masquer la valeur du conseil
Un courtier peut permettre de réaliser des économies si les contrats existants sont trop chers ou mal calibrés. Mais son apport ne se limite pas à une baisse de cotisation. Une meilleure franchise, une garantie plus large ou une exclusion supprimée peuvent avoir une valeur considérable en cas de sinistre.
Pour une petite entreprise, l’enjeu est souvent de trouver le bon niveau de protection sans immobiliser trop de trésorerie. Pour une société plus structurée, l’objectif peut être de mettre en concurrence plusieurs assureurs, d’harmoniser les contrats entre établissements, ou de sécuriser une activité nouvelle avant son lancement.
Les questions à poser avant de confier son dossier
Avant de travailler avec un courtier, il est utile de poser quelques questions simples. Elles permettent d’évaluer sa méthode, son indépendance opérationnelle et son niveau de spécialisation.
- Travaillez-vous avec plusieurs assureurs pour ce type de risque ?
- Quelle est votre expérience sur mon métier ou mon secteur d’activité ?
- Analysez-vous mes contrats actuels avant de proposer une nouvelle offre ?
- Comment comparez-vous les garanties, franchises et exclusions ?
- Êtes-vous rémunéré par commission, honoraires, ou les deux ?
- Assurez-vous un suivi en cas de modification d’activité ou de sinistre ?
Quand faire appel à un courtier en assurance ?
Il n’est pas nécessaire d’attendre un problème pour consulter un courtier. Certains moments s’y prêtent particulièrement : création d’entreprise, changement d’activité, embauche de salariés, achat de matériel coûteux, signature d’un gros contrat client, ouverture d’un local, acquisition de véhicules professionnels ou hausse importante des cotisations.
Pour une création ou une activité qui évolue
Au lancement, beaucoup d’entrepreneurs souscrivent vite une assurance pour répondre à une obligation ou rassurer un client. C’est compréhensible, mais risqué si le contrat est choisi sans analyse. Le courtier peut aider à distinguer les assurances obligatoires, les protections fortement recommandées et les garanties secondaires à prévoir plus tard.
Quand l’activité évolue, le contrat doit suivre. Une entreprise qui commence à vendre en ligne, à intervenir chez ses clients, à stocker des marchandises ou à travailler à l’international change son exposition au risque. Le courtier peut alors ajuster les garanties avant qu’un sinistre ne révèle une faille.
Pour renégocier sans perdre en protection
Faire jouer la concurrence ne signifie pas sacrifier les garanties. Un courtier peut lancer une consultation auprès de plusieurs assureurs et mettre les offres sur une base comparable. Cette méthode évite de comparer uniquement les primes annuelles, alors que les écarts se cachent souvent dans les exclusions, les plafonds ou les franchises.
En pratique, le bon courtier est celui qui rend la décision plus claire. Il explique ce qui est couvert, ce qui ne l’est pas, ce qui coûte cher et ce qui protège vraiment l’activité. Pour une assurance professionnelle, cette clarté vaut souvent autant que la négociation tarifaire elle-même.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MMA pro PME : assurer ses locaux ne suffit pas à protéger son activité
 Courtier en assurance professionnelle : comparer, négocier et sécuriser ses contrats
 Assurance auto pro tous risques : le matériel et l’immobilisation ne sont pas toujours couverts
 Assurance cabinet libéral : protéger les locaux ne suffit pas à préserver vos revenus