Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie
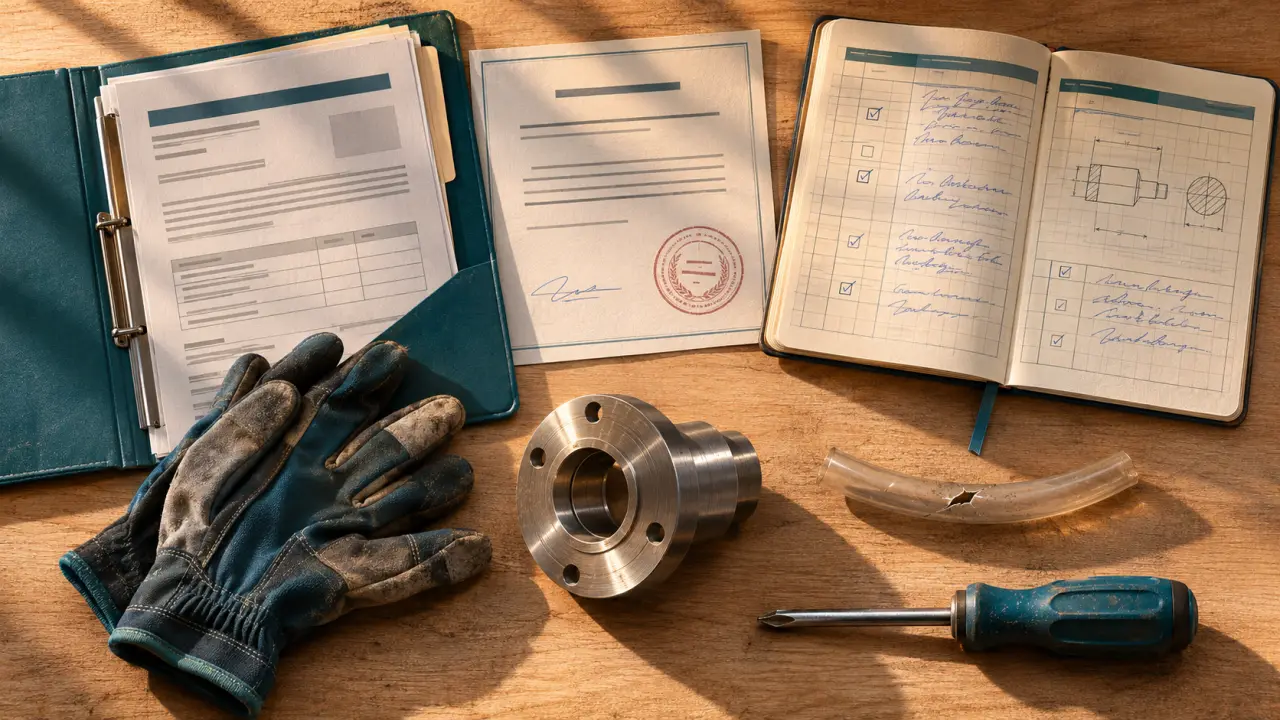
Une fuite après le remplacement d’une pièce, un équipement immobilisé pendant une révision ou une blessure chez un client : les risques d’une entreprise de maintenance ne s’arrêtent pas à la fin du chantier. Pour choisir une assurance adaptée, il faut couvrir les dommages causés pendant l’intervention, ceux qui apparaissent après votre départ et les biens qui vous sont confiés. Une simple responsabilité civile générale ne répond pas nécessairement à ces trois situations.
Partir de vos interventions réelles, pas seulement de votre métier
L’expression « entreprise de maintenance » recouvre des activités très différentes : entretien de machines industrielles, dépannage électrique, maintenance informatique, chauffage ou interventions multitechniques dans des bâtiments. Le contrat doit correspondre aux opérations effectivement réalisées, et pas uniquement à l’intitulé figurant sur votre présentation commerciale.
Une société qui effectue des contrôles préventifs n’a pas la même exposition qu’un prestataire qui démonte des installations, remplace des composants et remet un système en service. La vente de pièces, la programmation d’automates ou la modification d’un équipement peuvent également changer la nature du risque à assurer.
Décrire précisément votre périmètre d’activité
Avant de demander un devis, préparez une description concrète de vos prestations. Mentionnez les équipements entretenus, les lieux d’intervention, les opérations sous-traitées et les éventuels travaux d’installation. Signalez aussi les interventions sur des sites sensibles, comme les établissements de santé ou les installations de production, lorsque cela vous concerne.
- Intervenez-vous uniquement chez les clients ou également dans votre atelier ?
- Manipulez-vous des biens appartenant à des tiers ?
- Faites-vous de la maintenance préventive, corrective ou les deux ?
- Vos interventions peuvent-elles interrompre une activité ou entraîner une perte de données ?
- Réalisez-vous des installations neuves ou des modifications importantes ?
Cette description doit rester à jour. Ajouter une nouvelle spécialité sans prévenir l’assureur peut créer un décalage entre votre activité réelle et les garanties souscrites. Demandez une confirmation écrite de la prise en compte des prestations nouvelles.
Couvrir les dommages pendant et après la maintenance
Le socle d’une assurance pour entreprise de maintenance repose généralement sur plusieurs garanties complémentaires. Leur nom ne suffit pas : ce sont leurs définitions, exclusions et conditions d’application qui déterminent la couverture.
| Garantie à examiner | Situation à envisager | Point de vigilance |
|---|---|---|
| RC exploitation | Un technicien blesse un visiteur en déplaçant son matériel. | Les dommages liés à la vie courante de l’entreprise. |
| RC professionnelle | Une erreur de réglage provoque un dommage chez le client. | Les activités et fautes professionnelles couvertes. |
| RC après livraison ou après travaux | Une intervention terminée provoque ensuite une fuite. | Les dommages révélés après la remise en service. |
| Biens confiés et objets travaillés | Une machine est endommagée pendant sa réparation. | La couverture du bien sur lequel vous intervenez. |
Ne pas confondre dommage causé et prestation à refaire
Une assurance de responsabilité n’est pas une garantie générale de qualité de votre travail. Si un mauvais réglage endommage un autre équipement, les conséquences peuvent relever du contrat. En revanche, le coût de reprise de votre propre prestation, le remplacement de la pièce défectueuse ou certaines pénalités contractuelles peuvent rester exclus. Faites préciser cette distinction avec un exemple correspondant à votre activité.
Examiner les pertes financières du client
Un arrêt de production peut coûter davantage que la pièce endommagée. Vérifiez les dommages immatériels consécutifs à un dommage matériel garanti, mais aussi les dommages immatériels non consécutifs lorsqu’ils sont pertinents. Ces derniers peuvent notamment être en jeu lorsqu’une erreur entraîne une perte financière sans dégât matériel préalable. Leur prise en charge dépend du contrat et peut faire l’objet d’un plafond spécifique.
Vérifier les obligations et protéger vos propres moyens de travail
En France, l’obligation d’assurance dépend de l’activité exercée et du cadre juridique applicable. La RC professionnelle n’est pas légalement obligatoire pour toutes les entreprises de maintenance. Elle reste toutefois souvent exigée par les clients, notamment dans les contrats de sous-traitance ou les appels d’offres. Une exigence contractuelle du client et une obligation légale sont deux choses distinctes.
La décennale dépend de la nature des travaux
Une entreprise qui intervient dans le bâtiment doit vérifier si ses travaux relèvent de la responsabilité décennale et de l’assurance obligatoire correspondante. Le seul mot « maintenance » ne permet pas de trancher : l’entretien courant, la réparation, l’installation ou le remplacement d’un équipement ne s’analysent pas automatiquement de la même manière. Faites valider les activités concernées avant le chantier et vérifiez qu’elles figurent sur l’attestation applicable.
Matériel, véhicules et interruption d’activité
La responsabilité civile indemnise les tiers dans les limites prévues ; elle ne protège pas automatiquement votre outillage, vos locaux ou votre stock. Une multirisque professionnelle peut couvrir certains dommages à ces biens. Examinez séparément le matériel transporté, laissé dans un véhicule ou utilisé chez un client : les conditions contre le vol sont particulièrement importantes.
Les véhicules doivent disposer de l’assurance obligatoire applicable à leur circulation. Pour préserver votre trésorerie, étudiez aussi la perte d’exploitation, en vérifiant les événements qui la déclenchent. Elle ne couvre pas nécessairement une baisse de chiffre d’affaires due à n’importe quelle panne ou indisponibilité.
Comparer les devis sur un sinistre concret, pas uniquement sur le prix
Il n’existe pas de tarif unique pertinent pour une assurance d’entreprise de maintenance. Le coût dépend notamment des prestations déclarées, du chiffre d’affaires, des effectifs, des antécédents et des garanties retenues. Une cotisation basse peut s’expliquer par une franchise élevée, une exclusion importante ou un plafond insuffisant.
Pour comparer deux propositions, soumettez le même scénario aux assureurs : votre technicien remplace un composant, la machine redémarre, puis une défaillance endommage l’installation et interrompt la production. Demandez quelles dépenses seraient susceptibles d’être indemnisées, avec quelles franchises et quelles limites. Une réponse écrite permet de mieux comprendre les différences entre contrats.
- Plafonds : distinguez la limite par sinistre et la limite annuelle, ainsi que les sous-plafonds.
- Franchises : vérifiez leur montant, leur mode de calcul et leur application à chaque garantie.
- Exclusions : repérez les équipements, techniques ou environnements non couverts.
- Périmètre : contrôlez les territoires, la sous-traitance et les interventions urgentes.
- Défense : examinez l’accompagnement prévu en cas de mise en cause.
Pensez aussi au sinistre comme à une horloge dont les aiguilles ne marquent pas le même événement : date de l’intervention, apparition du dommage et réclamation du client peuvent être éloignées. Lors d’un changement d’assureur, faites vérifier le fonctionnement des garanties dans le temps, notamment la reprise du passé et la garantie subséquente lorsqu’elles s’appliquent. Conserver les anciens contrats et attestations aide à identifier l’interlocuteur à saisir.
Préparer les preuves avant qu’un incident survienne
Une couverture adaptée s’appuie aussi sur une bonne traçabilité. Le bon d’intervention devrait préciser l’équipement concerné, son état initial, les opérations effectuées, les pièces remplacées et les essais réalisés. Les réserves sur une installation dégradée ou sur une réparation refusée par le client méritent d’être consignées clairement.
Les contrats de maintenance doivent également délimiter les prestations : fréquence des visites, conditions de dépannage, exclusions techniques et obligations du client. Ne promettez pas une disponibilité ou un résultat que votre organisation ne peut pas assurer. Faites examiner les clauses de responsabilité sensibles avant de les accepter.
En cas d’incident, sécurisez les lieux, préservez les éléments utiles et prévenez rapidement votre assureur selon les modalités du contrat. Conservez photos, échanges, références des pièces et rapports techniques. Évitez de reconnaître une responsabilité ou de négocier seul une indemnisation avant ses instructions. Le bon contrat est celui qui correspond à vos gestes techniques et aux conséquences possibles chez vos clients, pas simplement celui qui fournit une attestation.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Inixia : les points à vérifier avant de choisir une assurance professionnelle
 Convention collective courtage assurance : IDCC 2247, classes A à H et droits à vérifier
 Responsabilité civile professionnelle à Toulon : le bon devis commence par les exclusions
 Courtiers en assurance : audit et appel d’offres pour éviter les doublons