Courtiers en assurance : audit et appel d’offres pour éviter les doublons
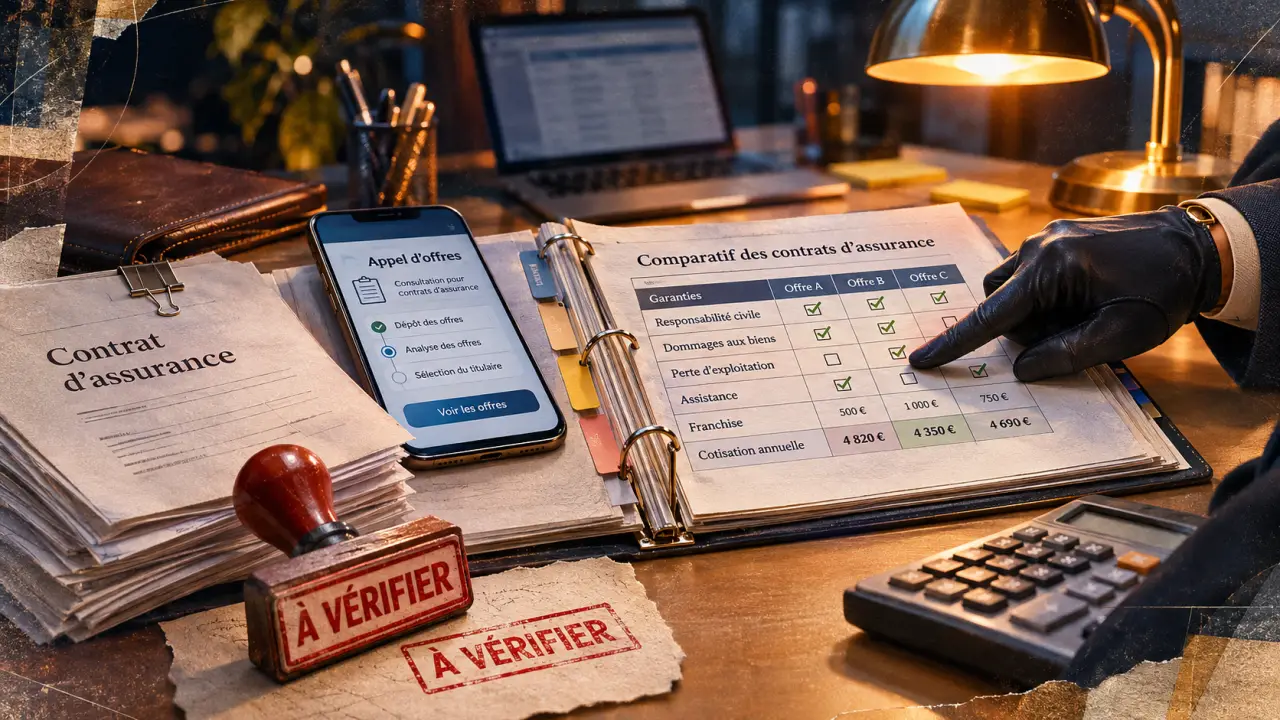
Les courtiers en assurance interviennent lorsqu’une entreprise veut sécuriser ses contrats sans se perdre dans les garanties, les exclusions et les tarifs difficiles à comparer. Leur rôle ne se limite pas à chercher un prix plus bas : ils analysent le risque, interrogent plusieurs assureurs, négocient les conditions et aident à choisir une couverture cohérente avec l’activité réelle.
Pour un dirigeant, l’enjeu est concret : éviter les trous de garantie, supprimer les doublons, ajuster les plafonds et obtenir une proposition lisible avant de signer. C’est particulièrement vrai en assurance professionnelle, mais aussi en assurance de personnes lorsque l’entreprise doit protéger ses salariés, ses dirigeants ou certains profils clés.
Ce qu’un courtier apporte vraiment à une entreprise
Un courtier est un intermédiaire indépendant entre l’entreprise et les compagnies d’assurance. Contrairement à un agent général, qui représente généralement une compagnie ou un réseau, le courtier peut solliciter plusieurs assureurs pour comparer les solutions disponibles sur le marché. Cette liberté de consultation est l’un de ses principaux atouts.
Son travail commence rarement par un devis. Il commence par une compréhension de l’activité : chiffre d’affaires, effectif, locaux, déplacements, matériel, sous-traitance, obligations contractuelles, sinistres passés, conventions collectives, statut du dirigeant. Ces éléments permettent de déterminer les risques à couvrir en priorité, sans empiler des garanties inutiles.
Un traducteur entre le terrain et les assureurs
Une entreprise ne décrit pas toujours son activité avec les mots attendus par un assureur. Un artisan, une société de conseil, une agence événementielle ou un cabinet médical n’ont pas les mêmes expositions, même si certains contrats portent le même nom. Le courtier reformule le besoin dans un langage assurantiel précis : responsabilité civile professionnelle, multirisque, flotte automobile, cyber, protection juridique, prévoyance, santé collective ou assurance homme clé.
Cette traduction évite deux erreurs fréquentes : souscrire une garantie trop générale qui ne répond pas au sinistre probable, ou payer une option inutile parce qu’elle semble rassurante sur le papier. Le bon contrat n’est pas celui qui contient le plus de lignes, mais celui qui couvre les bons scénarios avec des montants adaptés.
L’audit des contrats : le point de départ des économies utiles
Avant de demander de nouvelles offres, un courtier sérieux examine les contrats déjà en place. Cet audit des contrats permet d’identifier les incohérences : garanties qui se chevauchent, franchises mal calibrées, plafonds trop faibles, exclusions critiques, activités non déclarées ou contrats reconduits depuis plusieurs années sans mise à jour.
Les économies réalisables ne viennent pas uniquement d’une baisse de prime. Elles peuvent provenir d’une meilleure répartition des garanties. Par exemple, une entreprise peut payer deux contrats qui couvrent partiellement le même risque, tout en restant insuffisamment protégée sur un point sensible comme la perte d’exploitation, la responsabilité après livraison ou les dommages aux biens confiés.
Les doublons coûtent cher, les angles morts coûtent plus cher
Deux offres peuvent sembler jumelles : même intitulé, même prime annuelle, même promesse commerciale. Pourtant, en les regardant de près, elles peuvent s’éloigner fortement sur les exclusions, les délais de carence, les sous-limites par sinistre, la territorialité ou la définition exacte de l’activité assurée. C’est souvent dans ces détails que se joue la qualité du contrat. Comparer deux assurances ne consiste donc pas à mettre deux prix côte à côte, mais à vérifier si elles réagissent de la même manière le jour où le problème survient.
L’audit sert aussi à remettre les contrats en phase avec l’évolution de l’entreprise. Une société qui recrute, ouvre un second site, développe une activité en ligne, achète un véhicule ou signe avec un grand donneur d’ordre ne présente plus le même profil de risque. Un contrat inchangé peut alors devenir insuffisant sans que le dirigeant s’en aperçoive. Les contrats en doublon coûtent cher, mais les garanties absentes au mauvais moment peuvent coûter davantage.
Les documents à préparer avant l’analyse
Pour obtenir un diagnostic utile, mieux vaut réunir les pièces principales avant l’échange avec le courtier. Les contrats complets sont plus utiles que les simples attestations, car les exclusions et conditions particulières se trouvent souvent dans les annexes.
- Contrats d’assurance en cours et conditions particulières.
- Tableau des primes, franchises et dates d’échéance.
- Historique des sinistres si disponible.
- Description actualisée de l’activité et des prestations vendues.
- Effectif, statuts des dirigeants et organisation du travail.
- Contrats clients imposant des garanties minimales.
Appel d’offres assureurs : comparer autre chose que le tarif
Après l’audit, le courtier peut lancer un appel d’offres assureurs auprès d’acteurs adaptés au profil de l’entreprise. L’objectif n’est pas d’envoyer le dossier partout, mais de consulter les compagnies réellement pertinentes : certaines sont mieux placées sur les professions réglementées, d’autres sur l’industrie, le bâtiment, les risques numériques ou les structures de services.
Un bon appel d’offres repose sur un cahier des charges clair. Plus le risque est bien présenté, plus les assureurs peuvent répondre avec une proposition sérieuse. À l’inverse, un dossier approximatif génère des refus, des surprimes ou des garanties trop restrictives.
Les critères qui doivent apparaître dans la comparaison
Le prix reste important, mais il doit être lu avec les autres paramètres du contrat. Une prime basse peut cacher une franchise élevée, un plafond limité ou une exclusion qui rend la garantie moins utile. Le rôle du courtier est de rendre ces écarts visibles et compréhensibles, pour permettre une comparaison des garanties et pas seulement des tarifs.
| Critère comparé | Pourquoi c’est important |
|---|---|
| Montants de garantie | Ils déterminent l’indemnisation maximale en cas de sinistre. |
| Franchises | Elles influencent le reste à charge réel pour l’entreprise. |
| Exclusions | Elles indiquent les situations où l’assureur ne prendra pas en charge. |
| Délais de carence | Ils peuvent retarder l’activation de certaines garanties. |
| Assistance et gestion des sinistres | La qualité du suivi compte autant que le contrat au moment critique. |
La comparaison doit aussi tenir compte des contraintes locales de l’entreprise : lieu d’exercice, déplacements, présence de clientèle dans les locaux, stockage de matériel, interventions chez des clients ou exposition à des risques spécifiques selon le territoire. Sans appliquer une grille standard, le courtier doit adapter son analyse à l’implantation concrète de l’activité et aux conditions dans lesquelles elle est exercée.
Courtier en assurance de personnes : protéger les salariés et les dirigeants
Le courtier en assurance de personnes intervient sur les garanties liées à la santé, à la prévoyance, à la retraite, à l’incapacité, à l’invalidité, au décès ou à certains dispositifs de protection du dirigeant. Pour une entreprise, ces contrats ne sont pas seulement des avantages sociaux : ils touchent à l’attractivité employeur, à la conformité et à la continuité financière.
La mutuelle collective et la prévoyance doivent être cohérentes avec la convention collective, les catégories de personnel et les obligations de l’employeur. Une mauvaise rédaction peut créer des écarts de couverture entre salariés, des incompréhensions au moment d’un arrêt de travail ou des difficultés lors d’un contrôle.
Dirigeants, cadres, salariés : des besoins différents
Un dirigeant non salarié n’a pas la même protection qu’un salarié. Un cadre exposé à de nombreux déplacements n’a pas les mêmes besoins qu’une équipe sédentaire. Un courtier spécialisé examine ces différences pour éviter les contrats trop uniformes. Il peut proposer une couverture adaptée au statut du dirigeant, une prévoyance renforcée pour certaines catégories ou une assurance homme clé si la disparition temporaire ou définitive d’une personne met l’activité en péril.
En assurance de personnes, le sujet ne se limite pas au remboursement des frais de santé. Il faut aussi regarder le maintien de revenu, la protection de la famille, la fiscalité éventuelle, les modalités d’adhésion, les dispenses possibles et la portabilité des droits. Ces points sont techniques, mais ils ont des conséquences très concrètes pour les salariés comme pour l’entreprise.
Bien choisir son courtier et préparer une demande de devis efficace
Choisir un courtier ne consiste pas à retenir celui qui promet l’économie la plus rapide. Il faut vérifier sa méthode, sa spécialisation et sa capacité à expliquer les arbitrages. Un bon courtier doit être capable de dire pourquoi une offre moins chère n’est pas forcément la meilleure, ou pourquoi une garantie plus coûteuse se justifie compte tenu du risque.
Les questions à poser avant de confier son dossier
Avant de lancer une demande de devis, quelques questions permettent de qualifier le professionnel. Elles évitent de comparer des interlocuteurs sur une simple impression commerciale et aident à comprendre la méthode de travail proposée.
- Travaillez-vous avec plusieurs compagnies ou avec un nombre restreint de partenaires ?
- Réalisez-vous un audit des contrats existants avant de proposer une nouvelle offre ?
- Quels types d’entreprises ou de métiers accompagnez-vous le plus souvent ?
- Comment présentez-vous les écarts entre les garanties, franchises et exclusions ?
- Assurez-vous un suivi en cas de sinistre ou seulement la mise en place du contrat ?
- À quel moment faut-il revoir les contrats : croissance, embauche, nouveau local, nouvelle activité ?
Une demande vague produit une réponse vague. À l’inverse, une présentation claire de l’activité, des contrats en cours et des objectifs permet au courtier de solliciter les assureurs dans de bonnes conditions et de défendre le dossier avec plus de précision.
Pour une entreprise, les courtiers en assurance sont surtout utiles lorsqu’ils agissent comme des partenaires de décision : audit des contrats, appel d’offres ciblé, comparaison pédagogique et suivi dans le temps. Cette méthode permet de payer le juste prix, mais surtout de savoir pourquoi l’on est bien couvert.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Responsabilité civile professionnelle à Fort-de-France : le tarif ne suffit pas pour choisir
 Promoteurs immobiliers : sécuriser décennale, CNR et AMO avant le chantier
 Assurance locaux tertiaires : des bureaux protégés, mais une activité vraiment couverte ?
 Assurance atelier artisan : protéger ses machines ne suffit pas à sauver son activité