Responsabilité civile professionnelle à Fort-de-France : le tarif ne suffit pas pour choisir
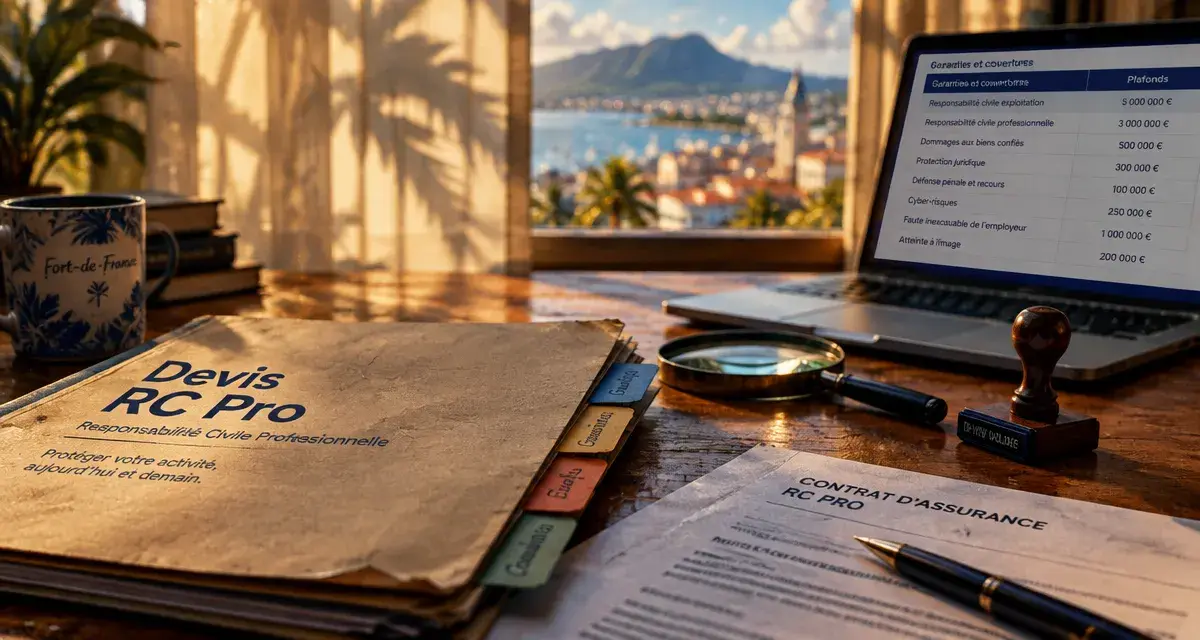
Pour trouver une responsabilité civile professionnelle à Fort-de-France, commencez par un interlocuteur qui étudie votre activité réelle, puis demandez un devis détaillant les garanties et leurs limites. Arthur Assurances et Caducée Conseils présentent notamment des services ciblant cette recherche locale. Le bon contrat doit correspondre à votre métier, à vos interventions en Martinique et aux conséquences financières d’une éventuelle mise en cause, pas seulement à votre budget.
Quel interlocuteur solliciter à Fort-de-France ?
Un courtier en assurances intervient comme intermédiaire pour analyser vos besoins et rechercher une solution adaptée. Son intérêt tient à sa capacité à expliquer les différences entre contrats : activités acceptées, dommages susceptibles d’être couverts, exclusions ou conditions d’indemnisation. Demandez-lui également quels assureurs il consulte et quel accompagnement il assure après la souscription.
Plusieurs acteurs peuvent entrer dans votre recherche, avec des positionnements distincts :
- Arthur Assurances présente une offre de recherche de RC professionnelle ciblant Fort-de-France et la Martinique, avec une approche personnalisée.
- Caducée Conseils s’adresse notamment aux infirmiers et aux professions médicales libérales recherchant une RC professionnelle à Fort-de-France.
- Global Assurances Caraïbes évoque la protection des biens et des personnes pour les entreprises, artisans, commerçants et professions libérales en Martinique et en Guadeloupe. Faites confirmer la disponibilité d’une RC pro pour votre activité.
Une page mentionnant Fort-de-France ne garantit pas, à elle seule, un accueil physique sur place. Vérifiez les coordonnées, les modalités de rendez-vous, la zone d’intervention et l’identité de l’assureur qui portera le risque. Vous pouvez aussi contrôler l’immatriculation du courtier au registre de l’ORIAS.
Enfin, distinguez proximité du conseiller et territoire couvert par le contrat. Un interlocuteur intervenant en Martinique ne signifie pas que toutes vos prestations hors de l’île, ou pour des clients étrangers, sont automatiquement assurées.
Partir des risques de votre métier, pas d’une formule standard
La responsabilité civile professionnelle vise à couvrir, dans les limites du contrat, les conséquences financières de dommages causés à des tiers dans le cadre de l’activité assurée. Une erreur, une omission ou une faute professionnelle peut entraîner une réclamation. La prise en charge dépend notamment des circonstances, de votre responsabilité et des garanties souscrites.
Les dommages peuvent être corporels, matériels ou immatériels. Par exemple, un conseil erroné peut occasionner une perte financière à un client ; une intervention peut endommager son équipement. Ces situations illustrent des risques à discuter avec le courtier, pas des garanties acquises dans toutes les offres.
Décrire précisément ce que vous faites
Chef d’entreprise, artisan, commerçant ou professionnel libéral : votre intitulé de métier ne suffit pas toujours. Précisez vos prestations, vos lieux d’intervention, les biens qui vous sont confiés, le recours à des sous-traitants et vos éventuelles activités annexes. Une activité absente de la déclaration peut poser un problème de couverture lors d’un sinistre.
Pensez aussi aux effets d’engrenage. Une erreur apparemment limitée peut bloquer une livraison, retarder un chantier puis provoquer une demande d’indemnisation pour perte d’exploitation chez le client. Pour évaluer votre besoin, ne regardez donc pas uniquement le prix de votre prestation : demandez-vous quelle chaîne de conséquences elle pourrait déclencher. Cette lecture aide à discuter utilement des dommages immatériels et du plafond de garantie.
Le caractère obligatoire de l’assurance dépend de la profession et des règles applicables. Certaines activités exigent en outre des assurances spécifiques : une RC pro généraliste ne remplace pas, par exemple, une garantie décennale lorsque celle-ci est requise.
Comparer les devis sur des garanties équivalentes
Un tarif avantageux n’a de sens que si la couverture répond au besoin. Arthur Assurances et Caducée Conseils mettent en avant la recherche d’un prix adapté ou avantageux, mais cela ne constitue pas une garantie d’obtenir l’offre la moins chère. Sans étude de votre dossier, aucun montant sérieux ne peut être annoncé ici.
Pour comparer, transmettez la même description d’activité à chaque interlocuteur et demandez les documents contractuels, pas seulement une cotisation annuelle.
| Point à examiner | Question à poser avant de signer |
|---|---|
| Activités assurées | Toutes mes prestations et activités annexes figurent-elles au contrat ? |
| Nature des garanties | Quels dommages corporels, matériels et immatériels sont couverts ? |
| Plafonds | Quelle limite s’applique par sinistre et, éventuellement, par année d’assurance ? |
| Franchises | Quelle somme restera à ma charge et selon quel calcul ? |
| Exclusions | Quelles situations ou prestations ne sont pas prises en charge ? |
| Territoire et durée | Où et dans quelles conditions temporelles la garantie s’applique-t-elle ? |
| Gestion des réclamations | À qui déclarer un sinistre et quel accompagnement est prévu ? |
Vérifiez également la distinction entre RC professionnelle, RC exploitation et éventuelle garantie après livraison. Selon votre métier, ces protections peuvent répondre à des situations différentes. Demandez des exemples adaptés à votre quotidien et une confirmation écrite des points déterminants.
Pour réduire le coût, mieux vaut examiner les doublons entre contrats ou ajuster une franchise supportable que supprimer une garantie essentielle. Comparez aussi le coût annuel total, les éventuels frais et les modalités de paiement.
Infirmiers et professions médicales : examiner aussi les conditions d’exercice
Pour les professionnels de santé exerçant à titre libéral, la responsabilité civile professionnelle constitue une obligation légale. Caducée Conseils la mentionne dans son accompagnement des infirmiers et professions médicales libérales. Le choix doit tenir compte de la profession exacte et des actes effectivement pratiqués.
Indiquez notamment si vous exercez en cabinet, à domicile, en remplacement ou dans plusieurs structures. Signalez vos activités complémentaires et demandez comment sont traitées les réclamations liées à des actes antérieurs, à un changement d’assureur ou à une cessation d’activité. Ces questions sont particulièrement importantes pour comprendre l’application de la garantie dans le temps.
La RC pro protège contre une mise en cause ; elle ne remplace pas votre protection sociale. Une incapacité à travailler, vos propres frais de santé ou votre retraite relèvent d’autres dispositifs.
Caducée Conseils évoque ainsi l’assurance volontaire individuelle AT/MP, relative aux accidents du travail et maladies professionnelles, ainsi que l’épargne retraite Loi Madelin. Pour cette dernière, faites préciser la nature du dispositif évoqué et les possibilités actuelles : la mention commerciale ne suffit pas à établir qu’un ancien contrat peut encore être ouvert.
Préparer une demande de devis exploitable
Une demande précise facilite une réponse pertinente et limite les échanges incomplets. Avant de contacter un courtier intervenant à Fort-de-France, réunissez les informations suivantes :
- Votre profession, votre statut juridique et votre numéro SIREN si vous en disposez.
- La description détaillée des prestations et les territoires d’intervention.
- Votre chiffre d’affaires réalisé ou prévisionnel et votre effectif.
- Vos contrats existants, leurs échéances et les éventuelles réclamations antérieures.
- La date de prise d’effet souhaitée et les exigences d’assurance de vos clients.
Demandez ensuite un devis écrit, les conditions applicables et les modalités de délivrance de l’attestation. Ne confondez pas devis et couverture effective : faites confirmer la date d’effet et les démarches nécessaires avant de commencer une prestation nécessitant une assurance.
Profitez de cet échange pour distinguer les autres besoins de l’entreprise. L’assurance des locaux et du matériel protège vos biens ; la mutuelle et la prévoyance collective concernent la protection des salariés. LC2 Courtage présente notamment ces protections collectives, qui ne remplacent pas une RC professionnelle.
Pour avancer, sollicitez une étude personnalisée auprès d’un interlocuteur dont l’intervention en Martinique est confirmée. Votre objectif : obtenir une proposition compréhensible, adaptée à votre activité et comparable à d’autres offres, avec des réponses écrites sur les garanties qui comptent réellement pour vous.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MMA pro PME : assurer ses locaux ne suffit pas à protéger son activité
 Inixia : les points à vérifier avant de choisir une assurance professionnelle
 Convention collective courtage assurance : IDCC 2247, classes A à H et droits à vérifier
 ORIAS : les 8 chiffres à contrôler avant de signer avec un courtier