ORIAS : les 8 chiffres à contrôler avant de signer avec un courtier
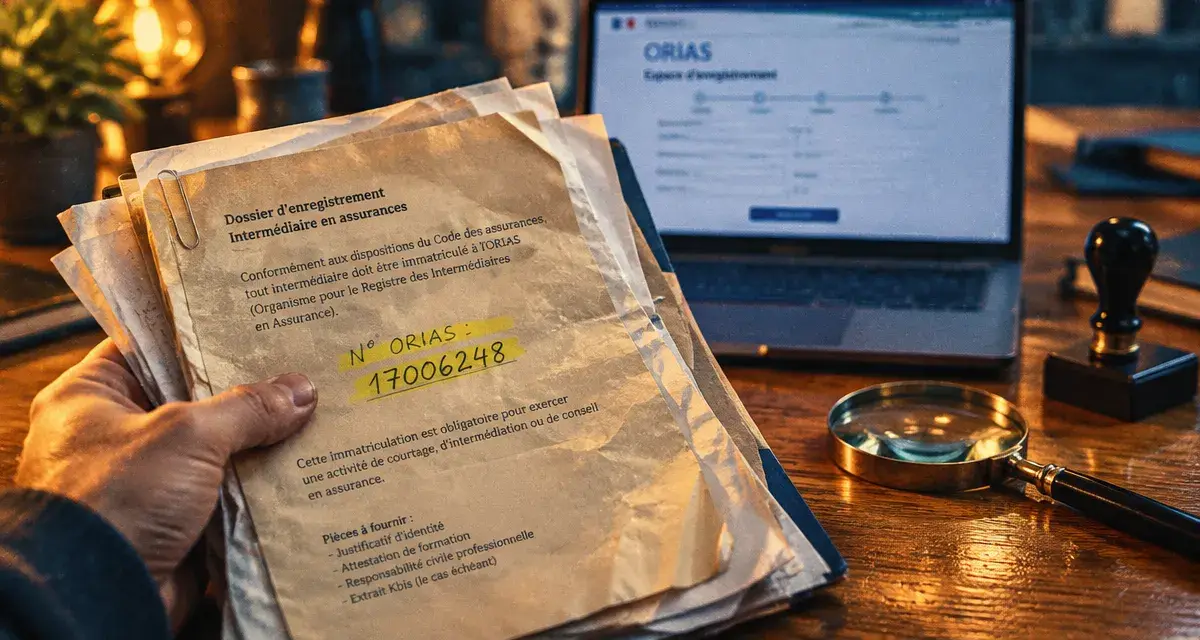
Avant de confier un audit de contrats, une demande de devis ou une mission de courtage, le réflexe le plus simple consiste à vérifier l’immatriculation ORIAS du professionnel. Ce registre officiel permet de savoir si un intermédiaire est autorisé à exercer dans l’assurance, la banque ou la finance. Pour une entreprise, c’est un contrôle rapide qui évite de s’engager avec un interlocuteur non habilité.
ORIAS : le registre qui rend l’intermédiaire vérifiable
L’ORIAS désigne l’Organisme pour le registre unique des intermédiaires en assurance, banque et finance. Il tient un registre unique consultable, pour identifier les professionnels autorisés à distribuer certains produits ou services réglementés. Ce n’est donc ni un label commercial, ni une recommandation sur la qualité d’un cabinet : c’est une preuve administrative d’immatriculation.
Créé en 2007, l’ORIAS est présenté comme une association relevant de la loi 1901. Son rôle répond à un besoin de sécurité et de transparence : lorsqu’un professionnel intervient comme intermédiaire, le public doit pouvoir vérifier qu’il répond aux conditions requises pour exercer. Cette vérification est particulièrement utile dans l’assurance professionnelle, où un dirigeant peut être amené à partager des informations sensibles sur son activité, ses contrats, ses risques et ses garanties.
Le registre concerne des métiers différents, mais reliés par une même logique : l’intermédiaire ne fabrique pas nécessairement le produit financier ou assurantiel, il le présente, le propose, le conseille ou le distribue. Dans le cas d’un courtier en assurance professionnelle, l’immatriculation ORIAS aide à distinguer un acteur déclaré d’un simple apporteur de contact sans autorisation claire.
Ce que le numéro ORIAS prouve, et ce qu’il ne prouve pas
Le numéro ORIAS comporte 8 chiffres. Il doit figurer sur les documents commerciaux et d’information du professionnel concerné. Sa présence permet d’effectuer une recherche sur le registre, mais elle ne doit pas être interprétée trop vite : un numéro affiché n’a de valeur que s’il correspond bien au professionnel, à son activité et à sa catégorie d’inscription.
Une autorisation d’exercer dans une catégorie précise
L’immatriculation ORIAS indique que le professionnel est enregistré pour une ou plusieurs catégories. C’est un point à contrôler, car un intermédiaire peut être autorisé pour une activité sans l’être pour une autre. Par exemple, un acteur inscrit pour une activité d’intermédiation en assurance n’est pas automatiquement autorisé à exercer une activité bancaire ou de conseil financier.
Pour une entreprise qui cherche un courtier spécialisé, la question n’est donc pas seulement : « a-t-il un numéro ? » Elle devient : « ce numéro correspond-il bien à l’activité que je vais lui confier ? » Cette nuance compte lorsque la mission porte sur une responsabilité civile professionnelle, une multirisque, une flotte automobile, une décennale ou une couverture de risques spécifiques.
Un contrôle de conformité, pas une garantie de performance
L’ORIAS ne dit pas si l’offre proposée est la moins chère, la mieux adaptée ou la plus performante. Il ne remplace pas l’analyse des garanties, des exclusions, des franchises, des plafonds d’indemnisation ou de la solidité du conseil. En revanche, il confirme que l’intermédiaire apparaît dans le registre pour l’activité déclarée.
Autrement dit, l’immatriculation est un seuil d’entrée. Elle rassure sur le droit d’exercer, mais elle ne dispense pas de comparer les offres du marché, de demander des explications écrites et de vérifier que le contrat répond réellement aux risques de votre métier.
Vérifier une immatriculation ORIAS avant de s’engager
La vérification se fait directement sur le site officiel de l’ORIAS. L’objectif est de confirmer que le numéro, le nom du professionnel et la catégorie d’activité concordent. Cette étape prend peu de temps et doit idéalement intervenir avant la signature d’un mandat, l’envoi de pièces sensibles ou l’acceptation d’une proposition d’assurance.
Les points à contrôler sur le registre
Lorsque vous consultez le registre, commencez par rechercher le numéro à 8 chiffres indiqué sur les documents du professionnel. Vérifiez ensuite que l’identité affichée correspond à l’interlocuteur ou à la structure avec laquelle vous échangez. Enfin, regardez la ou les catégories d’inscription : elles doivent être cohérentes avec la mission annoncée.
Le numéro ORIAS sert de point de départ : il ne suffit pas de le voir imprimé en bas d’une plaquette, il faut remonter jusqu’au registre. Ce réflexe change la lecture d’un document commercial. Au lieu de vous fier uniquement à un discours de confiance, vous confrontez trois éléments concrets : le numéro, l’identité déclarée et le périmètre d’activité. C’est souvent à ce stade que les incohérences apparaissent, notamment lorsqu’un professionnel se présente comme spécialiste de plusieurs domaines réglementés sans que son inscription ne reflète clairement cette polyvalence.
Quand faut-il faire cette vérification ?
Le bon moment est avant tout engagement. Pour une entreprise, cela signifie avant de transmettre un dossier complet de sinistralité, des bilans, des contrats existants ou des informations sur les effectifs. La vérification est aussi pertinente lorsqu’un courtier promet une économie importante, lorsqu’il demande un mandat exclusif ou lorsqu’il intervient après une résiliation difficile.
Dans le cadre d’une assurance professionnelle, le courtier peut lancer des appels d’offres auprès d’assureurs, comparer des garanties et négocier des conditions. Ce rôle suppose un niveau de confiance élevé. Contrôler l’immatriculation ORIAS ne ralentit pas la démarche : cela sécurise le point de départ de la relation.
Qui doit être immatriculé à l’ORIAS ?
L’obligation d’immatriculation concerne les intermédiaires exerçant dans des domaines réglementés, notamment l’assurance, la banque, les services d’investissement et le financement participatif. Les catégories exactes varient selon l’activité exercée, le statut du professionnel et la nature de son intervention auprès du client.
| Famille d’activité | Exemples de professionnels concernés | Point de vigilance pour le client |
|---|---|---|
| Assurance | Courtiers, agents généraux, mandataires d’assurance | Vérifier que l’inscription correspond bien à l’intermédiation en assurance |
| Banque | Intermédiaires en opérations de banque et services de paiement, souvent désignés IOBSP | Ne pas confondre assurance professionnelle et activité de crédit ou de paiement |
| Finance | Conseillers en investissements financiers, ou CIF | Contrôler la catégorie avant tout conseil portant sur des placements |
| Financement participatif | Intermédiaires liés à des opérations de financement participatif | Identifier le cadre d’intervention exact avant d’investir ou de financer |
Cette diversité explique pourquoi le registre est utile aussi bien aux particuliers qu’aux professionnels. Un dirigeant peut rencontrer plusieurs types d’intermédiaires dans la même année : un courtier pour ses assurances, un intermédiaire bancaire pour un financement, un conseiller financier pour sa trésorerie. Le réflexe ORIAS reste le même, mais la catégorie à vérifier change.
Dans l’assurance d’entreprise, l’inscription du courtier n’est qu’une partie du sujet. Il faut aussi s’assurer qu’il comprend le métier, les contraintes contractuelles, les obligations sectorielles et les risques réels. Un bon audit ne se limite pas à rechercher une prime plus basse : il identifie les doublons, les trous de garantie et les clauses qui peuvent poser problème au moment du sinistre.
S’inscrire à l’ORIAS : les grands prérequis à connaître
Pour un professionnel qui souhaite exercer une activité d’intermédiation, l’inscription ORIAS doit être anticipée avant le démarrage effectif de l’activité concernée. La première étape consiste à identifier la bonne catégorie d’inscription. C’est elle qui détermine les conditions applicables et les justificatifs à préparer.
Les conditions généralement examinées
L’inscription est liée à plusieurs exigences : la capacité professionnelle, l’honorabilité, la responsabilité civile professionnelle et, dans certains cas, la garantie financière. Ces éléments encadrent l’activité et protègent les clients contre des pratiques non conformes ou insuffisamment sécurisées.
La capacité professionnelle permet de démontrer que l’intermédiaire possède les compétences nécessaires pour exercer. L’honorabilité renvoie à l’aptitude à exercer une activité réglementée. La responsabilité civile professionnelle couvre les conséquences de certaines fautes, erreurs ou omissions commises dans le cadre de l’activité. La garantie financière, lorsqu’elle est requise, apporte une protection supplémentaire.
Préparer un dossier cohérent
Un dossier d’immatriculation ne doit pas être préparé comme une simple formalité administrative. Il doit refléter l’activité réellement exercée. Le professionnel doit donc clarifier son modèle : courtage en assurance, mandat, intermédiation bancaire, conseil financier ou autre activité réglementée. Une mauvaise catégorie peut créer un décalage entre le discours commercial et le droit d’exercer.
Pour un cabinet de courtage en assurance professionnelle, cette cohérence compte beaucoup. Les clients attendent un interlocuteur capable d’auditer leurs contrats, de consulter plusieurs assureurs, de comparer les offres et de conseiller la souscription. L’immatriculation ORIAS est alors le socle réglementaire ; l’expertise métier, la méthode d’analyse et la qualité du suivi font ensuite la différence.
Le bon réflexe : combiner ORIAS, comparaison et conseil écrit
Consulter l’ORIAS est une étape de réassurance, pas la fin du processus de choix. Pour sélectionner un courtier ou un intermédiaire, il faut croiser plusieurs signaux : immatriculation valide, catégorie adaptée, clarté du mandat, qualité des explications et transparence sur les garanties proposées.
Avant de signer, demandez au professionnel d’expliquer pourquoi une offre est recommandée plutôt qu’une autre. Un courtier sérieux doit pouvoir comparer les garanties, les exclusions, les franchises et les plafonds, pas seulement annoncer une économie. Dans l’assurance professionnelle, le contrat le moins cher peut devenir coûteux s’il laisse un risque majeur hors couverture.
Le numéro ORIAS à 8 chiffres est donc un excellent premier filtre. Il confirme que l’intermédiaire peut être vérifié dans un registre officiel. Ensuite, la décision doit reposer sur la pertinence du conseil, la compréhension de votre activité et la capacité à mettre en concurrence les assureurs dans votre intérêt.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Garantie d’actif et de passif : les clauses qui protègent vraiment après la cession
 Bris machine : une réparation couverte ne garantit pas votre chiffre d’affaires
 Assurance professionnelle aéronautique : les angles morts entre atelier, hangar et vol
 Courtier en assurance professionnelle : comparer, négocier et sécuriser ses contrats