Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige
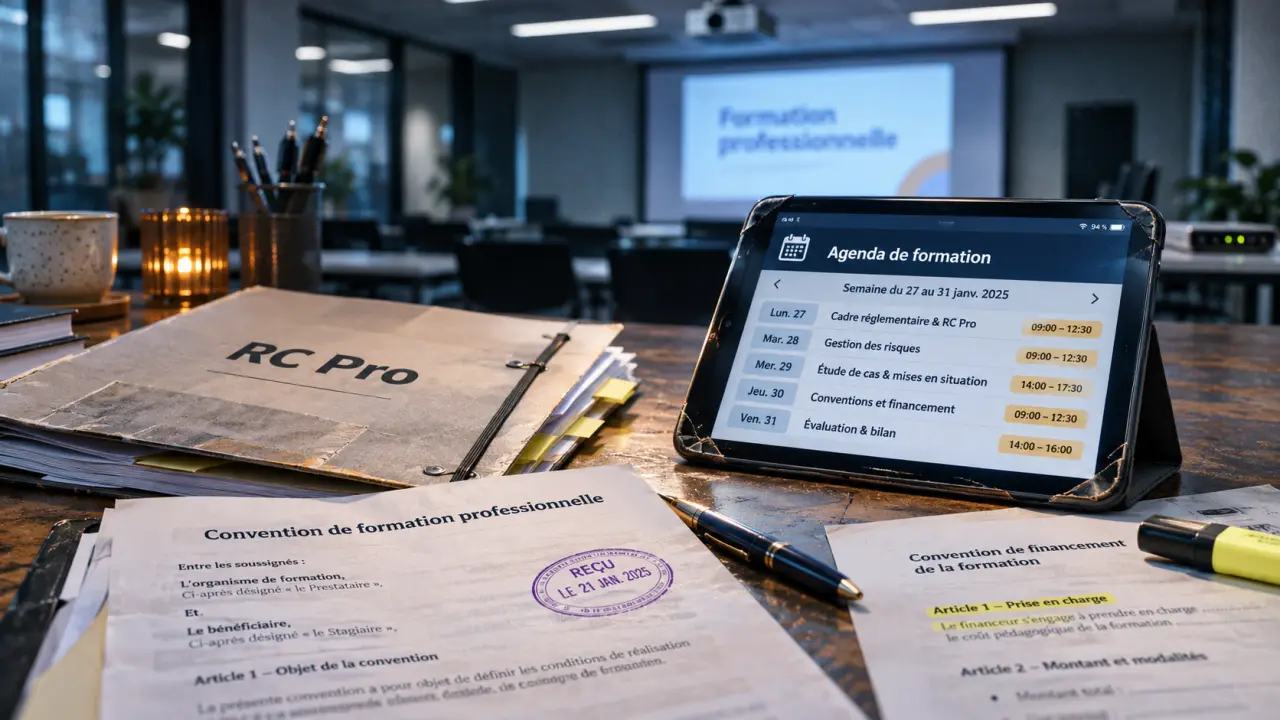
Un organisme de formation engage sa responsabilité dès qu’il conseille, encadre, accueille ou évalue des apprenants. Une erreur dans un programme, un accident pendant un atelier, une fuite de données ou un conflit avec une entreprise cliente peut vite coûter plus cher qu’une cotisation d’assurance bien choisie. L’enjeu n’est pas d’empiler les contrats, mais de couvrir les risques réels de l’activité.
Pour un formateur indépendant, un centre avec salles de cours, un organisme certifié Qualiopi ou une structure qui intervient chez ses clients, l’assurance doit suivre la façon dont les formations sont vendues, délivrées et suivies. Un courtier spécialisé peut aider à comparer les garanties, repérer les exclusions et négocier des offres cohérentes avec votre modèle économique.
Les risques propres à un organisme de formation
La responsabilité liée au contenu pédagogique
Le premier risque concerne la qualité de la prestation intellectuelle. Un client peut reprocher à l’organisme une formation inadaptée, une erreur de conseil, un support obsolète, une préparation insuffisante à une certification ou un manquement dans l’accompagnement. Même si le litige n’est pas toujours fondé, il faut parfois répondre à une mise en cause, constituer un dossier, échanger avec un avocat ou négocier une indemnisation.
Ce risque est plus sensible dans les formations réglementées, techniques, financières, managériales ou liées à la sécurité. Plus la formation a des conséquences concrètes sur le poste de travail de l’apprenant, plus l’organisme doit pouvoir démontrer qu’il a fourni un contenu sérieux, traçable et conforme à ce qui était vendu.
Les dommages causés aux personnes ou aux biens
Un apprenant qui chute dans une salle, du matériel endommagé chez un client, un vidéoprojecteur renversé pendant une session ou un accident lors d’un exercice pratique peuvent engager la responsabilité de l’organisme. Ce point ne concerne pas seulement les formations manuelles ou industrielles : une simple session en présentiel suffit à créer un risque d’accueil du public.
Lorsque les formations se déroulent dans des locaux loués, partagés ou mis à disposition, il faut aussi vérifier qui assure quoi. Le bailleur, l’espace de coworking ou l’entreprise cliente peut disposer de ses propres assurances, mais cela ne remplace pas nécessairement la couverture de l’organisme de formation en cas de faute, de négligence ou de dommage imputable à son intervention.
La RC Pro, socle de l’assurance pour les formateurs
Ce que couvre généralement la responsabilité civile professionnelle
La responsabilité civile professionnelle, souvent appelée RC Pro, couvre les conséquences financières de dommages causés à des tiers dans le cadre de l’activité. Pour un organisme de formation, elle peut intervenir en cas d’erreur, d’omission, de négligence, de conseil inadapté, de retard préjudiciable ou de dommage matériel et corporel, selon les garanties prévues au contrat.
Elle est souvent demandée par les clients professionnels, les donneurs d’ordre, les plateformes, certains financeurs ou partenaires. Même lorsqu’elle n’est pas imposée par un texte dans toutes les situations, elle devient en pratique un repère de sérieux et un filet de sécurité. Sans RC Pro, l’organisme assume lui-même les frais de défense et les éventuelles indemnisations.
Les exclusions à lire avant de signer
Le prix d’une RC Pro ne dit pas tout. Les exclusions, les plafonds d’indemnisation, les franchises et la définition exacte de l’activité déclarée sont décisifs. Un contrat prévu pour du conseil généraliste ne couvre pas forcément une activité de formation technique, de coaching professionnel, d’évaluation de compétences ou de préparation à une certification.
Il faut aussi contrôler la couverture des sous-traitants, des intervenants occasionnels et des formations réalisées à distance. Si votre organisme fait appel à des formateurs indépendants, le contrat doit préciser si leurs fautes sont couvertes lorsqu’ils interviennent pour votre compte. À défaut, un sinistre peut révéler un trou de garantie au pire moment.
Une assurance ne compense pas une organisation fragile. Les feuilles d’émargement, conventions signées, objectifs pédagogiques, preuves de présence, évaluations, échanges de cadrage et versions datées des supports forment une base documentaire utile. En cas de réclamation, ces éléments aident l’assureur à comprendre ce qui s’est réellement passé et à défendre l’organisme. Sans traçabilité, même une bonne garantie peut devenir plus difficile à mobiliser.
Locaux, matériel, cyber : les garanties souvent oubliées
La multirisque professionnelle pour les salles et équipements
Si l’organisme dispose de bureaux, de salles de formation, d’un espace d’accueil ou de matériel pédagogique, la multirisque professionnelle mérite une attention particulière. Elle peut couvrir l’incendie, le dégât des eaux, le vol, le vandalisme, le bris de matériel, ainsi que la perte d’exploitation selon les options choisies.
Un centre de formation qui ne peut plus accueillir ses apprenants pendant plusieurs semaines peut perdre du chiffre d’affaires, devoir louer une salle en urgence ou reporter des sessions. La question n’est donc pas seulement de rembourser un ordinateur ou du mobilier, mais de maintenir l’activité lorsque l’exploitation est perturbée.
Le risque cyber et les données des apprenants
Les organismes de formation traitent des données personnelles parfois délicates dans la pratique : identités, coordonnées, parcours professionnels, évaluations, documents administratifs, parfois informations liées au handicap ou à l’adaptation pédagogique. Une cyberattaque, une erreur d’envoi, un compte piraté ou une plateforme compromise peut entraîner des frais techniques, juridiques et réputationnels.
Une garantie cyber peut prendre en charge l’assistance informatique, la gestion de crise, certaines pertes d’exploitation, la notification des personnes concernées ou l’accompagnement juridique. Elle devient particulièrement pertinente lorsque l’organisme utilise un LMS, vend des formations en ligne, conserve des dossiers apprenants ou travaille avec des entreprises qui exigent un niveau de sécurité contractuel.
| Situation de l’organisme | Garanties à vérifier en priorité |
|---|---|
| Formateur indépendant sans local | RC Pro, protection juridique, couverture des déplacements |
| Centre avec salles de formation | RC Pro, multirisque locaux, dommages aux biens, perte d’exploitation |
| Organisme en distanciel | RC Pro, cyber, protection des données, indisponibilité des outils |
| Formations techniques ou pratiques | RC Pro renforcée, dommages corporels, matériel utilisé, consignes de sécurité |
| Intervenants sous-traitants | Extension aux sous-traitants, attestation RC Pro des formateurs, clauses contractuelles |
Adapter le contrat à votre modèle de formation
Présentiel, distanciel ou intra-entreprise : les besoins changent
Un organisme qui forme exclusivement en visioconférence n’a pas les mêmes priorités qu’un centre qui reçoit du public ou qu’une structure qui envoie ses formateurs sur des sites industriels. Le présentiel augmente les sujets liés à l’accueil, aux locaux et aux accidents. Le distanciel renforce les enjeux de disponibilité des plateformes, de données et de preuve de réalisation. L’intra-entreprise ajoute des risques liés aux déplacements, au matériel du client et aux règles de sécurité du site d’accueil.
Le contrat doit donc décrire l’activité avec précision : types de formations, publics formés, lieux d’intervention, volume d’activité, recours à la sous-traitance, usage d’outils numériques, éventuelles certifications préparées. Une déclaration trop vague peut conduire à une prime mal calibrée ou à une contestation en cas de sinistre.
Le rôle des attestations et des clauses clients
De nombreux clients demandent une attestation d’assurance avant de signer une convention. Il ne faut pas la traiter comme une simple formalité administrative. Elle doit correspondre à l’activité exercée, mentionner une période de validité et afficher des plafonds cohérents avec les missions acceptées.
Les clauses de responsabilité présentes dans les contrats clients doivent aussi être relues. Certaines imposent des plafonds élevés, des obligations de sécurité, des délais de réaction ou des engagements d’indemnisation qui dépassent ce que l’assurance couvre. Avant d’accepter un grand compte ou un marché important, il est prudent de rapprocher les clauses contractuelles et les garanties disponibles.
Pourquoi passer par un courtier en assurance professionnelle
Comparer seul plusieurs contrats peut sembler simple, mais les différences se cachent souvent dans les définitions, les exclusions et les extensions. Un courtier en assurance professionnelle commence par auditer l’activité : nature des formations, statut de l’organisme, chiffre d’affaires, locaux, intervenants, contrats clients, sinistres antérieurs et outils numériques utilisés.
Il peut ensuite lancer des appels d’offres auprès de plusieurs assureurs, comparer les niveaux de garantie et négocier un programme adapté. L’objectif n’est pas seulement de chercher le tarif le plus bas, mais d’éviter de payer pour des garanties inutiles tout en renforçant les points sensibles. Pour certains organismes, les économies viennent d’un regroupement cohérent des contrats ; pour d’autres, elles viennent d’une meilleure déclaration du risque ou d’une franchise mieux choisie.
Avant de demander un devis, préparez quelques éléments simples : extrait d’immatriculation, description des formations, chiffre d’affaires, part de présentiel et de distanciel, existence de locaux, liste du matériel, recours à des sous-traitants et exemples de contrats clients. Avec ces informations, le courtier peut obtenir des réponses plus précises et vous aider à choisir une assurance alignée sur votre organisme de formation.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MMA pro PME : assurer ses locaux ne suffit pas à protéger son activité
 Courtier en assurance professionnelle : comparer, négocier et sécuriser ses contrats
 Assurance auto pro tous risques : le matériel et l’immobilisation ne sont pas toujours couverts
 Assurance cabinet libéral : protéger les locaux ne suffit pas à préserver vos revenus