Assurance auto pro tous risques : le matériel et l’immobilisation ne sont pas toujours couverts
Une assurance auto pro tous risques protège votre véhicule même lors d’un accident responsable, dans les limites du contrat. Mais elle ne couvre pas automatiquement vos outils, vos aménagements ni les conséquences d’un arrêt de travail. Pour choisir une formule réellement adaptée, comparez autant les dommages assurés que les franchises, l’indemnisation et les solutions permettant de poursuivre votre activité.
Partir de votre usage professionnel pour choisir la bonne formule
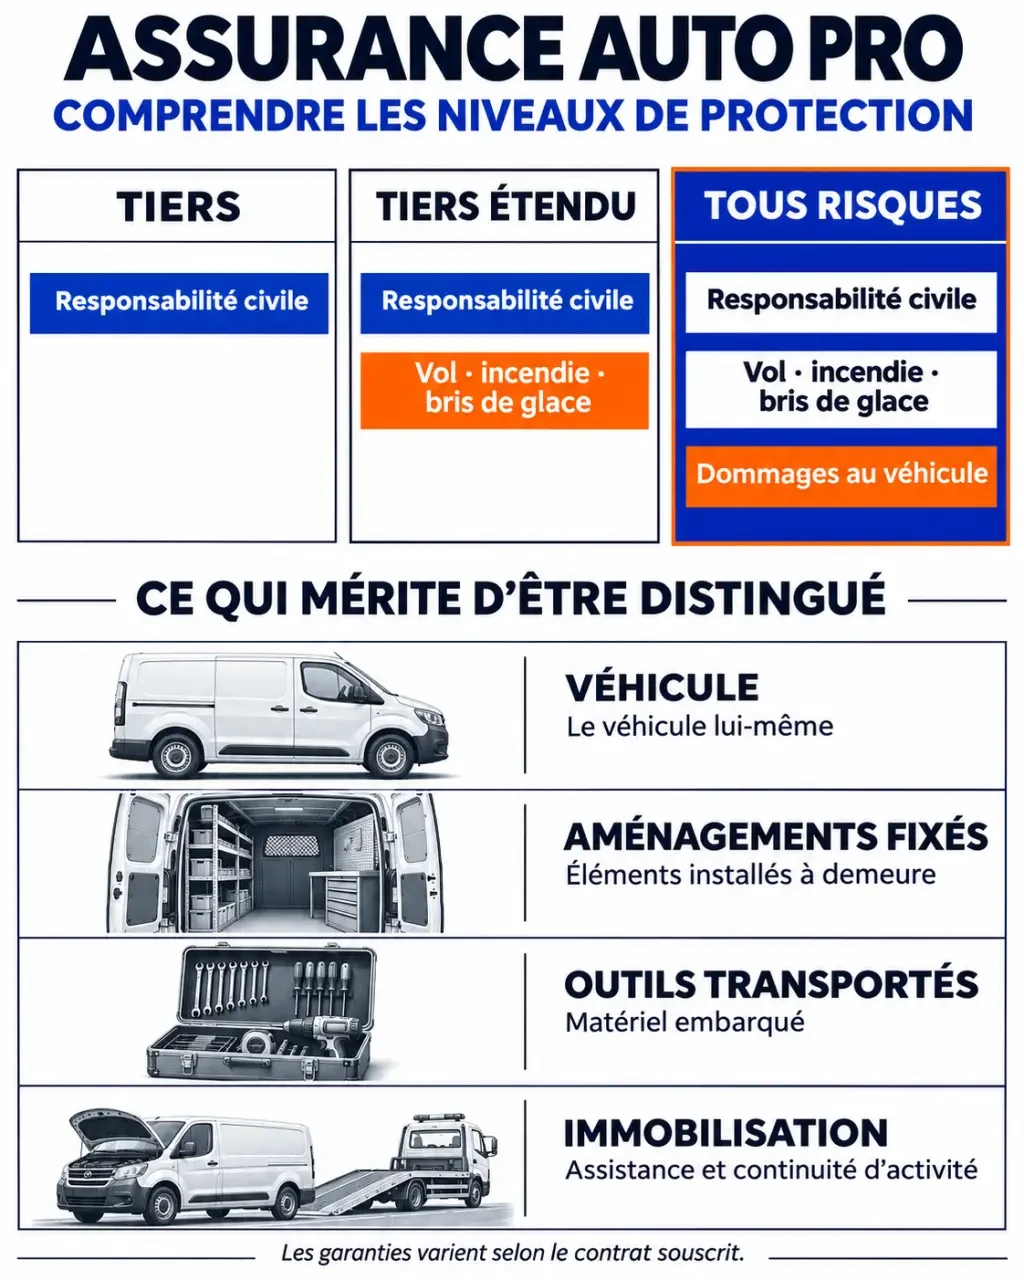
La responsabilité civile automobile constitue le socle obligatoire : elle indemnise les dommages causés aux tiers. Le tous risques ajoute notamment une garantie dommages tous accidents, qui peut prendre en charge les dégâts de votre véhicule lorsque vous êtes responsable ou qu’aucun tiers n’est identifié. Cette protection reste soumise aux exclusions et franchises prévues.
Un contrat particulier n’est pas nécessairement adapté aux tournées commerciales, aux déplacements entre chantiers ou aux livraisons. Déclarez précisément votre activité : un trajet domicile-travail ne décrit pas les mêmes risques qu’une utilisation quotidienne auprès de clients. Un usage professionnel non déclaré peut compromettre votre indemnisation.
| Formule | Protection principale | Arbitrage à envisager |
|---|---|---|
| Tiers | Responsabilité civile, avec services variables | Véhicule de faible valeur dont vous pouvez financer le remplacement |
| Tiers étendu | Garanties supplémentaires, notamment vol, incendie ou bris de glace selon l’offre | Protection intermédiaire sans couverture générale des accidents responsables |
| Tous risques | Dommages tous accidents en complément des garanties prévues | Véhicule récent, financé ou indispensable à l’activité |
Précisez aussi les conducteurs autorisés : dirigeant, salariés, conjoint ou associés. Vérifiez l’usage personnel, le prêt de volant et les éventuelles franchises supplémentaires. Les conditions d’acceptation dépendent du véhicule : voiture, utilitaire, remorque ou véhicule spécialisé. À titre d’exemple, l’offre MAIF pour indépendants vise notamment les voitures et utilitaires d’un poids inférieur ou égal à 3,5 tonnes ; Abeille présente une offre pour 1 à 5 véhicules.
Distinguer le véhicule, ses aménagements et son chargement
Le mot « tous risques » ne signifie pas « tout est assuré ». Vol, incendie, bris de glace, vandalisme, événements climatiques et catastrophes naturelles doivent être examinés dans le tableau des garanties. Vérifiez également la protection corporelle du conducteur : ses plafonds et conditions comptent autant que la réparation de la carrosserie.
Les équipements fixés ne se confondent pas avec les outils transportés
Une galerie, des rayonnages ou un équipement installé dans l’utilitaire peuvent relever des aménagements professionnels et accessoires hors série. Les perceuses, appareils de mesure, marchandises et autres biens transportés relèvent plutôt du contenu professionnel. Ces protections peuvent nécessiter des options distinctes, avec leurs propres plafonds.
Pour un artisan, assurer le fourgon sans assurer son outillage laisse une part importante du risque à sa charge. Établissez un inventaire chiffré, conservez les factures et signalez les équipements ajoutés après l’achat. Demandez si les marchandises confiées par des clients sont acceptées et si le bris interne d’un aménagement nécessite une garantie spécifique.
Les conditions de vol méritent une lecture attentive
Contrôlez les exigences d’effraction, de fermeture et de stationnement, ainsi que les restrictions concernant le matériel laissé dans le véhicule la nuit. Un plafond suffisant ne sert à rien si les circonstances du vol ne répondent pas au contrat. Pour le bris de glace, vérifiez les éléments vitrés concernés et la différence de franchise entre réparation et remplacement.
Prévoir la reprise d’activité, pas seulement le dépannage
L’assistance organise une intervention ; elle ne garantit pas, à elle seule, que vous pourrez honorer vos rendez-vous. L’option assistance panne 0 km permet une prise en charge même à proximité de votre domicile ou de votre entreprise, selon ses modalités. Elle doit être distinguée de l’assistance après accident et de la mise à disposition d’un véhicule.
Chez PRO BTP, les prestations présentées comprennent une assistance 24h/24 et 7j/7 et, selon la formule ou les options, un véhicule de remplacement jusqu’à 20 jours. Une protection financière liée à l’immobilisation est également présentée lorsque celle-ci dépasse 2 jours. Ces durées ne sont pas des standards communs à tous les contrats : faites préciser les événements déclencheurs et les justificatifs exigés.
Pensez votre solution de secours comme un radeau : elle doit supporter votre charge réelle, pas simplement vous maintenir à flot. Une petite voiture de prêt ne remplace pas un utilitaire chargé de rayonnages. Avant de souscrire, vérifiez le volume utile, la charge transportable et la possibilité d’emporter votre matériel. Prévoyez aussi où récupérer les outils restés dans le véhicule immobilisé : disposer d’un autre volant sans ses équipements ne permet pas toujours de reprendre le travail.
Enfin, demandez si une garantie indemnise certains frais ou pertes liés à l’immobilisation. Ne présumez pas qu’elle rembourse l’intégralité du chiffre d’affaires perdu : plafonds, délai de déclenchement et durée maximale doivent être clairement identifiés.
Calculer ce qui restera à payer après un sinistre
La franchise correspond à la part du dommage qui reste à votre charge selon les modalités contractuelles. Comparez-la garantie par garantie : accident, vol, bris de glace et contenu professionnel peuvent avoir des règles différentes. Une cotisation plus faible peut masquer un reste à payer difficile à absorber.
Valeur de remplacement, prix d’achat et leasing
En cas de perte totale, la valeur de remplacement à dire d’expert repose sur l’évaluation du véhicule avant le sinistre, notamment son état, son kilométrage et le marché. Elle ne correspond donc pas nécessairement au montant nécessaire pour acheter un véhicule neuf. Une garantie au prix d’achat ou une indemnisation majorée peut améliorer cette base, sous conditions.
MAIF présente ainsi, dans sa formule Tous risques confort, un remboursement au prix d’achat pour un véhicule de moins de 4 ans et une indemnisation majorée de 20 % pour un véhicule de plus de 4 ans, selon les conditions contractuelles. Ces différences justifient de comparer les modalités d’indemnisation plutôt que le seul nom de la formule.
En LOA ou LLD, examinez la garantie perte financière : elle peut couvrir l’écart contractuellement prévu entre l’indemnisation automobile et les sommes restant dues au loueur. Elle ne doit pas être confondue avec une protection contre les pertes liées à l’immobilisation.
Contrôlez enfin les exclusions : usure, défaut d’entretien, panne mécanique sans garantie dédiée ou usages non acceptés. Le tous risques ne transforme pas l’assurance en contrat d’entretien.
Comparer les devis avec un cahier des charges identique
Le prix dépend notamment du véhicule, de sa valeur, de l’activité, du kilométrage, du stationnement, des conducteurs, des antécédents et des franchises. Sans ces informations, annoncer une prime serait peu utile. Pour plusieurs véhicules, demandez une comparaison entre contrats individuels et solution flotte, sans supposer que cette dernière sera toujours moins chère.
Transmettez aux assureurs ou au courtier les mêmes éléments :
- Carte grise, permis et relevé d’information demandé.
- Activité exacte, déplacements, kilométrage et zone de circulation.
- Liste des conducteurs et usages personnels éventuels.
- Valeur des aménagements, outils et marchandises.
- Financement, niveau de franchise acceptable et véhicule de secours nécessaire.
Demandez ensuite un devis détaillé accompagné des conditions et du tableau des garanties. Comparez le coût annuel, les plafonds, les exclusions, les territoires couverts et la date d’effet. Le bon contrat protège ce que votre trésorerie ne pourrait pas remplacer seule.
Préparez également la gestion d’un sinistre : coordonnées de l’assistance, photos, constat et justificatifs du matériel. En cas de vol, déposez plainte rapidement. Respectez les délais de déclaration de votre contrat, généralement 2 jours ouvrés pour un vol et 5 jours ouvrés pour les autres sinistres courants, sans attendre de réunir toutes les pièces pour contacter l’assureur.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Garantie d’actif et de passif : les clauses qui protègent vraiment après la cession
 Bris machine : une réparation couverte ne garantit pas votre chiffre d’affaires
 Assurer un local commercial en ligne : les garanties à vérifier avant le prix
 Malt RC Pro : l’attestation qui débloque une mission sans surpayer son contrat