Malt RC Pro : l’attestation qui débloque une mission sans surpayer son contrat
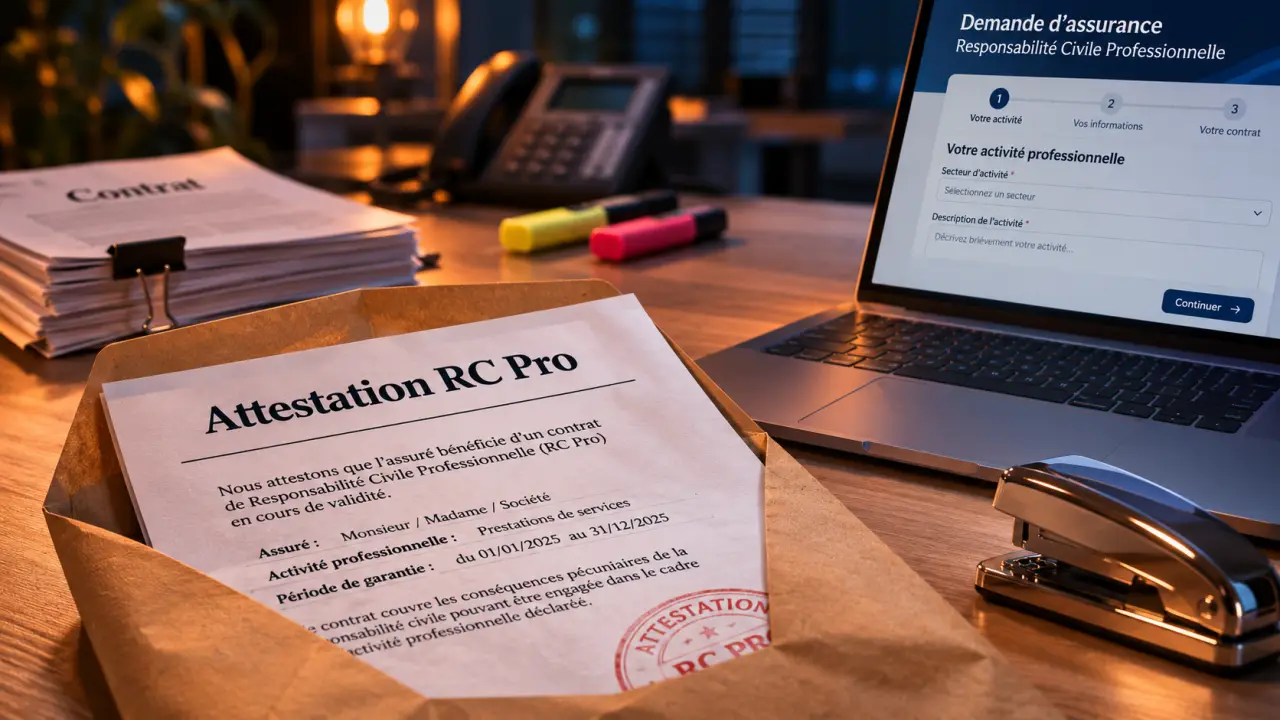
Sur Malt, la RC Pro devient vite un sujet concret dès qu’un client demande une attestation avant de signer, surtout pour une mission de conseil, de développement, de marketing, de design ou d’accompagnement stratégique. L’objectif n’est pas d’avoir une assurance “pour faire sérieux”, mais de comprendre ce qu’elle couvre, ce qu’elle exclut et combien elle peut coûter selon votre activité.
Pour un freelance, un auto-entrepreneur ou une société de services, la bonne approche consiste à choisir une RC Pro adaptée aux missions réellement réalisées, puis à vérifier que l’attestation est claire, téléchargeable et acceptable par le client. Une RC Pro pas chère peut suffire dans certains cas, mais elle peut aussi laisser des trous de garantie si le contrat a été choisi trop vite.
Malt et RC Pro : ce que le client veut vraiment vérifier
Quand un client demande une attestation de RC Pro sur Malt, il cherche rarement à lire toutes les conditions générales de votre contrat. Il veut surtout vérifier que vous êtes assuré si votre prestation cause un dommage à un tiers : erreur de conseil, retard aux conséquences financières, faute professionnelle, atteinte à des données, livrable inutilisable ou préjudice lié à votre intervention.
La RC Pro, ou responsabilité civile professionnelle, sert à couvrir les conséquences financières d’une faute, d’une négligence ou d’une omission commise dans le cadre de votre activité professionnelle. Elle ne remplace pas un contrat bien rédigé, mais elle apporte une sécurité supplémentaire si un litige dépasse le simple désaccord commercial.
L’attestation doit correspondre à votre activité réelle
Le point le plus important n’est pas seulement d’avoir une attestation. Il faut surtout une attestation cohérente avec ce que vous vendez sur Malt. Un développeur web, un consultant RH, un photographe, un formateur ou un expert en cybersécurité ne présentent pas les mêmes risques. Si votre contrat mentionne une activité trop vague ou trop éloignée de vos missions, le client peut refuser l’attestation ou demander une précision.
Avant de transmettre votre document, vérifiez au minimum le nom de l’assuré, la période de validité, l’activité déclarée, les plafonds de garantie et les éventuelles exclusions visibles. Pour certaines missions sensibles, le client peut aussi demander une garantie spécifique ou un niveau de plafond minimal.
RC Pro obligatoire ou fortement recommandée ?
Selon votre métier, l’assurance RC Pro peut être légalement obligatoire, contractuellement exigée ou simplement recommandée. Certaines professions réglementées ont des obligations précises. Pour beaucoup de freelances du numérique, du conseil ou de la création, la RC Pro n’est pas toujours imposée par la loi, mais elle peut être exigée par le client dans le contrat de prestation.
Sur une plateforme comme Malt, cette exigence devient parfois un critère de confiance. À profil équivalent, un indépendant capable de fournir rapidement une attestation rassure davantage un service achats, une direction juridique ou un décideur qui engage son entreprise.
RC Pro auto entrepreneur : les garanties à regarder avant le tarif
La RC Pro auto entrepreneur est souvent recherchée avec un objectif simple : obtenir une couverture rapidement, à un prix raisonnable. C’est compréhensible, surtout au démarrage. Mais l’assurance RC Pro auto entrepreneur ne doit pas être choisie uniquement sur le montant de la cotisation annuelle. Les garanties déterminent ce qui sera réellement pris en charge en cas de réclamation.
Les garanties de base à comprendre
Une RC Pro garantit généralement les dommages causés à des tiers dans le cadre de l’activité déclarée. Cela peut inclure des dommages matériels, immatériels ou corporels selon les contrats. Pour un freelance Malt, les dommages immatériels sont souvent les plus importants : perte financière subie par un client après une erreur, un défaut de conseil, un mauvais paramétrage, une recommandation inadaptée ou un livrable défaillant.
Il faut aussi regarder la défense-recours, les frais de défense, les plafonds par sinistre et par année, la franchise, ainsi que la territorialité du contrat si vous travaillez avec des clients étrangers. Une assurance RC Pro en ligne peut afficher un prix attractif, mais les exclusions et les plafonds restent décisifs.
Les exclusions qui changent tout
Un contrat peut exclure certains domaines sensibles : conseil financier, santé, juridique, sécurité informatique avancée, manipulation de données sensibles, engagement de résultat, sous-traitance non déclarée ou intervention hors activité mentionnée. Ces exclusions ne sont pas anecdotiques. Elles peuvent faire la différence entre une indemnisation et un refus de prise en charge.
Pour un consultant ou un prestataire indépendant, la bonne question est donc : “Mon contrat couvre-t-il vraiment les missions que je facture ?” Si vous changez de positionnement, si vous ajoutez du conseil stratégique à une prestation technique, ou si vous travaillez avec des grands comptes, un audit de contrat devient utile.
Une bonne RC Pro fonctionne comme une enveloppe de sécurité autour de votre activité. Pour jouer ce rôle, elle doit suivre les contours de vos missions : vos livrables, vos responsabilités, vos outils, vos délais et vos clients types. Plus cette couverture est ajustée, moins vous payez pour des garanties inutiles et moins vous risquez de découvrir trop tard qu’un sinistre important reste hors contrat.
RC Pro en ligne : rapide, pratique, mais pas toujours suffisante
La RC Pro en ligne répond à un besoin fréquent : obtenir une attestation rapidement pour finaliser une mission. Les parcours numériques permettent souvent de renseigner son activité, son chiffre d’affaires, son statut et ses besoins, puis de recevoir une proposition. Pour une activité simple, peu risquée et bien définie, cette solution peut être pertinente.
Mais toutes les assurances RC Pro ne se valent pas. Deux contrats au même prix peuvent présenter des différences importantes sur les plafonds, la franchise, les exclusions ou la qualité de l’attestation. Une assurance RC Pro en ligne doit donc être lue avec la même exigence qu’un contrat souscrit par un autre canal.
Quand la souscription en ligne est adaptée
La souscription en ligne convient bien aux indépendants qui exercent une activité standardisée, avec des missions simples, des clients récurrents et peu d’exigences contractuelles spécifiques. Par exemple, un freelance qui réalise de la rédaction, du graphisme, de la formation non réglementée ou du développement web classique peut trouver une solution efficace si l’activité est clairement couverte.
Elle est aussi utile quand le client demande rapidement une attestation. Dans ce cas, l’objectif est de ne pas bloquer la signature. Il reste préférable de comparer plusieurs offres, même rapidement, plutôt que de valider la première proposition affichée.
Quand passer par un courtier spécialisé
Un courtier en assurance professionnelle devient intéressant dès que votre situation sort du cadre simple : missions à forts enjeux, contrats avec grands comptes, sous-traitance, intervention sur des systèmes critiques, activité hybride, chiffre d’affaires en hausse ou exigences précises dans les contrats clients. Son rôle consiste à auditer vos contrats existants, interroger plusieurs assureurs, comparer les offres du marché et négocier des conditions cohérentes avec votre risque réel.
Cette approche évite deux erreurs fréquentes : payer trop cher pour une couverture mal calibrée, ou choisir une RC Pro pas chère qui ne protège pas correctement. Pour un freelance actif sur Malt, le courtier peut aussi aider à formuler correctement l’activité déclarée pour que l’attestation soit compréhensible par le client.
Assurance RC Pro tarif : ce qui fait varier le prix
Le tarif d’une assurance RC Pro dépend de plusieurs paramètres. Le statut juridique joue un rôle, mais il n’est pas le seul. L’assureur regarde surtout l’activité exercée, le chiffre d’affaires, le niveau de risque, les garanties souhaitées, les plafonds, la franchise, l’historique de sinistres et parfois le type de clientèle.
| Critère | Impact sur le tarif | Point de vigilance |
|---|---|---|
| Activité déclarée | Très fort | Elle doit correspondre aux missions vendues sur Malt |
| Chiffre d’affaires | Modéré à fort | Un CA plus élevé peut augmenter l’exposition au risque |
| Plafond de garantie | Fort | Un plafond trop bas peut être refusé par certains clients |
| Franchise | Variable | Une franchise élevée réduit parfois la cotisation, mais augmente votre reste à charge |
| Exclusions | Indirect | Un prix bas peut cacher une couverture trop limitée |
Pourquoi une RC Pro pas chère n’est pas toujours une bonne affaire
Une RC Pro pas chère peut être parfaitement suffisante pour une activité simple, avec peu de risques et des clients peu exigeants. Le problème apparaît lorsque le prix bas repose sur des plafonds faibles, des exclusions nombreuses ou une activité mal déclarée. Dans ce cas, l’économie réalisée sur la cotisation peut coûter beaucoup plus cher au moment d’un litige.
Le bon raisonnement consiste à comparer le prix avec le niveau de protection. Une assurance à coût modéré, mais bien alignée sur votre métier, vaut souvent mieux qu’un contrat minimaliste choisi uniquement pour obtenir une attestation.
Comparer plusieurs assurances RC Pro sans se perdre
Pour comparer efficacement plusieurs assurances RC Pro, partez de vos missions types. Listez vos prestations principales, vos clients habituels, les montants facturés, les risques possibles et les exigences déjà rencontrées dans vos contrats. Ensuite, comparez les offres sur des critères identiques : activités couvertes, plafonds, franchise, exclusions, assistance juridique, validité de l’attestation et possibilité de mise à jour.
Si vous demandez plusieurs devis, transmettez les mêmes informations à chaque interlocuteur. C’est la seule manière d’obtenir une comparaison utile. Un courtier peut centraliser cette étape, lancer des appels d’offres auprès d’assureurs et vous aider à arbitrer entre prix, garanties et simplicité de gestion.
Bien préparer sa demande de devis RC Pro pour Malt
Avant de souscrire, préparez les informations qui permettront d’obtenir un devis fiable. Cela vous évitera les contrats approximatifs et les allers-retours au moment où un client attend votre attestation.
- Votre statut : auto-entrepreneur, entreprise individuelle, société ou autre structure.
- Votre activité principale et vos activités secondaires.
- Votre chiffre d’affaires actuel ou prévisionnel.
- Le type de clients visés : TPE, PME, grands comptes, secteur public, clients étrangers.
- Les missions réalisées sur Malt et les livrables fournis.
- Les exigences déjà demandées par vos clients : plafond minimal, attestation, garanties particulières.
- Vos contrats existants si vous souhaitez un audit ou une comparaison.
Une fois le contrat choisi, conservez l’attestation dans un format facilement partageable. Vérifiez aussi sa date de validité avant chaque nouvelle mission importante. Une attestation expirée, incomplète ou trop vague peut retarder une signature, alors qu’un document clair renforce immédiatement votre crédibilité.
La meilleure RC Pro pour Malt n’est donc pas forcément la moins chère ni la plus complète sur le papier. C’est celle qui correspond à vos prestations, rassure vos clients et protège votre activité sans cotisation inutile. Pour un indépendant, prendre le temps de comparer ou de faire auditer son contrat reste souvent le moyen le plus simple d’éviter une mauvaise surprise au pire moment.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MMA pro PME : assurer ses locaux ne suffit pas à protéger son activité
 Inixia : les points à vérifier avant de choisir une assurance professionnelle
 Courtier en assurance professionnelle : comparer, négocier et sécuriser ses contrats
 Convention collective courtage assurance : IDCC 2247, classes A à H et droits à vérifier