Assurer un local commercial en ligne : les garanties à vérifier avant le prix
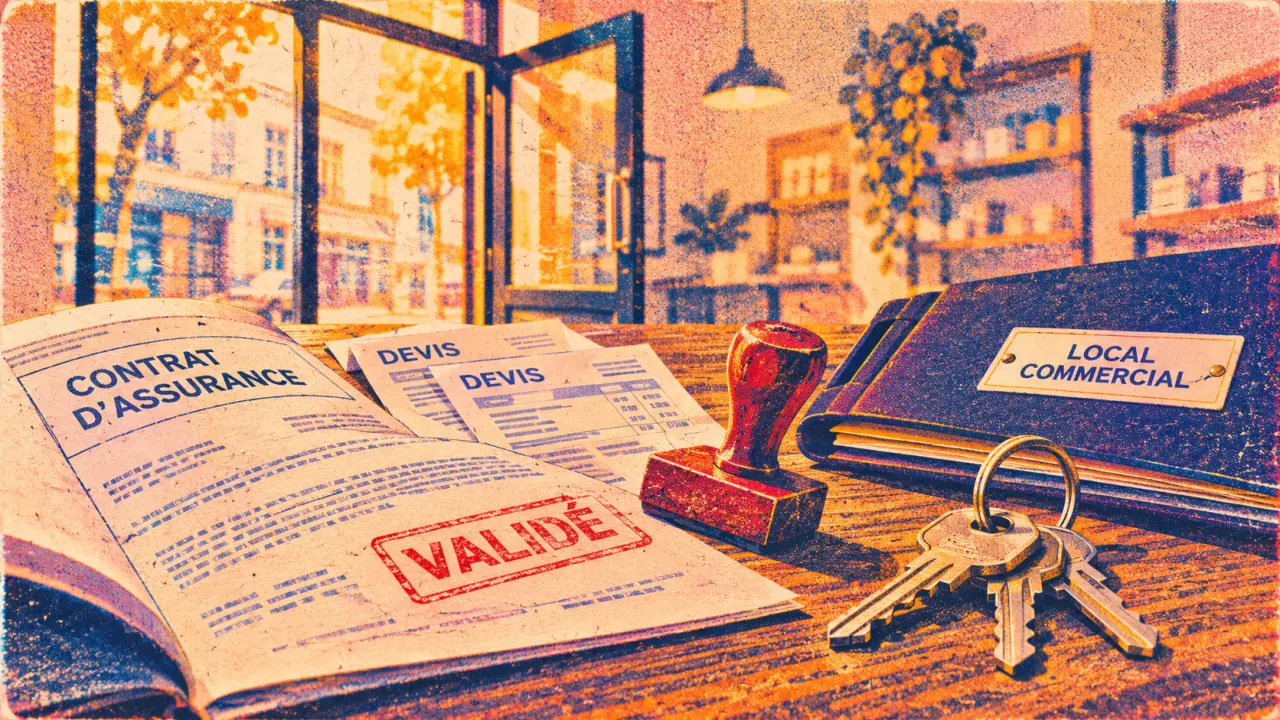
Signer un bail, recevoir les clés, installer son stock ou son matériel : à ce moment précis, l’assurance du local ne doit pas être traitée comme une simple formalité. En ligne, les devis arrivent vite, mais deux contrats au tarif proche peuvent couvrir des situations très différentes. L’objectif est clair : protéger les murs occupés, les biens professionnels et la capacité à rouvrir rapidement après un sinistre.
Ce qu’il faut préparer avant de demander un devis en ligne
Une demande d’assurance pour un local commercial gagne en fiabilité lorsque les informations sont prêtes dès le départ. L’assureur ne regarde pas seulement l’adresse ou la surface : il évalue l’activité exercée, les biens présents, les risques liés au voisinage, les protections déjà installées et les obligations prévues dans le bail.
Les informations qui changent réellement le tarif
Pour obtenir une proposition cohérente, préparez au minimum la surface du local, son usage exact, la valeur du mobilier, du matériel, du stock et des agencements. Une boutique avec vitrines, un restaurant avec extraction, un cabinet de conseil sans accueil public ou un atelier avec machines ne présentent pas le même niveau de risque. La présence d’une alarme, d’un rideau métallique, d’un extincteur, d’une porte renforcée ou d’un système de détection peut aussi peser dans l’analyse.
Le statut d’occupation compte également. Un locataire doit souvent respecter les exigences du bail commercial, notamment pour l’incendie, le dégât des eaux et la responsabilité vis-à-vis du propriétaire. Un propriétaire occupant doit vérifier la couverture du bâtiment lui-même, et pas seulement celle du contenu professionnel.
Les documents utiles pour éviter les mauvaises surprises
Avant de valider un contrat, rassemblez le bail, l’état descriptif du local, la valeur estimée du stock, les factures des équipements importants et, si vous changez d’assurance, les conditions de votre contrat actuel. Ces éléments limitent le risque de sous-assurance, c’est-à-dire une indemnisation insuffisante parce que les capitaux déclarés ne correspondent pas à la réalité.
Le devis en ligne est pratique, mais il reste déclaratif. Une activité mal décrite ou une valeur de stock réduite pour faire baisser la prime peut devenir problématique au moment du sinistre. Le bon réflexe consiste à chercher un tarif cohérent, pas le prix le plus bas obtenu avec des informations incomplètes.
Les garanties à examiner avant de comparer les prix
La plupart des contrats destinés aux commerces et aux locaux professionnels reposent sur une base de multirisque professionnelle. Pourtant, le contenu varie fortement selon les assureurs. Avant de comparer les cotisations, il faut donc comparer les garanties, les plafonds, les franchises et les exclusions.
| Garantie | À quoi elle sert | Point de vigilance |
|---|---|---|
| Incendie, explosion | Protège le local, les agencements et les biens assurés après un sinistre majeur | Vérifier les capitaux assurés et les obligations de prévention |
| Dégât des eaux | Couvre les dommages liés aux fuites, infiltrations ou ruptures de canalisation | Lire les exclusions liées au défaut d’entretien |
| Vol, vandalisme | Indemnise les biens dérobés ou détériorés | Contrôler les exigences de fermeture et de protection |
| Bris de glace | Utile pour vitrines, enseignes, cloisons vitrées et devantures | Regarder si les enseignes lumineuses sont incluses |
| Perte d’exploitation | Aide à compenser la baisse d’activité après un sinistre garanti | Vérifier la durée d’indemnisation et la marge déclarée |
| Responsabilité civile exploitation | Couvre les dommages causés à des tiers dans le cadre de l’activité | Adapter les plafonds à l’accueil du public et à l’activité |
La perte d’exploitation mérite une attention particulière
Beaucoup de professionnels regardent d’abord l’incendie, le vol ou le dégât des eaux. C’est logique, car ces garanties parlent immédiatement. La difficulté financière arrive pourtant souvent après : impossibilité d’ouvrir, stock inutilisable, clientèle qui se reporte ailleurs, charges fixes qui continuent. La garantie perte d’exploitation sert précisément à absorber ce décalage.
Un sinistre peut entraîner une suite de blocages. Une fuite abîme le plafond, l’électricité doit être vérifiée, le stock sensible est écarté par prudence, le local reste fermé plusieurs jours, les commandes sont retardées et la trésorerie se tend alors que le loyer, les salaires ou les abonnements continuent. Penser l’assurance uniquement comme le remboursement d’un objet cassé est trop limité. Il faut la lire comme un outil de continuité, capable de ralentir l’enchaînement des conséquences avant qu’il ne fragilise toute l’activité.
Assurance en ligne : rapidité, mais pas sans analyse
Assurer un local commercial en ligne fait gagner du temps, surtout pour obtenir une première estimation ou comparer plusieurs niveaux de garanties. Mais la souscription directe n’est pas toujours adaptée aux situations particulières : activité mixte, stock important, local en galerie, forte valeur d’aménagement, antécédents de sinistres ou bail très exigeant.
Ce que les formulaires automatisés gèrent bien
Les parcours en ligne sont efficaces pour les activités simples à décrire : bureau, petite boutique, local professionnel avec peu de stock, activité sans risque technique particulier. Ils donnent rapidement une vue sur les garanties courantes, les franchises et les niveaux de prime. Pour un entrepreneur qui démarre, c’est une bonne base de discussion et un moyen d’identifier les informations attendues par les assureurs.
Quand passer par un courtier spécialisé devient utile
Un courtier en assurance professionnelle ne se contente pas de transmettre un formulaire. Son rôle est d’auditer les contrats, de vérifier les exigences du bail, d’identifier les trous de garantie et de solliciter plusieurs assureurs. Cette mise en concurrence peut être décisive lorsque le premier devis refuse une garantie, impose une franchise élevée ou classe l’activité dans une catégorie trop défavorable.
Le courtier peut également organiser des appels d’offres assureurs pour comparer les offres du marché à garanties équivalentes. Les économies les plus pertinentes se trouvent souvent là : non pas dans une réduction artificielle de couverture, mais dans une meilleure adéquation entre le risque réel et le contrat proposé.
Les erreurs fréquentes au moment de souscrire
L’assurance d’un local commercial devient plus risquée lorsqu’elle est choisie dans l’urgence. Certaines erreurs reviennent souvent et peuvent coûter cher au moment de déclarer un sinistre.
Déclarer une activité trop générale est l’une des erreurs les plus courantes. Le terme “commerce” ne suffit pas si vous vendez des produits sensibles, stockez du matériel coûteux ou utilisez des équipements particuliers. L’assureur doit comprendre l’activité réelle exercée dans le local, y compris les usages secondaires.
Oublier les aménagements peut aussi fausser le contrat. Comptoir, rayonnages, cuisine, éclairage, cloisons et enseigne peuvent représenter un budget important. S’ils ne sont pas correctement déclarés, l’indemnisation peut être inférieure au coût réel de remise en état.
La valeur du stock doit être évaluée avec prudence. Une valeur moyenne doit tenir compte des pics saisonniers si votre activité en connaît. Un stock plus élevé avant les fêtes, une période de soldes ou une opération commerciale peut modifier fortement le montant à assurer.
Ignorer les obligations du bail expose aussi à des difficultés. Le propriétaire peut exiger certaines garanties ou attestations précises. Enfin, comparer seulement la prime annuelle donne une vision trop courte : une franchise élevée ou un plafond trop bas peut annuler l’intérêt d’un tarif attractif.
Le cas des locaux partagés ou activités mixtes
Un local peut servir à la fois de point de vente, de réserve, de bureau et d’atelier léger. Cette combinaison doit être clairement déclarée. Si plusieurs professionnels occupent le même espace, chacun doit vérifier sa propre responsabilité et les parties réellement couvertes. L’assurance du propriétaire, du gestionnaire ou d’un autre occupant ne remplace pas nécessairement votre contrat professionnel.
La même prudence s’applique aux activités exercées partiellement en ligne. Vendre sur internet depuis un local physique ne supprime pas les risques matériels : stock, emballages, matériel informatique, accueil ponctuel de transporteurs ou de clients. Le contrat doit refléter l’organisation concrète de l’activité, pas seulement son canal de vente principal.
Une bonne comparaison se fait à garanties équivalentes
Comparer trois devis n’a de sens que si les bases sont identiques. Avant de choisir, mettez côte à côte les capitaux assurés, les garanties incluses, les options, les franchises, les exclusions et les délais d’indemnisation. Un contrat légèrement plus cher peut être plus protecteur s’il couvre mieux la perte d’exploitation, le vol ou les aménagements professionnels.
Il est aussi utile de relire le contrat à chaque évolution : nouveau stock, travaux, changement d’activité, embauche, installation d’une vitrine, ajout d’un espace de préparation ou déménagement. Une assurance adaptée au lancement peut devenir insuffisante six mois plus tard si l’activité se développe.
La meilleure démarche consiste donc à utiliser le devis en ligne comme point de départ, puis à faire valider les garanties nécessaires avant signature. Pour un local commercial, le bon contrat n’est pas seulement celui qui permet d’obtenir une attestation rapidement. C’est celui qui reste solide le jour où l’activité dépend vraiment de lui.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 RGPD et courtier d’assurance : les 5 obligations qu’un contrôle de la CNIL vérifie en premier
 Adie assurance professionnelle : les plafonds de CA qui décident de votre éligibilité
 RC pro en ligne pas cher : économiser sans rogner les garanties clés
 Assurance messagerie : protéger la flotte ne suffit pas à couvrir les colis