RC pro en ligne pas cher : économiser sans rogner les garanties clés
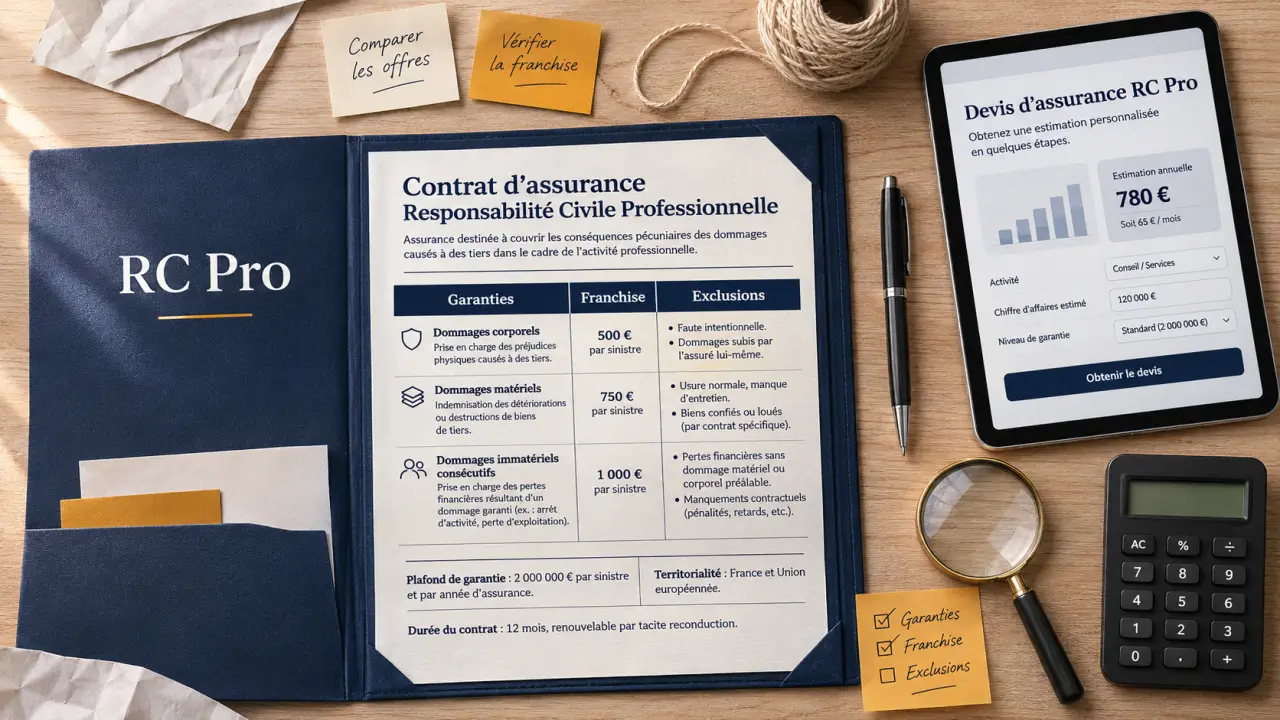
Une RC pro en ligne pas cher peut protéger rapidement une activité, à condition de ne pas choisir uniquement le tarif le plus bas. La responsabilité civile professionnelle couvre les dommages causés à un client, un fournisseur ou un tiers dans le cadre de votre activité. Mal calibrée, elle coûte peu au départ, mais peut laisser une entreprise exposée au moment où elle en a le plus besoin.
L’enjeu est simple : trouver un contrat abordable, facile à souscrire en ligne, mais cohérent avec votre métier, vos risques réels et vos obligations contractuelles. C’est là que la comparaison des offres, l’audit des garanties et l’accompagnement d’un courtier spécialisé peuvent faire la différence.
Ce qui fait vraiment varier le prix d’une RC pro en ligne
Le tarif d’une assurance responsabilité civile professionnelle ne dépend pas seulement du canal de souscription. Deux indépendants peuvent obtenir des prix très différents, même avec un chiffre d’affaires proche, parce que leur exposition au risque n’est pas la même.
Le métier exercé reste le premier critère
Un consultant en stratégie, un développeur informatique, un coach, un artisan du bâtiment ou un professionnel du bien-être ne présentent pas les mêmes risques. Certains métiers exposent surtout à des erreurs de conseil, d’autres à des dommages matériels, corporels ou immatériels. Plus l’activité peut générer un préjudice important chez un client, plus l’assureur examine le niveau de garantie demandé.
Il faut aussi distinguer l’activité principale des prestations secondaires. Une micro-entreprise qui fait du conseil peut, par exemple, proposer ponctuellement de la formation, de la maintenance ou de l’accompagnement opérationnel. Si ces missions ne sont pas déclarées au contrat, le prix peut sembler attractif, mais la couverture peut devenir incertaine.
Le chiffre d’affaires, les clients et les plafonds de garantie
Le chiffre d’affaires sert souvent de base à l’évaluation du risque, car il reflète le volume d’activité. Mais l’assureur regarde aussi la nature des clients : travailler avec des particuliers, des PME ou de grands comptes ne produit pas les mêmes conséquences en cas d’erreur. Certains donneurs d’ordre imposent d’ailleurs un plafond minimal de garantie avant de signer un contrat.
Une RC pro moins chère peut cacher un plafond trop faible, une franchise élevée ou des exclusions nombreuses. Le bon arbitrage consiste à payer le juste prix pour un niveau de protection adapté, plutôt qu’à chercher systématiquement la cotisation la plus basse.
Comparer une RC pro pas chère sans tomber dans les pièges
Les offres en ligne facilitent la demande de tarif, mais elles peuvent donner l’impression que tous les contrats se valent. Or deux devis affichant une cotisation proche peuvent couvrir des situations très différentes. Avant de souscrire, il faut comparer les garanties comme on comparerait les clauses d’un contrat commercial : ligne par ligne.
Regarder les exclusions avant le prix final
Les exclusions de garantie sont souvent plus révélatrices que le montant de la prime. Elles indiquent ce qui ne sera pas pris en charge : certaines prestations, certains pays, certains dommages immatériels, des retards, des pertes de données ou des fautes considérées comme intentionnelles. Pour une activité numérique, par exemple, une exclusion liée aux données ou à la cybersécurité peut être très problématique.
Il est donc préférable de lire d’abord les limites du contrat, puis de revenir au prix. Un devis moins cher de quelques euros par mois a peu d’intérêt si l’événement le plus probable dans votre métier est exclu.
Vérifier les franchises et les plafonds par sinistre
La franchise correspond à la somme qui reste à votre charge après un sinistre. Une cotisation basse peut être compensée par une franchise élevée. Ce n’est pas forcément un problème si votre activité présente peu de petits litiges, mais cela doit être anticipé dans votre trésorerie.
Les plafonds doivent aussi être lus avec attention : plafond par sinistre, plafond par année d’assurance, sous-plafond pour certains dommages. Une garantie globale peut sembler confortable, alors qu’une catégorie précise de dommage est beaucoup moins bien couverte.
Le risque, quand on cherche une RC pro en ligne pas cher, est d’entrer dans une spirale de réduction : on baisse le plafond, puis on accepte une franchise plus haute, puis on retire une option, jusqu’à obtenir un prix séduisant mais un contrat trop faible. Une méthode plus sûre consiste à partir du scénario de sinistre le plus plausible dans votre activité. Si vous êtes consultant, quelle erreur de conseil pourrait coûter cher à un client ? Si vous êtes artisan, quel dommage matériel pourrait bloquer un chantier ? En partant de ce cas concret pour définir les garanties nécessaires, vous évitez de construire votre assurance autour d’un prix abstrait.
Le rôle du courtier pour obtenir une RC pro au bon prix
Un courtier en assurance professionnelle ne se contente pas de transmettre un devis. Il analyse votre activité, identifie les garanties indispensables, puis sollicite plusieurs assureurs pour comparer les réponses du marché. Cette démarche est particulièrement utile lorsque l’objectif est de payer moins cher sans sous-assurer l’entreprise.
Auditer les contrats déjà en place
Si vous avez déjà une RC pro, un audit de contrat permet de vérifier si la couverture correspond encore à votre activité actuelle. Beaucoup d’entreprises évoluent : nouveaux services, nouveaux clients, sous-traitance, interventions à distance, missions plus longues ou plus engageantes. Un contrat souscrit au démarrage peut devenir insuffisant, ou au contraire inclure des garanties qui ne sont plus utiles.
L’audit peut faire apparaître des doublons avec d’autres assurances professionnelles, comme une multirisque, une garantie cyber ou une assurance décennale pour les métiers concernés. Supprimer les doublons ou ajuster les plafonds peut générer des économies sans affaiblir la protection.
Lancer des appels d’offres auprès des assureurs
Le courtier peut présenter votre dossier à plusieurs compagnies ou grossistes spécialisés. Cette mise en concurrence est utile, car tous les assureurs n’ont pas la même appétence pour les mêmes métiers. Une activité jugée chère chez l’un peut être mieux tarifée chez un autre, simplement parce qu’il connaît mieux le secteur ou dispose d’une grille plus adaptée.
Un dossier clair améliore aussi les chances d’obtenir une proposition pertinente : description précise des prestations, chiffre d’affaires, historique de sinistres, contrats types, exigences des clients. Plus l’assureur comprend le risque, moins il a tendance à le majorer par prudence. La qualité des informations transmises peut donc peser autant que la comparaison elle-même.
Souscrire en ligne : rapide, mais pas automatique pour tous les profils
La souscription en ligne convient très bien à de nombreux indépendants, freelances, consultants, formateurs ou petites structures avec une activité simple à décrire. Elle permet d’obtenir rapidement une attestation, souvent nécessaire pour répondre à un client ou signer une mission. Mais la rapidité ne doit pas remplacer le conseil, surtout lorsque l’activité sort d’un cadre standard.
Les situations où un devis standard suffit rarement
Un formulaire en ligne peut atteindre ses limites lorsque votre activité mélange plusieurs métiers, implique des montants importants, se déroule chez le client, inclut de la sous-traitance ou touche à des données sensibles. Dans ces cas, il est préférable de demander une analyse plus fine avant de valider le contrat.
Il en va de même si vos clients imposent des clauses d’assurance spécifiques. Certains contrats commerciaux exigent un montant de garantie précis, une couverture territoriale particulière ou une attestation mentionnant certaines activités. Souscrire trop vite peut conduire à devoir modifier le contrat ensuite, parfois avec un surcoût.
Les documents à préparer avant de demander un tarif
Pour obtenir un devis réaliste, préparez une description claire de votre activité, votre chiffre d’affaires prévisionnel ou réalisé, votre statut juridique, votre zone d’intervention, vos principaux types de clients et les éventuels sinistres passés. Si vous avez déjà une assurance, ajoutez vos conditions particulières et votre avis d’échéance.
Ces éléments permettent de comparer les offres sur une base homogène. Sans cela, vous risquez de recevoir des prix attractifs mais incomplets, puis de découvrir des ajustements au moment de finaliser la souscription. Une demande bien préparée évite aussi les allers-retours inutiles et limite les écarts entre le tarif annoncé et le tarif réellement proposé.
Choisir une RC pro moins chère sans sacrifier l’essentiel
Une RC pro économique n’est pas nécessairement une mauvaise assurance. Elle devient risquée lorsque le prix est obtenu au détriment des garanties centrales de votre activité. La bonne approche consiste à distinguer ce qui est indispensable, utile ou simplement accessoire.
| Point à vérifier | Pourquoi c’est important | Bon réflexe |
|---|---|---|
| Activités déclarées | Une activité non mentionnée peut poser problème lors d’un sinistre. | Décrire précisément vos missions réelles. |
| Plafonds de garantie | Ils déterminent le montant maximal indemnisable. | Les comparer aux risques financiers de vos clients. |
| Franchise | Elle impacte directement ce que vous payez en cas de litige. | Évaluer si elle reste supportable pour votre trésorerie. |
| Exclusions | Elles limitent la portée réelle du contrat. | Les lire avant de regarder uniquement le tarif. |
| Attestation | Elle peut être exigée par un client ou un donneur d’ordre. | Vérifier que les mentions correspondent au contrat demandé. |
Pour payer moins cher, plusieurs leviers existent : comparer plusieurs assureurs, ajuster les garanties au métier réel, éviter les doublons, regrouper certains contrats lorsque c’est pertinent et renégocier à l’échéance. Une demande de devis accompagnée par un courtier permet d’aller plus vite tout en gardant une lecture professionnelle des clauses.
Le meilleur contrat n’est donc pas forcément le moins cher affiché en ligne. C’est celui qui protège correctement votre activité, répond aux exigences de vos clients et reste cohérent avec votre budget. Avant de souscrire, prenez le temps de comparer les offres du marché et de faire vérifier les points sensibles : c’est souvent là que se trouvent les vraies économies.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Adie assurance professionnelle : les plafonds de CA qui décident de votre éligibilité
 Comptabilisation d’un remboursement d’assurance : 7587 ou 757, le choix dépend du bien
 Garantie d’actif et de passif : les clauses qui protègent vraiment après la cession
 Bris machine : une réparation couverte ne garantit pas votre chiffre d’affaires