Assurance messagerie : protéger la flotte ne suffit pas à couvrir les colis
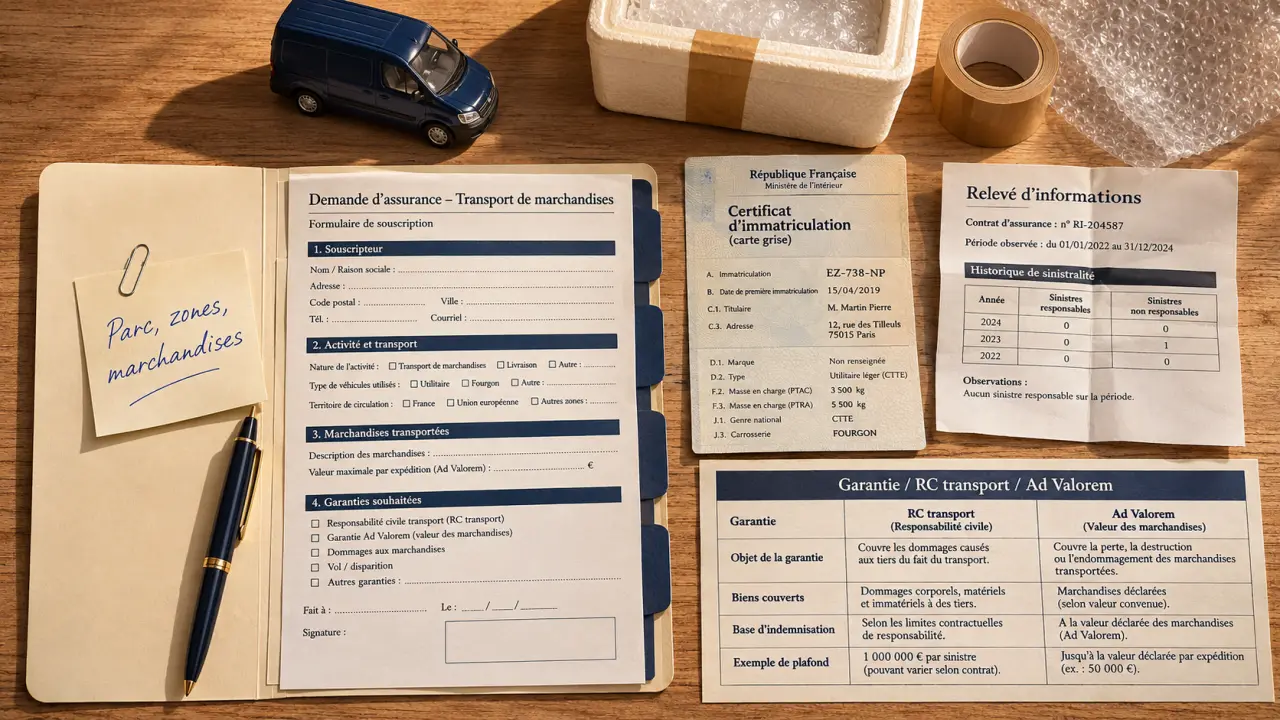
Pour assurer une activité de messagerie, il faut distinguer la protection des véhicules, celle des conducteurs et celle des marchandises. Un contrat flotte automobile ne couvre pas automatiquement les colis confiés. Avant de demander un devis, précisez votre activité, votre parc et vos antécédents : ces éléments déterminent les garanties proposées, les franchises et les conditions d’acceptation, notamment après une résiliation.
Définir le périmètre réel de votre activité avant le devis
L’assurance messagerie s’adresse notamment aux entreprises de livraison et aux professionnels du transport public de marchandises (TPM), qui transportent des biens pour le compte de clients. Le contrat doit correspondre à l’usage effectif des véhicules : tournées locales, livraison express, transport régional ou déplacements internationaux.
Un indépendant disposant de quelques utilitaires et une entreprise exploitant un parc important n’ont pas les mêmes besoins de gestion. Les conditions d’accès à une formule flotte dépendent de l’assureur : ne supposez pas qu’un seuil de véhicules soit identique partout.
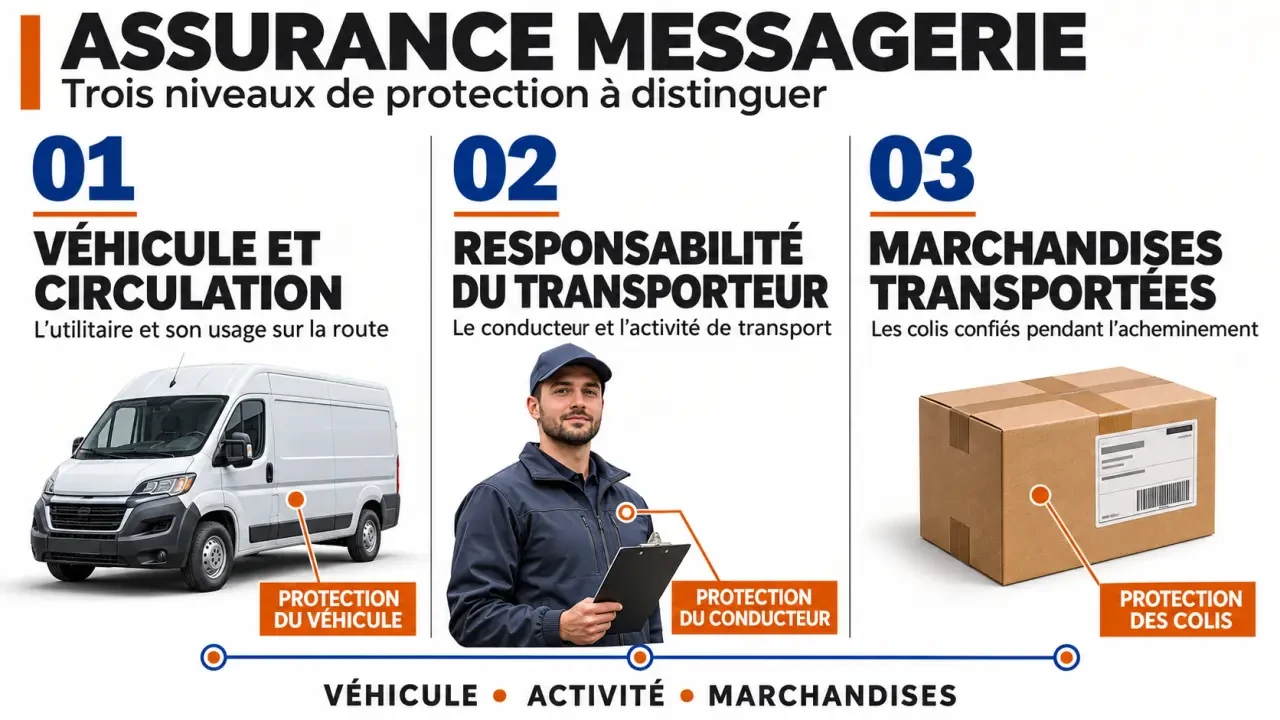
Pour cadrer la demande, décrivez les zones desservies, la nature des marchandises, leur valeur et les modalités d’exploitation. Signalez les conducteurs multiples, le recours à la sous-traitance et les opérations de chargement ou de déchargement. Ces situations doivent être examinées explicitement, plutôt que laissées à l’interprétation d’un intitulé commercial.
Recensez aussi les remorques et semi-remorques. Pour un attelage, les garanties peuvent s’appliquer séparément au tracteur et à la semi-remorque, ou au porteur et à sa remorque. Assurer un élément seul ne signifie pas que toutes les prestations destinées au personnel de transport sont acquises.
Assembler les garanties sans confondre véhicule et marchandise
Une proposition pertinente distingue les risques automobiles des engagements liés au transport. Le tableau suivant permet de vérifier les grandes composantes d’une offre, sans présumer de leur inclusion.
| Garantie | Rôle principal | Point à vérifier |
|---|---|---|
| RC circulation | Couvrir les dommages causés aux tiers par le véhicule | Usages et véhicules déclarés |
| Vol, incendie, dommages tous accidents | Protéger le véhicule assuré selon la formule | Franchises, exclusions et indemnisation |
| Garantie conducteur | Protéger le conducteur pour ses dommages corporels | Bénéficiaires, plafonds et conditions |
| Assistance et défense-recours | Organiser certaines interventions et accompagner les recours | Périmètre, prestations et limites |
| RC transport de marchandises | Couvrir la responsabilité du transporteur dans les conditions prévues | Marchandises, plafonds et événements garantis |
| Assurance Ad Valorem | Assurer les marchandises sur une valeur déclarée et acceptée | Valeur assurée, exclusions et franchise |
Une formule automobile à ajuster à chaque véhicule
Entre le tiers, le vol-incendie et les dommages tous accidents, l’arbitrage dépend notamment de la valeur du véhicule et de votre capacité à financer son remplacement. L’assistance mérite une lecture séparée : une assistance 0 km figure parmi les garanties citées par Cabinet Vallois, mais ses prestations doivent être vérifiées. Assurances DN présente une limite d’âge de 15 ans depuis la première immatriculation dans une formule et distingue notamment une catégorie à 3,5 tonnes. Ces conditions ne constituent pas une règle universelle.
RC transport et Ad Valorem : deux logiques distinctes
La responsabilité du transporteur ne correspond pas nécessairement à la valeur commerciale intégrale d’un colis. Selon le régime applicable et les circonstances, l’indemnisation peut être limitée, notamment en fonction du poids. La RC transport couvre cette responsabilité dans les limites du contrat ; elle ne remplace ni la RC circulation ni, à elle seule, toutes les garanties de responsabilité professionnelle.
Une assurance Ad Valorem peut apporter une couverture fondée sur la valeur déclarée des marchandises, sous réserve des événements garantis. Faites préciser qui souscrit, pour quel bénéficiaire et sur quels trajets. Le retard de livraison, le vol pendant un stationnement ou les biens de grande valeur ne doivent jamais être considérés comme automatiquement couverts.
Un calage en mousse protège un objet des chocs, mais pas nécessairement d’un litige sur son emballage. Pour les colis fragiles, conservez des photos du conditionnement avant fermeture, les références du calage et les consignes reçues du client. Cette traçabilité aide à documenter l’état initial et les précautions prises ; elle ne supprime pas une exclusion pour emballage insuffisant, mais peut faciliter l’examen du dossier.
Comparer le coût total, pas seulement la prime affichée
Le prix d’une assurance flotte messagerie dépend du parc, de l’activité, des zones de circulation, de la sinistralité et des garanties retenues. Sans description précise du risque, un tarif annoncé ne permet pas une comparaison sérieuse.
Comparez les propositions à périmètre identique : mêmes véhicules, marchandises, plafonds, franchises et assistance. Une cotisation moins élevée peut s’accompagner d’un reste à charge plus important ou d’une couverture moins adaptée aux tournées.
Anticiper les mouvements de parc et la régularisation
Les entrées et sorties de véhicules peuvent donner lieu à une régularisation au prorata, au mouvement ou à la demi-différence. Demandez une explication écrite du calcul, des dates retenues et des obligations de déclaration. L’intitulé du mécanisme ne suffit pas à prévoir la facture annuelle.
Pour les parcs dépassant 40 moteurs, Cabinet Vallois évoque des solutions particulières, dont le compte de conservation et la franchise déposée. Ces dispositifs organisent la prise en charge financière d’une partie des sinistres. Faites préciser les sommes à immobiliser, les frais, les règles d’utilisation et les conditions de restitution d’une éventuelle avance inutilisée.
Enfin, examinez les exclusions, les territoires assurés, les conditions de stationnement et les modalités d’assistance. Vérifiez notamment si un véhicule de remplacement est prévu : le dépannage seul ne garantit pas la poursuite des livraisons.
Présenter un dossier solide, y compris après une résiliation
Une résiliation pour sinistres, non-paiement ou fausse déclaration peut compliquer la recherche d’assurance, sans interdire toute nouvelle étude. Un courtier spécialisé peut rechercher une solution, mais l’acceptation reste propre à chaque dossier. Aucune promesse commerciale ne vaut accord de couverture.
Exposez clairement le motif et la date de résiliation. Après des sinistres répétés, documentez les mesures réellement mises en place : entretien renforcé, accompagnement des conducteurs ou modification des tournées. Après un impayé, précisez la situation de la dette et les modalités de paiement envisageables, sans supposer qu’une régularisation rétablisse automatiquement l’ancien contrat.
Pour préparer une demande exploitable, rassemblez :
- un extrait Kbis et les coordonnées de l’entreprise ;
- les cartes grises et un état du parc à assurer ;
- un relevé d’informations récent et l’historique des sinistres ;
- les informations relatives à une éventuelle résiliation ;
- l’activité exacte, les zones desservies, les marchandises et le capital à garantir.
Assurances DN demande, dans un passage consacré au dossier, un relevé d’informations de moins de 3 mois. Une sinistralité sur les 36 derniers mois est également demandée par Assurances DN et dans le formulaire d’Assurances de Navarre. Faites confirmer les justificatifs et périodes exigés pour votre étude.
Transmettez ensuite le même dossier aux interlocuteurs consultés et demandez une proposition écrite détaillée. Assurances de Navarre annonce un formulaire en 2 minutes ; Cabinet Vallois affiche une souscription sous 24 h. Ces annonces ne dispensent pas de l’analyse du risque. Avant toute mise en circulation, obtenez confirmation de la prise d’effet, des véhicules couverts et des garanties effectivement accordées.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MMA pro PME : assurer ses locaux ne suffit pas à protéger son activité
 Inixia : les points à vérifier avant de choisir une assurance professionnelle
 Courtier en assurance professionnelle : comparer, négocier et sécuriser ses contrats
 Convention collective courtage assurance : IDCC 2247, classes A à H et droits à vérifier