Assurance locaux tertiaires : des bureaux protégés, mais une activité vraiment couverte ?
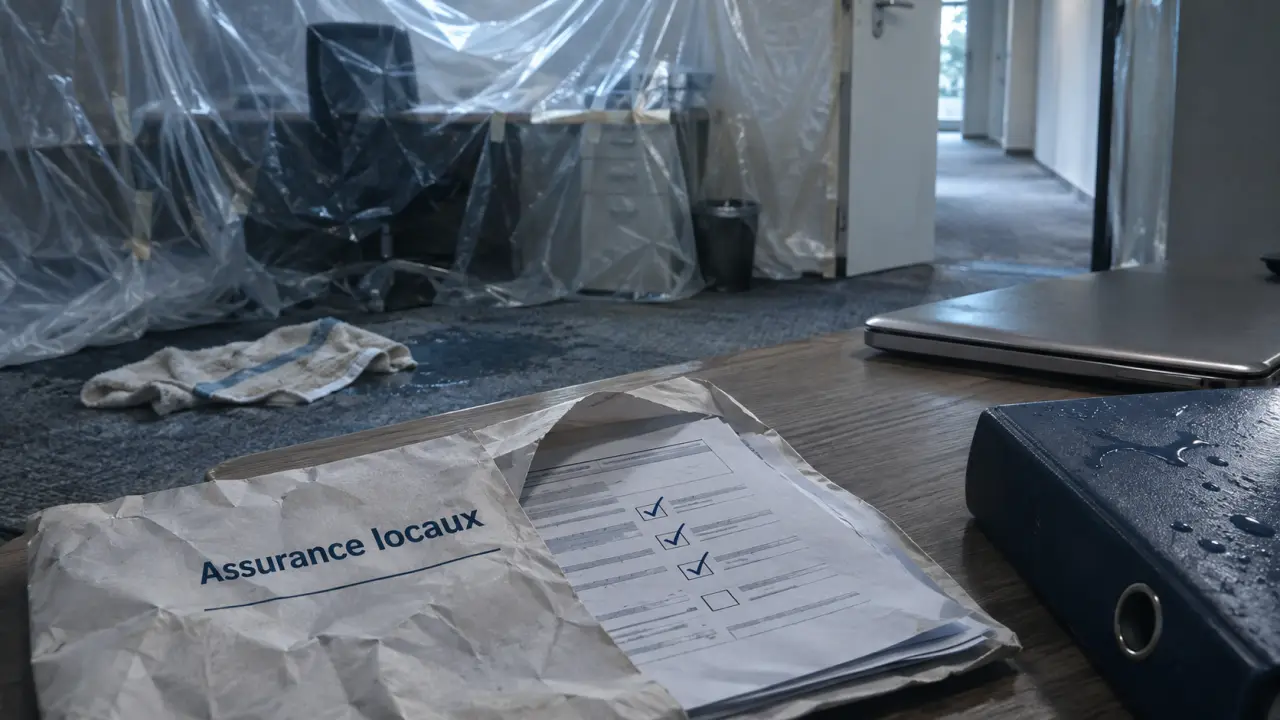
Un dégât des eaux peut rendre des bureaux inutilisables sans détruire leur mobilier. Un incendie peut endommager les aménagements, interrompre l’accueil des clients et obliger une entreprise à louer un espace provisoire. Une assurance pour locaux tertiaires doit donc protéger les lieux, mais aussi tenir compte des conséquences sur l’activité. Le bon contrat dépend autant du statut d’occupation que des équipements présents et de la capacité à travailler ailleurs.
Partir de votre occupation réelle, pas seulement de la surface
Les locaux tertiaires accueillent notamment des activités de bureau, de conseil, de services ou d’accueil du public. Deux plateaux de même superficie peuvent présenter des risques très différents : un cabinet recevant des clients ne s’assure pas exactement comme une équipe travaillant principalement à distance ou qu’un espace de coworking.
Locataire, propriétaire occupant ou bailleur : des intérêts différents
Le locataire doit examiner les obligations d’assurance inscrites dans son bail. Celui-ci peut imposer des garanties précises et prévoir des clauses concernant les recours entre les parties. La couverture des risques locatifs vise la responsabilité de l’occupant pour certains dommages causés aux locaux, dans les limites du contrat. Elle ne remplace pas automatiquement l’assurance du mobilier, des équipements ou des pertes d’exploitation.
Le propriétaire occupant doit, de son côté, articuler la protection du bâtiment avec celle de son activité. Le bailleur non occupant recherche surtout une couverture adaptée à son bien et à sa responsabilité de propriétaire. En copropriété, une assurance de responsabilité civile est obligatoire pour chaque copropriétaire, occupant ou non. L’assurance collective de l’immeuble ne dispense donc pas de vérifier ses propres obligations et garanties.
Décrire tous les usages du site
Signalez à l’assureur l’accueil de visiteurs, le stockage d’archives, les salles techniques, la présence d’une cuisine ou la mise à disposition de bureaux à des tiers. Précisez aussi les périodes d’inoccupation et les éventuels travaux. Une activité mal décrite peut entraîner une couverture inadaptée et compliquer l’indemnisation. En cas de changement d’usage, demandez si une mise à jour du contrat est nécessaire.
Distinguer les murs, les biens et les responsabilités
Une assurance multirisque professionnelle peut réunir plusieurs protections, mais son intitulé ne suffit pas à connaître son étendue. Le point essentiel consiste à identifier ce qui est assuré, contre quel événement et pour quelle personne.
| Élément à protéger | Point à examiner dans le contrat |
|---|---|
| Locaux et aménagements | Répartition entre bâtiment, embellissements et installations financées par l’occupant. |
| Mobilier et informatique | Valeurs déclarées, modalités de remplacement et couverture du matériel hors site. |
| Archives et documents | Frais de reconstitution couverts et limites applicables. |
| Dommages aux tiers | Responsabilités garanties selon l’origine du dommage et les personnes concernées. |
| Activité interrompue | Conditions de déclenchement des pertes d’exploitation et frais supplémentaires admis. |
Ne pas confondre responsabilité des locaux et responsabilité professionnelle
Une fuite qui endommage le bureau voisin et une erreur de conseil causant un préjudice financier ne relèvent pas du même risque. La responsabilité liée à l’occupation des locaux, la responsabilité civile exploitation et la responsabilité civile professionnelle ont des objets distincts. Vérifiez leur présence et leur périmètre plutôt que de supposer qu’une seule mention « responsabilité civile » englobe toutes les situations.
Examiner les événements couverts et leurs conditions
Incendie, dégâts des eaux, vol, vandalisme, dommages électriques ou bris de glace peuvent figurer au contrat, sans être systématiquement inclus. Pour le vol, les exigences de fermeture et de protection sont particulièrement importantes. Pour l’eau, recherchez les dispositions relatives à la recherche de fuite et aux réparations : la prise en charge des conséquences ne signifie pas nécessairement que l’origine du problème sera réparée aux frais de l’assureur.
Prévoir le lendemain du sinistre, pas seulement les réparations
Le coût matériel n’est qu’une partie du problème. Des bureaux peuvent rester inaccessibles pendant les opérations de nettoyage, de séchage ou de remise en état. Pendant ce temps, les loyers, certains salaires et d’autres charges continuent à peser sur l’entreprise.
Vérifier les pertes d’exploitation et les frais de repli
La garantie pertes d’exploitation peut compenser une perte de marge et certains frais selon les modalités prévues. Elle est souvent liée à la survenance d’un dommage matériel garanti. Une impossibilité d’accès ou une panne extérieure ne doit donc pas être considérée comme couverte sans vérification. Examinez la période d’indemnisation, le délai de carence éventuel et les événements déclencheurs.
Les frais supplémentaires peuvent également être déterminants : location de bureaux temporaires, transfert d’équipements ou recours à des solutions provisoires. Demandez lesquels sont admissibles, avec quels plafonds et sous quelles conditions d’accord préalable. Une entreprise capable de télétravailler reste parfois dépendante d’un accueil physique, d’archives ou d’équipements spécialisés.
Pensez au bureau comme à un cocon de fonctionnement : il réunit confidentialité, calme, accès aux dossiers et habitudes collectives. Remplacer quelques postes de travail dans un espace partagé ne reconstitue pas forcément cet environnement. Pour une activité traitant des informations sensibles, le repli doit aussi permettre des échanges à huis clos et un rangement sécurisé. Intégrer ces besoins au scénario de continuité aide à chiffrer un hébergement temporaire réellement utilisable, plutôt qu’une simple surface disponible.
Comparer les devis sur les limites plutôt que sur la seule cotisation
Pour obtenir des propositions comparables, transmettez aux assureurs une description identique : adresse, superficie, activité, statut d’occupation, protections existantes et valeurs à assurer. Joignez les clauses d’assurance du bail et précisez les aménagements réalisés à vos frais.
- Plafonds : vérifiez les limites par sinistre, par garantie et, le cas échéant, par période d’assurance.
- Franchises : identifiez la somme restant à votre charge et les éventuelles franchises exprimées en durée.
- Vétusté : distinguez indemnisation en valeur d’usage et remplacement à neuf, avec leurs conditions.
- Exclusions : examinez notamment l’inoccupation, le défaut d’entretien et les biens ou événements non garantis.
- Mesures de prévention : assurez-vous de pouvoir respecter les exigences de protection et d’entretien.
Ne limitez pas l’inventaire aux ordinateurs visibles. Cloisons, câblage, contrôle d’accès, équipements de visioconférence et mobilier peuvent représenter un coût de remplacement important. Demandez également comment fonctionne une éventuelle règle proportionnelle en cas de sous-assurance. Une cotisation plus basse peut perdre son intérêt si les valeurs déclarées ne correspondent pas aux biens exposés.
Organiser le suivi du contrat et les réflexes en cas de sinistre
Une assurance locaux tertiaires doit évoluer avec l’entreprise. Un agrandissement, de nouveaux équipements, une sous-location ou une modification de l’accueil du public justifient un échange avec l’assureur. Conservez un inventaire actualisé, les factures et des photographies dans un espace accessible même si les bureaux deviennent inutilisables.
Lorsqu’un sinistre survient, la priorité reste la sécurité des personnes. Faites ensuite limiter les dommages sans vous exposer, prévenez les interlocuteurs concernés et déclarez l’événement selon les délais et modalités du contrat. Photographiez les dégâts, conservez les justificatifs et évitez de jeter les biens endommagés sans accord, sauf nécessité de sécurité ou d’hygiène documentée.
Avant de signer, demandez enfin une réponse écrite à un scénario concret : « Si ces bureaux sont inutilisables après un événement garanti, quels biens, quelles responsabilités et quels frais de poursuite d’activité seront pris en charge ? » Cette vérification met souvent mieux en évidence les lacunes qu’une simple comparaison des prix.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Adie assurance professionnelle : les plafonds de CA qui décident de votre éligibilité
 Comptabilisation d’un remboursement d’assurance : 7587 ou 757, le choix dépend du bien
 RC pro en ligne pas cher : économiser sans rogner les garanties clés
 Assurance messagerie : protéger la flotte ne suffit pas à couvrir les colis