Responsabilité civile professionnelle à Toulon : le bon devis commence par les exclusions
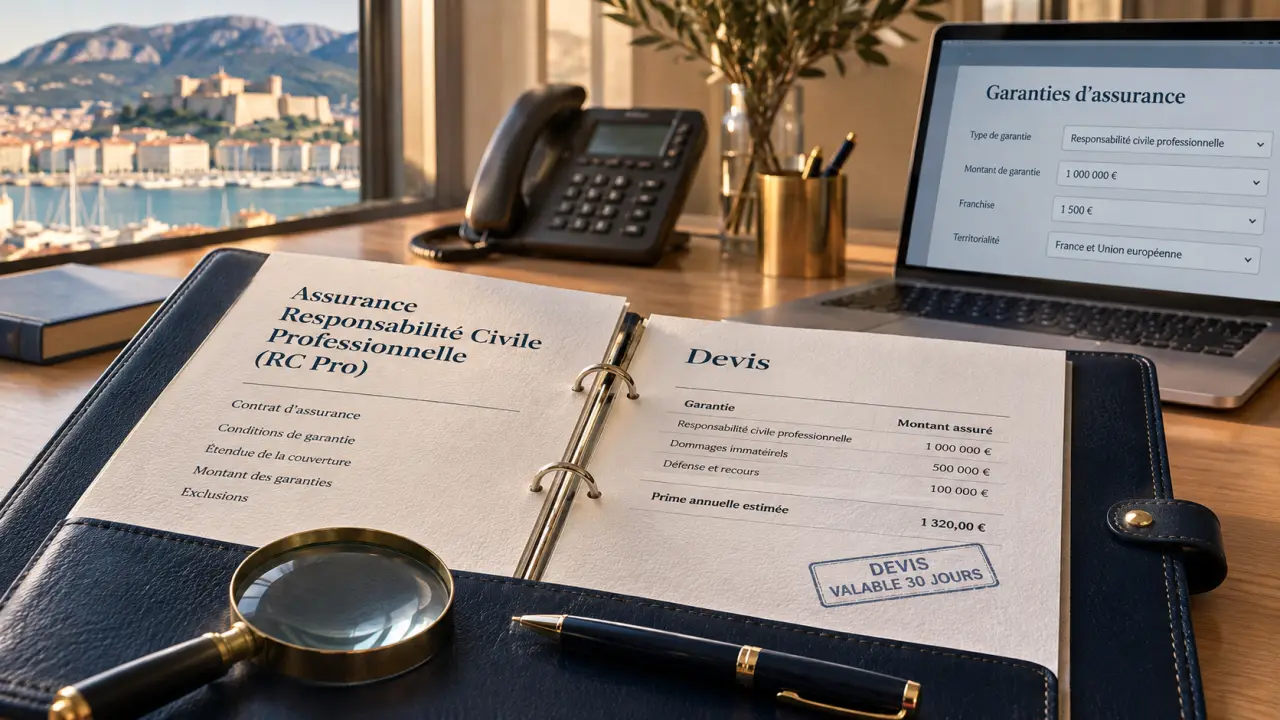
Pour assurer votre activité à Toulon, demandez un devis de RC Pro fondé sur vos prestations réelles, puis comparez les exclusions autant que le prix. Un contrat peu coûteux peut laisser de côté votre risque principal. Si vous faites déjà l’objet d’une réclamation, la priorité est différente : prévenir votre assureur et préserver les pièces du dossier, plutôt que chercher une nouvelle couverture pour ce litige.
Partir de votre métier, pas d’une formule standard
La responsabilité civile professionnelle désigne la responsabilité qu’un professionnel peut engager lorsqu’il cause un dommage dans son activité. L’assurance RC Pro est le contrat susceptible de prendre en charge les conséquences financières de cette responsabilité, dans les limites prévues. Être mis en cause ne signifie donc ni être automatiquement responsable, ni être automatiquement couvert.
Un dossier peut relever de la responsabilité contractuelle, lorsqu’une prestation est mal exécutée, ou de la responsabilité délictuelle, notamment envers un tiers sans lien contractuel. L’analyse porte sur le fait générateur, le dommage et leur lien de causalité, selon les règles applicables.
Vérifier l’obligation et décrire toutes vos prestations
La RC Pro est obligatoire pour certaines professions réglementées, mais pas pour toutes les entreprises. Vérifiez votre situation auprès de votre organisme professionnel ou d’un conseiller compétent. Un client peut également exiger une attestation avant de signer un marché : cette exigence contractuelle se distingue d’une obligation légale.
Ne vous limitez pas à votre intitulé de métier. Un consultant qui assure aussi des formations, un commerçant qui installe des produits ou un prestataire qui intervient chez ses clients doit signaler ces activités. L’activité déclarée doit correspondre à l’activité réellement exercée.
Pour identifier les risques à leur racine, reprenez le parcours d’une mission : collecte des besoins, conseil, exécution, livraison et suivi. À chaque étape, demandez-vous quelle erreur pourrait affecter le client et quelles traces permettraient de comprendre les faits. Cette cartographie des points de rupture révèle souvent une prestation accessoire oubliée dans le devis d’assurance et aide aussi à améliorer vos procédures internes.
Identifier les dommages et les assurances à ne pas confondre
Une RC Pro peut couvrir différents dommages causés aux clients ou à d’autres tiers, sous réserve des garanties souscrites. Les exemples suivants servent à repérer vos besoins ; ils ne constituent pas une promesse d’indemnisation.
- Dommages corporels : une personne est blessée à l’occasion d’une intervention professionnelle.
- Dommages matériels : un équipement appartenant à un client est détérioré pendant une prestation.
- Dommages immatériels : une erreur de conseil entraîne une perte financière, avec ou sans dommage matériel préalable.
Ce dernier point mérite une attention particulière pour les métiers du conseil et des services. Une garantie limitée aux pertes consécutives à un dommage matériel ou corporel ne répond pas nécessairement au risque d’une erreur produisant uniquement un préjudice économique.
RC exploitation, décennale et protection juridique : des rôles distincts
La RC exploitation vise généralement les dommages liés au fonctionnement courant de l’entreprise, tandis que la RC professionnelle concerne les conséquences des prestations réalisées. Leur articulation dépend du contrat : demandez où serait traité un accident dans vos locaux et où le serait une erreur de prestation.
L’assurance décennale répond à un régime spécifique de responsabilité des constructeurs ; une simple RC Pro ne la remplace pas. La protection juridique, quant à elle, peut accompagner certains différends selon ses conditions, mais elle ne se confond pas avec l’indemnisation d’un dommage au titre de la responsabilité civile.
Comparer les exclusions avant de regarder la cotisation
Pour comparer deux offres, exigez les documents contractuels, pas seulement une attestation ou un résumé commercial. Le tarif n’a de sens qu’à garanties comparables. Les conditions générales et particulières doivent permettre de comprendre ce qui est assuré, dans quelles circonstances et jusqu’à quelle limite.
- Exclusions : prestations, situations ou dommages non garantis. La faute intentionnelle ou dolosive fait notamment l’objet d’une exclusion légale ; d’autres exclusions peuvent être prévues sous les conditions du droit applicable.
- Plafonds : montants maximaux par sinistre et, le cas échéant, pour l’ensemble d’une période d’assurance.
- Franchises : sommes restant à votre charge, avec d’éventuelles différences selon les dommages.
- Territorialité : pays couverts et conditions applicables aux clients ou missions à l’étranger.
- Application dans le temps : articulation entre la prestation, le dommage et la réclamation, notamment lors d’un changement d’assureur.
- Défense et expertise : frais éventuellement pris en charge et modalités d’intervention.
Soumettez au conseiller un scénario représentatif : « Une erreur dans mon livrable provoque une perte financière sans casse matérielle : quelle clause s’applique ? » Demandez une réponse écrite renvoyant aux garanties. C’est plus utile qu’une assurance générale selon laquelle votre métier serait « bien couvert ».
Arbitrez aussi selon votre trésorerie : une franchise élevée peut être difficile à absorber même si elle réduit la cotisation. Réexaminez le contrat lorsque vous ajoutez une prestation, recrutez ou changez de clientèle.
Préparer un devis de responsabilité civile professionnelle à Toulon
Un agent d’assurance peut présenter les solutions de la compagnie qu’il représente. Un courtier peut rechercher des contrats auprès de partenaires ; demandez quelles compagnies sont effectivement consultées. Dans les deux cas, privilégiez un interlocuteur capable d’expliquer les limites du contrat et le circuit de gestion d’un sinistre.
À Toulon, l’agence Generali MARI PIERRE est notamment indiquée au 26 allée Courbet, 83000 Toulon, avec des horaires annoncés du lundi au vendredi de 09h15–12h et 14h15–18h, et une fermeture le samedi et le dimanche. Vérifiez ces informations avant de vous déplacer et confirmez qu’un conseiller peut étudier votre activité. La page d’agence affiche une note de 4,7/5 sur 34 avis : ce signal d’accueil ne suffit toutefois pas à évaluer les garanties d’une RC Pro.
Les informations à transmettre pour une étude exploitable
Préparez votre identification d’entreprise, votre description détaillée des prestations, votre chiffre d’affaires, votre effectif, vos zones d’intervention et vos antécédents de sinistres. Joignez, si nécessaire, vos contrats clients types, leurs exigences d’assurance et votre police actuelle. Signalez les activités accessoires et la sous-traitance éventuelle.
Adressez le même dossier aux interlocuteurs consultés et demandez une proposition accompagnée des conditions contractuelles. Faites préciser la date d’effet, les modalités de délivrance de l’attestation et le contact à utiliser après une réclamation. Un rendez-vous local est surtout utile s’il débouche sur ces réponses concrètes.
Réagir à une mise en cause ou à un refus de garantie
Dès qu’un client vous reproche un dommage, conservez les échanges, devis, contrats, livrables, photographies et comptes rendus. Déclarez la situation à votre assureur selon les modalités et délais prévus, sans attendre nécessairement une assignation. Transmettez les demandes reçues et évitez de promettre une indemnisation avant d’avoir échangé avec lui.
Si l’assureur refuse sa garantie, demandez une motivation écrite précisant les clauses invoquées. Vérifiez ensuite l’activité déclarée, les exclusions et les conditions temporelles. Vous pouvez saisir le service réclamations, puis examiner les voies de médiation accessibles à votre situation, sans laisser expirer les délais applicables.
Un avocat intervient sur un autre terrain que le courtier : il peut analyser votre responsabilité, contester un refus et vous conseiller sur les recours. À Toulon, les cabinets Lacombe Brisou et Christophe Lopez présentent des interventions respectivement en responsabilité civile et en litiges d’assurance. Le choix dépend du dossier. Ces repères généraux ne remplacent pas une consultation juridique, particulièrement après une assignation ou lorsque des délais sont en jeu.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 RGPD et courtier d’assurance : les 5 obligations qu’un contrôle de la CNIL vérifie en premier
 Responsabilité civile professionnelle à Fort-de-France : le tarif ne suffit pas pour choisir
 Promoteurs immobiliers : sécuriser décennale, CNR et AMO avant le chantier
 RC pro en ligne pas cher : économiser sans rogner les garanties clés