Assurance matériel frigorifique : une panne couverte ne protège pas forcément vos stocks
Une chambre froide tombe en panne : la réparation du groupe frigorifique peut être assurée, sans que les denrées perdues ni l’arrêt d’activité le soient. Une assurance matériel frigorifique doit donc se lire comme un ensemble de garanties distinctes. Pour protéger réellement votre activité, il faut vérifier ce qui couvre l’équipement, les marchandises conservées et les conséquences financières d’une interruption.
Restaurateur, commerçant alimentaire, artisan ou exploitant d’un entrepôt : le bon contrat dépend autant de votre installation que de votre capacité à maintenir le froid lorsqu’elle devient indisponible.
Trois protections à distinguer avant de demander un devis
L’expression « assurance matériel frigorifique » ne désigne pas une couverture uniforme. Selon l’assureur, les protections peuvent figurer dans une multirisque professionnelle, une garantie bris de machines ou des extensions spécifiques. Le nom commercial du contrat ne suffit pas : ce sont les événements garantis et les biens désignés qui déterminent son utilité.
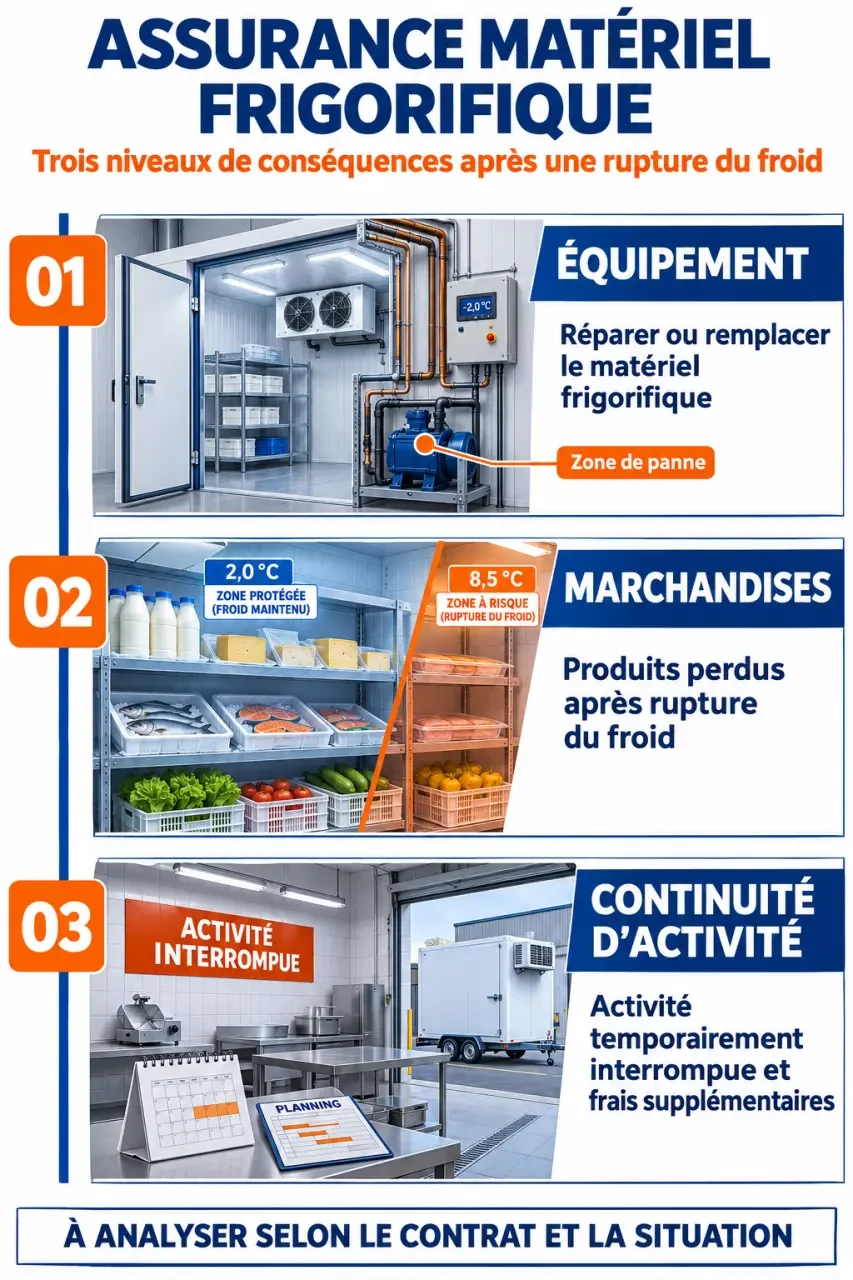
Le matériel : réparer ou remplacer l’installation
Cette première protection concerne les dommages subis par les équipements : chambres froides, armoires réfrigérées, vitrines, congélateurs ou groupes de production de froid, selon le périmètre déclaré. Un incendie, un dommage électrique et une panne mécanique ne relèvent pas nécessairement des mêmes garanties. Demandez notamment si un dysfonctionnement interne est couvert, et pas seulement un dommage provoqué par un événement extérieur.
Les marchandises : couvrir les conséquences de la rupture du froid
Une garantie de perte de marchandises réfrigérées vise les produits devenus inutilisables à la suite d’un événement prévu au contrat. Elle peut être soumise à des conditions propres : origine de la panne, durée de l’interruption, dispositifs d’alerte ou justificatifs de destruction. Vérifiez aussi les catégories de produits assurées : denrées alimentaires, préparations, matières premières ou produits thermosensibles ne sont pas automatiquement traités de façon identique.
L’activité : absorber l’arrêt et les frais supplémentaires
La perte d’exploitation répond à un autre besoin : limiter les conséquences financières d’une interruption ou d’une réduction d’activité. Son déclenchement dépend du contrat, souvent en lien avec un dommage garanti. La location d’un équipement provisoire, le transfert des stocks ou d’autres frais de sauvegarde peuvent relever de dispositions distinctes. Faites préciser leur prise en charge avant d’en avoir besoin.
Partir de votre installation et du stock réellement exposé
Un devis pertinent commence par un inventaire concret. Déclarez la nature des appareils, leur usage, leur ancienneté et leur implantation. Signalez les équipements loués ou financés : le contrat de location peut vous imposer certaines obligations d’assurance, sans pour autant couvrir vos marchandises ou votre activité.
Pour les installations fixes, faites préciser le périmètre assuré : groupe, évaporateurs, régulation, raccordements et accessoires ne doivent pas rester dans une zone d’incertitude. Si vous utilisez du froid mobile ou transportez des produits, vérifiez séparément la protection hors des locaux. Une couverture applicable dans votre boutique ne s’étend pas nécessairement au transport.
- Valeur du matériel : distinguez le coût d’achat historique du coût actuel de remplacement et de remise en service.
- Valeur des stocks : retenez aussi les pics saisonniers, pas seulement un niveau moyen.
- Concentration du risque : identifiez les produits dépendant d’un même groupe ou d’une même alimentation.
- Solution de secours : évaluez la possibilité réelle de transférer les marchandises dans un délai compatible avec leur conservation.
Pensez votre installation comme une bulle de conservation : plusieurs appareils séparés peuvent, en réalité, dépendre du même tableau électrique, du même régulateur ou du même groupe froid. Compter les réfrigérateurs donne alors une fausse impression de sécurité. Repérer ce point de défaillance commun permet d’estimer le stock susceptible d’être perdu en un seul incident et de prévoir un secours qui ne dépende pas de la même infrastructure.
Lire les clauses qui peuvent changer l’indemnisation
Deux contrats affichant une garantie « froid » peuvent produire des résultats très différents après un sinistre. Pour les comparer, demandez les conditions générales et particulières, ainsi que le tableau des garanties. Une présentation synthétique ne décrit pas toujours toutes les limites applicables.
| Point à vérifier | Question à poser à l’assureur |
|---|---|
| Origine du sinistre | Les pannes internes, dommages électriques et coupures du réseau sont-ils couverts ? |
| Plafond marchandises | Le montant s’applique-t-il par sinistre, par site ou sur l’ensemble de l’année ? |
| Franchise | Quelle somme reste à charge et existe-t-il une franchise exprimée en durée ? |
| Base d’indemnisation | Comment sont évalués le matériel endommagé et les produits perdus ? |
| Obligations de prévention | Quels contrôles, entretiens et dispositifs d’alerte sont exigés ? |
Usure, entretien et panne : ne pas les confondre
L’assurance n’a pas vocation à remplacer l’entretien courant. L’usure, la corrosion, un défaut connu ou l’absence de maintenance peuvent faire l’objet d’exclusions ou de restrictions. Demandez toutefois une explication précise : l’exclusion de la pièce usée signifie-t-elle aussi l’exclusion des dommages qu’elle provoque ? La réponse dépend des clauses, et non d’une règle identique pour tous les contrats.
Vétusté et plafonds : raisonner en reste à charge
Une garantie annoncée à un montant élevé n’implique pas un remplacement intégral à neuf. Une déduction pour vétusté, une franchise ou un sous-plafond peut réduire l’indemnité. Pour les marchandises, faites préciser la méthode de valorisation et les justificatifs attendus. Comparez le reste à charge d’un même scénario plutôt que les seuls plafonds affichés.
Préparer la panne avant qu’elle ne survienne
La prévention réduit le risque de perte et facilite l’instruction d’un dossier. Conservez les factures, les références des équipements, les interventions du frigoriste et les relevés utiles au suivi des températures. Si votre contrat impose une maintenance ou une alarme, vérifiez que ces exigences correspondent à votre organisation réelle, notamment pendant les fermetures.
Une alerte n’est utile que si quelqu’un peut agir. Définissez qui la reçoit, qui dispose des clés et quel prestataire peut intervenir. Prévoyez également un lieu de repli adapté aux produits : une capacité de stockage théorique ne suffit pas si elle est inaccessible au moment de l’incident.
Lorsqu’une panne se produit, la priorité reste la sécurité et la maîtrise du risque sanitaire. L’assurance ne rend pas commercialisables des produits dont la conservation est compromise.
- Protégez les personnes et limitez l’aggravation, sans intervenir sur une installation dangereuse.
- Contactez le frigoriste et l’assureur, en respectant les modalités et délais de déclaration du contrat.
- Documentez l’incident : températures, horaires, alertes, photographies et diagnostic technique.
- Inventoriez les pertes avec les quantités, lots et justificatifs de valeur disponibles.
- Organisez la conservation des preuves avec l’assureur, sans retarder les mesures sanitaires nécessaires.
Choisir le contrat sur un scénario concret, pas sur le prix seul
Le tarif dépend notamment des équipements, des valeurs assurées, de l’activité, des protections et des franchises retenues. Sans ces éléments, un prix indicatif a peu de valeur. Pour comparer plusieurs propositions, transmettez le même inventaire et les mêmes montants à chaque interlocuteur.
Soumettez ensuite un cas réaliste : une panne survient pendant la fermeture, compromet le stock et oblige à louer une installation provisoire. Demandez par écrit quelles garanties interviendraient, avec quels plafonds, franchises et justificatifs. Cet exercice révèle plus clairement les lacunes qu’une simple liste d’options.
La bonne assurance matériel frigorifique est celle dont vous comprenez les limites avant le sinistre. Matériel, marchandises et continuité d’activité doivent être examinés ensemble, puis réévalués lorsque vous augmentez vos stocks, remplacez un équipement ou modifiez votre installation.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MMA pro PME : assurer ses locaux ne suffit pas à protéger son activité
 Inixia : les points à vérifier avant de choisir une assurance professionnelle
 Convention collective courtage assurance : IDCC 2247, classes A à H et droits à vérifier
 ORIAS : les 8 chiffres à contrôler avant de signer avec un courtier