Assurance entrepôt professionnel : protéger le stock ne suffit pas à sauver l’activité
Un incendie dans un entrepôt ne détruit pas seulement des marchandises : il peut aussi interrompre les livraisons, immobiliser les équipes et priver l’entreprise de recettes. Une assurance entrepôt professionnel doit donc couvrir les biens exposés, les responsabilités engagées et les conséquences d’un arrêt d’activité. Le bon contrat dépend surtout de ce que vous stockez, pour qui vous le stockez et de votre capacité à reprendre après un sinistre.
Définir ce qui doit être assuré, au-delà des murs
Avant de comparer les garanties, établissez une photographie précise du site. Un bâtiment occupé par son propriétaire, un local loué et une plateforme abritant des marchandises confiées ne présentent pas les mêmes besoins. Une multirisque professionnelle peut constituer le socle de la protection, mais son intitulé ne garantit pas, à lui seul, que tous les risques logistiques sont couverts.
Propriétaire, locataire ou dépositaire : des intérêts différents
Le propriétaire doit examiner la couverture du bâtiment et de ses équipements fixes. Le locataire doit vérifier ses obligations dans le bail, notamment concernant les risques locatifs et les aménagements réalisés à ses frais. L’assurance du bailleur ne remplace pas celle de l’occupant : elle ne protège pas nécessairement ses stocks, son matériel ou sa responsabilité.
Si vous entreposez des biens appartenant à des clients, distinguez l’assurance des marchandises confiées de votre responsabilité à leur égard. Une garantie de responsabilité intervient selon les conditions du contrat et les circonstances du dommage ; elle ne constitue pas automatiquement une assurance tous risques des biens stockés.
Recenser les biens et leurs conditions de stockage
L’inventaire doit inclure les marchandises, mais aussi les rayonnages, engins de manutention, outils, équipements informatiques et installations techniques. Précisez la nature des produits : denrées périssables, matières inflammables, biens sensibles à l’humidité ou marchandises de forte valeur appellent une analyse particulière.
Déclarez également les activités réellement exercées sur place. Préparation de commandes, conditionnement, recharge de batteries ou petite transformation peuvent modifier l’exposition au risque. Le contrat doit correspondre à l’usage réel du bâtiment, pas seulement à sa désignation comme « entrepôt ».
Choisir les garanties selon les scénarios qui menacent le site
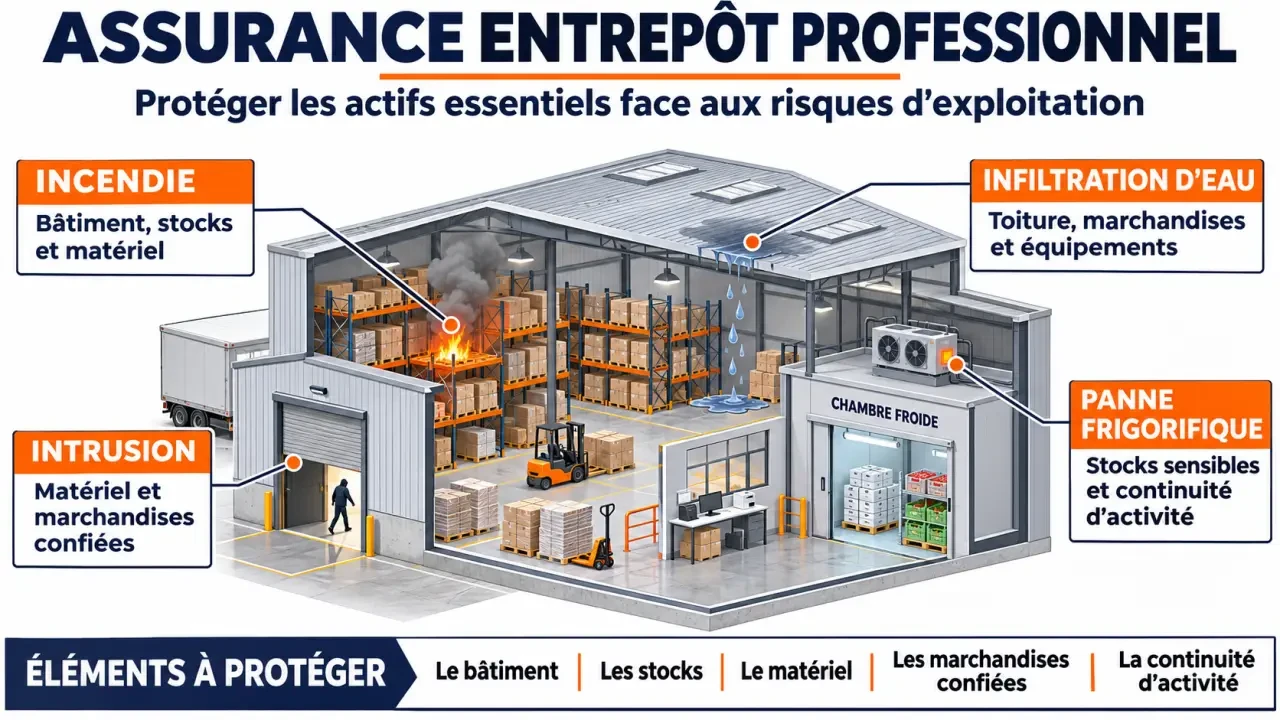
Une liste de garanties n’a de sens que si elle répond à des situations concrètes. Pour chaque événement, demandez quels biens sont indemnisés, dans quelles circonstances et avec quelles limites. Les exclusions et les conditions de prévention comptent autant que le nom de la garantie.
| Scénario | Protection à examiner | Point de vigilance |
|---|---|---|
| Incendie ou explosion | Dommages au bâtiment, aux équipements et aux stocks | Capitaux assurés, exclusions et frais annexes |
| Fuite ou infiltration d’eau | Dégâts des eaux | Origine du dommage et conditions de stockage |
| Intrusion et disparition de marchandises | Vol et vandalisme | Moyens de protection exigés et circonstances couvertes |
| Défaillance d’une installation frigorifique | Bris de machine et détérioration des marchandises | Articulation des garanties et causes admises |
| Dommage causé à un tiers | Responsabilité civile adaptée | Activités déclarées et biens confiés |
Repérer les ruptures de couverture
Une marchandise peut passer du camion au quai, puis à une zone de préparation avant d’être rangée. Vérifiez à quel moment chaque assurance intervient : transport, manutention, stockage, expédition. Les biens placés dans une cour, sous un auvent ou dans un bâtiment annexe ne sont pas nécessairement couverts comme ceux entreposés dans le local principal.
Examinez aussi les risques liés à l’emplacement du site : exposition aux inondations, voisinage industriel, accès des secours. La prise en charge des événements naturels dépend du régime applicable et des garanties souscrites. Ne supposez pas qu’une garantie dégâts des eaux couvre toute entrée d’eau, quelle qu’en soit la cause.
Dimensionner les montants pour le stock et la reprise d’activité
Le prix du contrat ne doit pas être comparé indépendamment des montants assurés. Un plafond insuffisant peut laisser une part importante du sinistre à la charge de l’entreprise. À l’inverse, une estimation documentée permet de discuter des garanties sur une base concrète.
Assurer les pics de stock, pas seulement la moyenne
La valeur des marchandises fluctue avec la saison, les arrivages et les commandes exceptionnelles. Présentez à l’assureur le niveau habituel du stock et son maximum prévisible. Demandez s’il existe un mécanisme d’ajustement adapté à ces variations et quelles déclarations il impose.
Faites préciser la base d’indemnisation : prix d’achat, coût de revient ou autre valeur contractuelle. Pour le matériel, vérifiez le traitement de la vétusté et les conditions d’une éventuelle indemnisation en valeur à neuf. Une sous-assurance peut réduire l’indemnité selon les dispositions du contrat, notamment lorsqu’une règle proportionnelle s’applique.
Financer le temps nécessaire au redémarrage
La garantie pertes d’exploitation vise, selon ses modalités, les conséquences financières d’une interruption ou d’une réduction d’activité. Elle est souvent liée à un dommage matériel garanti. Elle ne couvre donc pas automatiquement toute baisse de chiffre d’affaires ni toute défaillance d’un fournisseur.
Pour choisir la durée d’indemnisation, raisonnez en délai de retour à un fonctionnement normal : expertise, travaux, remplacement des installations, réapprovisionnement et récupération des clients. Examinez aussi les frais supplémentaires, tels que la location temporaire d’un autre dépôt, en vérifiant leurs conditions de prise en charge.
Faire de la prévention un outil de couverture, pas une formalité
Les mesures de sécurité doivent être compatibles avec le fonctionnement quotidien du site. Une alarme systématiquement neutralisée pour faciliter les mouvements de nuit ou une porte coupe-feu bloquée ouverte créent un écart entre le risque déclaré et la réalité. Faites préciser par écrit les exigences de l’assureur et les conséquences de leur non-respect.
- Vérifiez les dispositifs de fermeture, de détection et de transmission d’alarme exigés.
- Organisez l’entretien des installations électriques et des équipements de sécurité.
- Maintenez les circulations et les accès de secours dégagés.
- Formalisez les consignes de stockage, de recharge et de travaux par point chaud.
- Conservez les justificatifs de contrôle, de maintenance et de formation utiles.
Un incident mineur est aussi un signal à exploiter. Une infiltration sans perte importante, une hausse inhabituelle de température ou plusieurs tentatives d’intrusion peuvent révéler une fragilité avant le sinistre majeur. Consignez ces événements dans un registre avec leur localisation, leur cause probable et la correction apportée. Cette mémoire opérationnelle aide à cibler les investissements et à expliquer à l’assureur l’évolution du risque.
Prévenez également votre interlocuteur en cas de changement significatif : nouvelle activité, extension, produits différents ou hausse durable des valeurs stockées. Demandez si une modification du contrat est nécessaire, plutôt que d’attendre le renouvellement.
Comparer les devis et préparer le dossier de sinistre
Pour obtenir des propositions comparables, transmettez aux assureurs les mêmes éléments : adresse, surfaces, construction, activités, marchandises, valeurs maximales, protections et antécédents demandés. Il n’existe pas de tarif pertinent sans cette description du risque.
Comparez ensuite les plafonds par garantie, les franchises, les exclusions et les obligations de sécurité. Vérifiez les sous-limites applicables aux biens sensibles, aux marchandises confiées ou aux frais de déblaiement. Demandez une explication écrite lorsqu’une formulation reste ambiguë : un devis moins cher peut simplement transférer davantage de risque à l’entreprise.
Enfin, préparez les preuves avant d’en avoir besoin. Conservez hors du site, de manière sécurisée, les inventaires, factures, photographies et justificatifs de maintenance. Après un sinistre, prenez les mesures conservatoires nécessaires sans vous exposer, documentez les dommages et contactez rapidement l’assureur pour respecter les délais contractuels. Une protection bien choisie repose sur deux éléments indissociables : un contrat adapté et la capacité à démontrer les pertes subies.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Inixia : les points à vérifier avant de choisir une assurance professionnelle
 Assurup avis : le devis séduit, mais les exclusions et le sinistre tranchent
 Convention collective courtage assurance : IDCC 2247, classes A à H et droits à vérifier
 ORIAS : les 8 chiffres à contrôler avant de signer avec un courtier