Courtier : définition, rôle concret et différences avec l’agent d’assurance
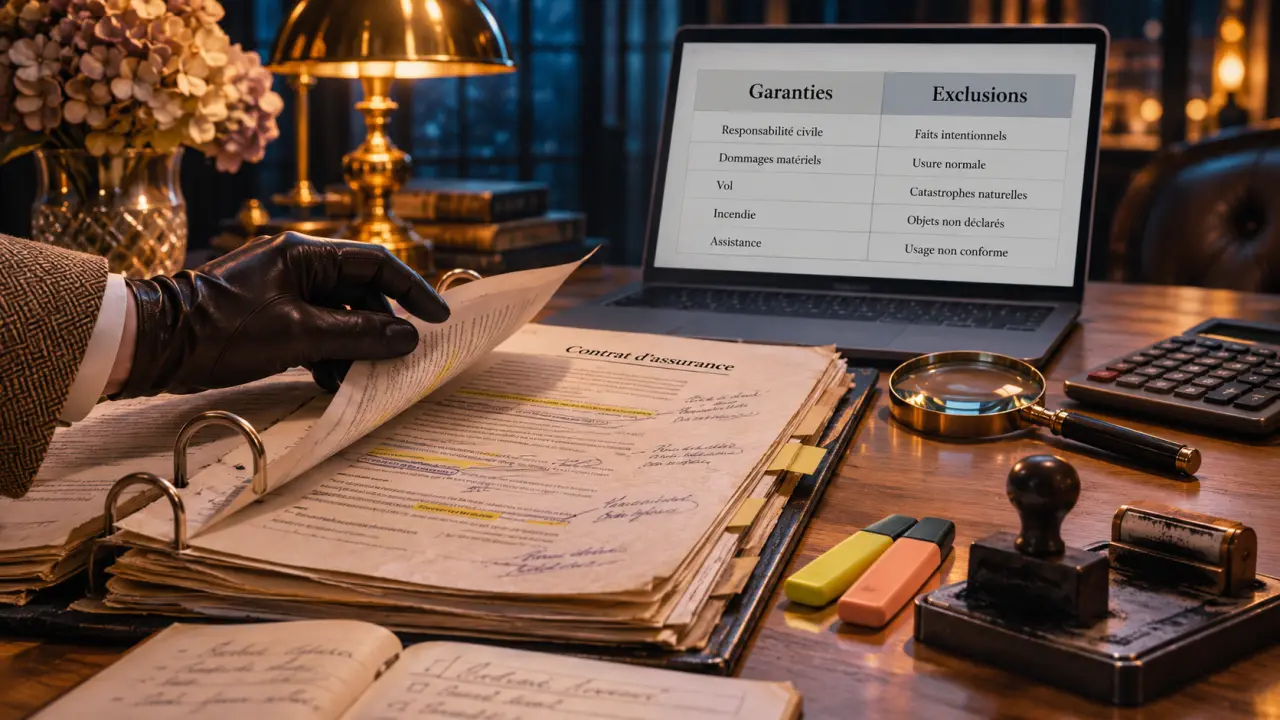
Un courtier est un intermédiaire indépendant qui met en relation un client avec des assureurs, des banques ou d’autres organismes pour trouver une offre adaptée à un besoin précis. Dans l’assurance professionnelle, son rôle ne se limite pas à transmettre un devis : il analyse les risques de l’entreprise, compare les garanties, négocie les conditions et accompagne la souscription.
La définition simple du courtier
Le courtier agit pour le compte de son client, et non comme salarié d’une compagnie d’assurance. Il recherche sur le marché les solutions les plus pertinentes, puis aide à comprendre les écarts entre les contrats : garanties incluses, exclusions, franchises, plafonds d’indemnisation, délais de carence ou obligations déclaratives.
Dans le langage courant, on parle souvent de courtier en assurance, mais le métier existe aussi dans le crédit immobilier, les placements, le transport ou certaines transactions commerciales. Pour les entreprises, le courtier en assurance professionnelle intervient notamment sur une responsabilité civile professionnelle, une multirisque entreprise, une décennale, une prévoyance collective ou une assurance flotte automobile.
Un intermédiaire, mais pas un simple comparateur
Un comparateur affiche des offres selon des critères déclarés. Un courtier, lui, interprète la situation réelle du client. Deux entreprises du même secteur peuvent avoir des besoins différents selon leur chiffre d’affaires, leurs prestations, leurs sous-traitants, leurs locaux, leur matériel ou leurs contrats clients. C’est cette lecture du risque qui donne de la valeur à son intervention.
Ce que fait concrètement un courtier en assurance professionnelle
Le courtier commence généralement par un audit : activité exercée, antécédents de sinistres, contrats déjà en place, obligations légales ou contractuelles, niveaux de garantie attendus. Cette étape évite de demander des devis trop vagues, attractifs en apparence, mais mal adaptés à la réalité de l’entreprise.
- Il identifie les contrats nécessaires et ceux qui sont accessoires.
- Il vérifie les garanties déjà souscrites pour repérer les doublons ou les trous de couverture.
- Il consulte plusieurs assureurs lorsque le dossier le permet.
- Il compare les offres autrement que par le prix.
- Il accompagne la mise en place du contrat et peut aider lors d’un sinistre.
Une bonne démarche part d’un besoin parfois minime, presque administratif, mais qui peut entraîner des conséquences financières importantes. Une clause d’exclusion mal comprise, un plafond trop bas ou une activité secondaire non déclarée peuvent poser problème le jour du sinistre. Le courtier examine donc le dossier en amont : nature du risque, saisonnalité de l’activité, dépendance à un client, exposition des salariés, valeur du stock ou du matériel. Cette analyse évite de découvrir trop tard que le contrat ne protège pas l’entreprise comme prévu.
Audit, appel d’offres et négociation
Pour une entreprise, l’intérêt du courtier se mesure souvent à sa capacité à organiser un appel d’offres assureurs. Il prépare un dossier clair, le présente aux compagnies pertinentes, puis compare les réponses. La négociation peut porter sur la cotisation, mais aussi sur une franchise, une extension de garantie, une exclusion à supprimer ou une meilleure rédaction des activités assurées.
Courtier, agent général, assureur : les différences à connaître
La confusion est fréquente, car ces acteurs vendent parfois des produits proches. Pourtant, leur positionnement n’est pas le même. Comprendre cette différence aide à savoir à qui l’on confie son dossier et dans quelle logique l’offre est construite.
| Acteur | Position | Ce que cela change pour le client |
|---|---|---|
| Courtier | Intermédiaire mandaté par le client | Il peut consulter plusieurs assureurs et comparer des solutions du marché. |
| Agent général | Représentant d’une compagnie d’assurance | Il propose surtout les produits de la compagnie qu’il représente. |
| Assureur direct | Compagnie qui porte le risque | Le client traite directement avec l’organisme qui émet le contrat. |
Cette distinction ne signifie pas qu’un modèle est toujours meilleur qu’un autre. Une entreprise au besoin simple peut trouver une solution correcte en direct. En revanche, dès que le risque devient spécifique, que plusieurs contrats se chevauchent ou que le coût d’une mauvaise couverture est élevé, l’intervention d’un courtier spécialisé devient plus utile.
Combien coûte un courtier et comment est-il rémunéré ?
Le courtier peut être rémunéré par une commission versée par l’assureur, par des honoraires payés par le client, ou par une combinaison des deux. Le point important reste la transparence : l’entreprise doit comprendre ce qui est inclus dans l’accompagnement, notamment l’audit, la consultation du marché, la mise en place du contrat, le suivi annuel ou l’assistance en cas de sinistre.
Le prix ne doit pas être le seul critère
En assurance professionnelle, le contrat le moins cher peut devenir coûteux s’il exclut une activité importante ou impose une franchise trop élevée. À l’inverse, payer plus cher n’a pas de sens si les garanties supplémentaires ne correspondent à aucun risque réel. Le courtier doit donc mettre en balance la prime, le niveau de protection et les conséquences financières possibles pour l’entreprise.
Un bon échange avec un courtier doit aboutir à une lecture claire : pourquoi telle garantie est recommandée, pourquoi une autre est écartée, et quels arbitrages sont possibles. Cette pédagogie aide particulièrement les dirigeants de TPE, artisans, professions libérales, consultants ou commerçants qui n’ont pas le temps de décoder seuls toutes les conditions générales.
Quand faire appel à un courtier professionnel ?
Le recours à un courtier est pertinent à la création d’une entreprise, lors d’un changement d’activité, avant la signature d’un gros contrat client ou au moment du renouvellement annuel des assurances. Il peut aussi être utile après un sinistre, une hausse de cotisation ou un refus d’assurance.
- Vous ne savez pas quelles assurances sont obligatoires ou simplement recommandées.
- Votre activité comporte des risques techniques, juridiques ou financiers.
- Vous avez plusieurs contrats et vous soupçonnez des doublons.
- Votre assureur augmente fortement la prime sans explication claire.
- Un client exige des garanties précises avant de signer.
Les bons réflexes avant de demander un devis
Avant de solliciter un courtier, rassemblez vos contrats actuels, vos attestations, vos conditions particulières, votre chiffre d’affaires, la description exacte de vos prestations et vos éventuels contrats clients imposant des niveaux de garantie. Plus le dossier est précis, plus les assureurs pourront répondre sérieusement.
Le courtier n’est donc pas seulement un vendeur d’assurance : c’est un interlocuteur chargé de transformer un besoin souvent flou en contrat lisible, négocié et cohérent avec l’activité réelle. Pour une entreprise, sa vraie valeur se voit moins dans la promesse d’un tarif bas que dans la qualité de l’analyse, la comparaison des offres et la capacité à éviter les mauvaises surprises au moment où la garantie doit fonctionner.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 RGPD et courtier d’assurance : les 5 obligations qu’un contrôle de la CNIL vérifie en premier
 RC pro en ligne pas cher : économiser sans rogner les garanties clés
 Assurance atelier artisan : protéger ses machines ne suffit pas à sauver son activité
 Assurance indépendant : éviter les doublons et les trous de garantie avant de signer