Assurance indépendant : éviter les doublons et les trous de garantie avant de signer
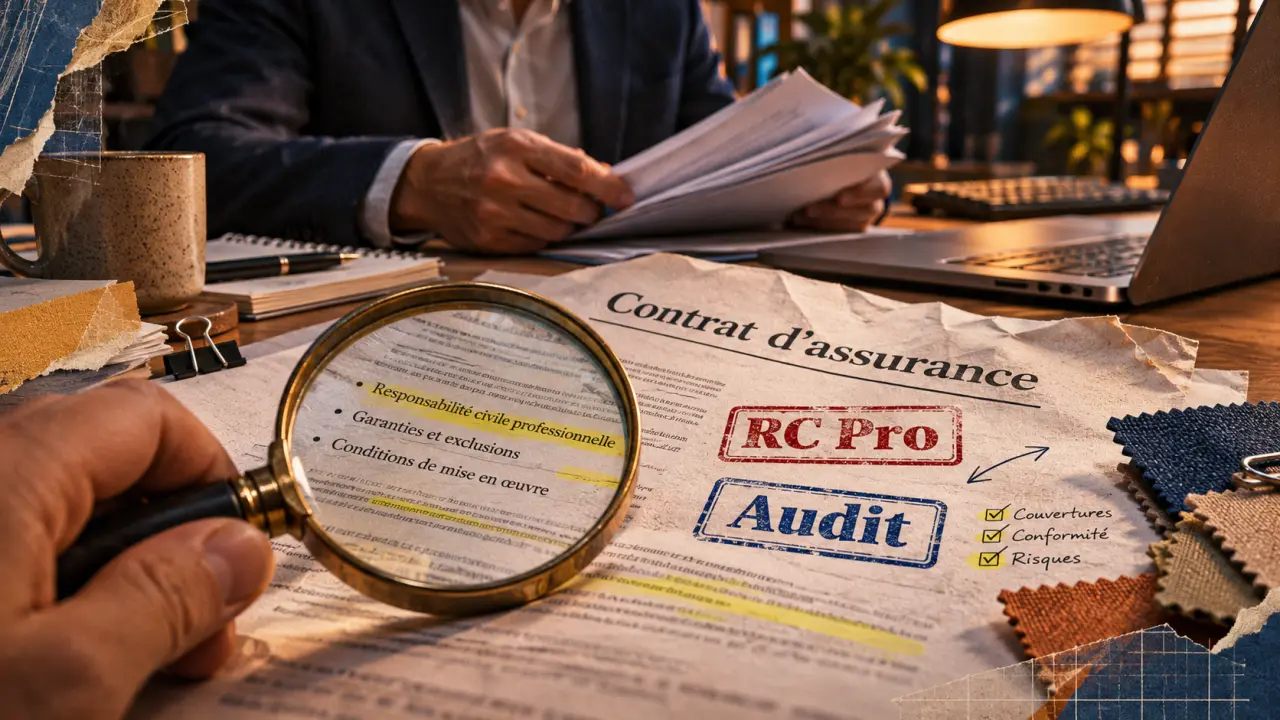
Un indépendant n’a pas toujours besoin de plus d’assurance. Il a surtout besoin des bons contrats, au bon niveau, sans garantie inutile ni zone oubliée. Entre responsabilité civile professionnelle, protection juridique, prévoyance, multirisque ou cyberassurance, le rôle d’un courtier en assurance consiste à remettre de l’ordre, comparer les offres disponibles et négocier une couverture cohérente avec l’activité réelle.
Pour un consultant, un artisan, un professionnel du bien-être, un commerçant ou un dirigeant de petite structure, la difficulté vient souvent du manque de temps et du vocabulaire technique. Une clause d’exclusion, une franchise élevée ou une garantie mal calibrée peut coûter cher au moment du sinistre. C’est là qu’un courtier spécialisé apporte une vraie valeur : il traduit le risque métier en garanties concrètes, compréhensibles et vérifiables avant la signature.
Ce que couvre vraiment une assurance pour indépendant
L’expression « assurance indépendant » regroupe plusieurs contrats possibles. Certains sont indispensables selon le métier, d’autres simplement recommandés, et quelques-uns deviennent nécessaires dès que l’activité se développe. La bonne approche consiste à partir des risques réels : dommages causés à un client, arrêt de travail, local professionnel, matériel, données numériques, véhicule ou litige commercial.
La responsabilité civile professionnelle, socle de départ
La responsabilité civile professionnelle, souvent appelée RC Pro, couvre les conséquences financières d’une erreur, d’une faute, d’un retard, d’un conseil inadapté ou d’un dommage causé dans le cadre de l’activité. Pour certains métiers réglementés, elle peut être obligatoire. Pour d’autres, elle reste facultative en théorie, mais très difficile à ignorer en pratique, notamment lorsque les clients exigent une attestation avant de signer un contrat.
Un développeur freelance, un consultant RH ou un formateur n’a pas les mêmes risques qu’un artisan intervenant chez ses clients. Le montant de garantie, les exclusions et les activités déclarées doivent donc être ajustés précisément. Une activité mal décrite peut entraîner un refus de prise en charge si le sinistre sort du périmètre prévu au contrat.
Les garanties qui protègent l’activité au quotidien
Au-delà de la RC Pro, un indépendant peut avoir besoin d’une multirisque professionnelle pour couvrir un local, du stock ou du matériel. La protection juridique peut aider en cas de litige avec un client, un fournisseur ou un bailleur. La cyberassurance devient pertinente dès que l’activité dépend d’un site, d’un logiciel métier, de données clients ou d’un système de paiement.
La prévoyance mérite aussi une attention particulière. Quand le revenu dépend directement de la capacité à travailler, un arrêt prolongé peut fragiliser toute l’activité. Selon le statut, les indemnités et les délais de carence peuvent varier fortement. Un courtier compare alors les niveaux d’indemnisation, les exclusions médicales, les franchises et les conditions de reprise.
Pourquoi passer par un courtier en assurance indépendant
Un courtier en assurance indépendant n’est pas l’assureur : il agit comme intermédiaire entre le professionnel et plusieurs compagnies. Son intérêt est de chercher une solution adaptée sur le marché, au lieu de limiter la comparaison à une seule gamme de contrats. Cette capacité de comparaison est particulièrement utile pour les métiers atypiques, les activités mixtes ou les profils qui ont déjà essuyé un refus d’assurance.
Un audit avant toute proposition
Le travail commence par un audit : statut juridique, chiffre d’affaires, missions réalisées, clientèle, sous-traitance, locaux, matériel, déplacements, contrats déjà signés. Ce diagnostic permet de repérer les garanties manquantes, les doublons et les plafonds incohérents. Par exemple, un indépendant peut payer deux protections juridiques proches, tout en n’étant pas correctement couvert pour son activité principale.
Un bon audit ne se limite pas à lire le prix annuel. Il examine les franchises, les délais de carence, les plafonds par sinistre, les plafonds par année, les exclusions, les territoires couverts et les obligations de déclaration. Ce sont souvent ces lignes discrètes qui font la différence entre un contrat rassurant sur le papier et une assurance réellement mobilisable.
L’appel d’offres auprès des assureurs
Une fois le profil clarifié, le courtier peut solliciter plusieurs assureurs. Cette mise en concurrence évite de comparer uniquement des tarifs isolés. Deux contrats au même prix peuvent offrir des niveaux de protection très différents. À l’inverse, une cotisation légèrement plus élevée peut se justifier si elle supprime une exclusion critique pour le métier.
Le courtier aide aussi à présenter correctement le dossier. Un assureur comprend mieux un risque lorsqu’il reçoit des informations structurées : nature exacte des prestations, prévention mise en place, historique de sinistralité, conditions générales de vente, contrats clients. Pour un indépendant dont l’activité sort des cases classiques, cette présentation peut faciliter l’obtention d’une offre plus pertinente.
Les points à vérifier avant de signer un contrat
Comparer une assurance professionnelle ne consiste pas à choisir la ligne la moins chère. Le bon contrat est celui qui correspond au scénario de sinistre le plus probable et le plus dangereux pour l’activité. Avant de signer, quelques vérifications simples permettent d’éviter de mauvaises surprises.
- Les activités déclarées correspondent-elles exactement aux prestations facturées ?
- Les plafonds de garantie sont-ils adaptés à la taille des clients et aux contrats signés ?
- Les exclusions concernent-elles des missions habituelles ou seulement des cas exceptionnels ?
- La franchise reste-t-elle supportable pour la trésorerie ?
- La couverture s’applique-t-elle aux missions à distance, aux déplacements ou à l’étranger si nécessaire ?
- Les sous-traitants, stagiaires ou collaborateurs occasionnels sont-ils pris en compte ?
Le prix ne doit pas masquer le reste
Une cotisation basse peut être parfaitement adaptée à une activité simple et peu exposée. Elle peut aussi cacher un plafond trop limité ou une exclusion gênante. Pour un indépendant, la question n’est donc pas seulement « combien ça coûte ? », mais « que se passe-t-il si mon client me réclame une indemnisation ? ».
Il est utile de raisonner comme avec un filtre photographique : un bon réglage ne change pas la réalité, il révèle ce qui compte. Appliqué à l’assurance, ce filtre consiste à regarder chaque contrat à travers trois couches successives : le sinistre le plus probable, le sinistre le plus coûteux et le sinistre que l’assureur pourrait refuser. Cette lecture oblige à sortir du réflexe du prix et fait apparaître les zones floues : une clause de sous-traitance absente, un plafond insuffisant pour un grand compte, une garantie cyber inutilement doublonnée avec un autre contrat.
Les exclusions à lire avec attention
Les exclusions sont souvent plus importantes que la liste des garanties. Elles précisent ce qui n’est pas couvert. Certaines sont classiques, d’autres peuvent poser problème selon le métier. Un consultant doit vérifier les exclusions liées au conseil stratégique, aux pertes financières immatérielles ou aux retards. Un professionnel manuel regardera plutôt les dommages aux biens confiés, la pose, la livraison ou les interventions chez le client.
Un courtier peut reformuler ces exclusions en langage opérationnel : « dans quel cas précis seriez-vous couvert ? » et « dans quel cas ne le seriez-vous pas ? ». Cette mise en situation rend la décision plus simple et évite de découvrir les limites du contrat après un incident.
Comparer seul, avec un comparateur ou avec un courtier
Un indépendant peut contacter directement un assureur, utiliser un comparateur ou passer par un courtier. Chaque méthode a son intérêt, mais elles ne répondent pas au même niveau de complexité. Le choix dépend du métier, du budget, du temps disponible et du degré de risque.
| Solution | Avantage principal | Limite à anticiper |
|---|---|---|
| Assureur en direct | Échange simple avec un interlocuteur unique | Offre limitée à la gamme de l’assureur consulté |
| Comparateur en ligne | Première vision rapide des tarifs | Analyse parfois insuffisante des exclusions et besoins spécifiques |
| Courtier en assurance professionnelle | Audit, comparaison du marché et accompagnement à la souscription | Nécessite de fournir des informations précises sur l’activité |
Pour une activité très standardisée, une première comparaison en ligne peut donner un ordre d’idée. En revanche, dès qu’il existe un local, du matériel coûteux, des missions sensibles, des clients professionnels exigeants ou plusieurs contrats déjà en place, l’analyse d’un courtier devient plus utile. Elle permet de comparer non seulement le prix, mais aussi la qualité juridique et pratique de la couverture.
Quand demander un devis ou revoir ses contrats
Le bon moment pour revoir son assurance n’est pas seulement la création d’activité. Beaucoup d’indépendants signent un premier contrat rapidement, puis oublient de l’actualiser alors que leur activité change. Or une assurance professionnelle doit suivre l’évolution du chiffre d’affaires, des missions, des clients et des outils utilisés.
Il est conseillé de demander un nouveau devis ou un audit dans plusieurs situations : lancement d’une nouvelle prestation, signature avec un grand compte, ouverture d’un local, achat de matériel important, embauche, recours à des sous-traitants, développement à l’international, hausse significative du chiffre d’affaires ou changement de statut juridique.
Un courtier peut également intervenir avant le renouvellement annuel pour comparer les offres du marché. L’objectif n’est pas de changer d’assureur à tout prix, mais de vérifier que le contrat reste compétitif et correctement dimensionné. Lorsque des économies sont possibles, elles doivent se faire sans sacrifier une garantie importante. Lorsque le contrat actuel est déjà solide, l’audit permet au moins de le confirmer et d’ajuster les détails.
Pour obtenir une comparaison utile, il faut préparer quelques éléments : contrats existants, attestations, descriptif des prestations, chiffre d’affaires, clientèle type, sinistres passés et besoins particuliers. Plus les informations sont précises, plus les devis seront fiables. C’est cette préparation qui permet au courtier de défendre le dossier auprès des assureurs et de proposer une assurance indépendant réellement adaptée au quotidien.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Adie assurance professionnelle : les plafonds de CA qui décident de votre éligibilité
 Comptabilisation d’un remboursement d’assurance : 7587 ou 757, le choix dépend du bien
 RC pro en ligne pas cher : économiser sans rogner les garanties clés
 Assurance messagerie : protéger la flotte ne suffit pas à couvrir les colis