Assurance photographe studio : un matériel couvert ne suffit pas à protéger l’activité
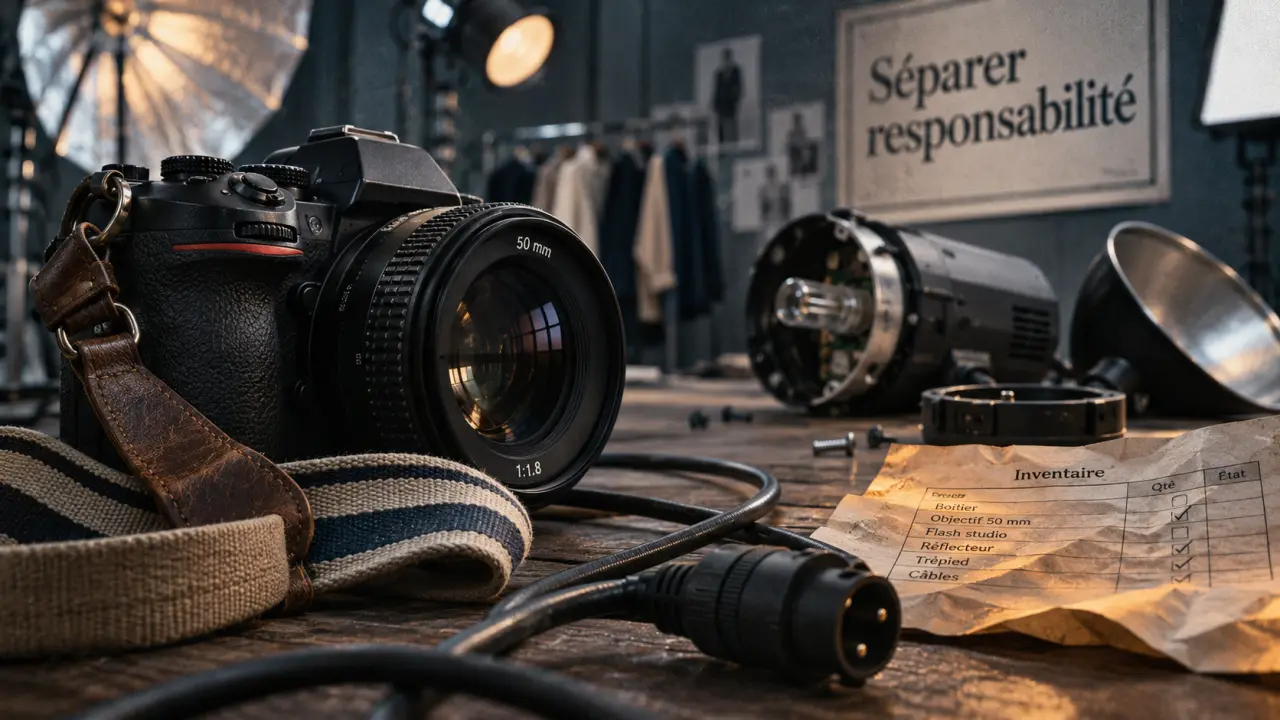
Un flash endommagé, un client qui trébuche sur un câble, un dégât des eaux avant une séance : ces incidents ne relèvent pas des mêmes garanties. Pour assurer un studio photo, il faut distinguer la protection du matériel, la responsabilité envers les tiers et les conséquences d’une interruption d’activité. Le bon contrat dépend autant de votre façon de travailler que de la valeur de vos appareils.
Partir des risques du studio, pas du nom du contrat
Une assurance pour photographe en studio peut prendre la forme d’une multirisque professionnelle, d’une responsabilité civile professionnelle ou d’une couverture spécialisée pour le matériel. Ces appellations ne permettent pas, à elles seules, de connaître l’étendue de la protection. Ce sont les garanties, les exclusions et les conditions d’indemnisation qui comptent.
Testez votre compréhension de l’assurance d’un studio photo
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Avant de demander un devis, décrivez votre activité réelle : portrait, photographie de produits, mode, location du plateau à d’autres professionnels ou accueil de familles. Précisez également si vous travaillez seul, avec des salariés ou avec des intervenants indépendants. Un studio exclusivement utilisé par son propriétaire ne présente pas les mêmes risques qu’un espace régulièrement mis à disposition de tiers.
Le local et son occupation changent les besoins
Si vous êtes locataire, vérifiez les obligations d’assurance inscrites dans votre bail, notamment concernant les risques locatifs. Si le studio se trouve à votre domicile, ne supposez pas que l’assurance habitation couvre automatiquement le matériel professionnel et l’accueil de clients. Signalez cet usage à l’assureur et obtenez une confirmation écrite des garanties applicables.
La responsabilité civile professionnelle n’est pas, en principe, une obligation générale pour un photographe exerçant une activité non réglementée en France. Elle reste toutefois utile et peut être exigée par un client, un bailleur ou un partenaire. D’autres obligations peuvent découler de votre situation, notamment de l’utilisation d’un véhicule.
Séparer les dommages causés aux autres de ceux subis par vos biens
La distinction essentielle tient à la personne qui subit le dommage. Votre objectif tombe et se brise : il s’agit d’un dommage à votre matériel. Un pied d’éclairage tombe sur l’ordinateur d’un client : votre responsabilité peut être engagée. Une seule garantie ne couvre pas nécessairement ces deux événements.
Responsabilité civile : vérifier les situations couvertes
La responsabilité civile exploitation concerne généralement les dommages causés aux tiers dans la vie courante de l’entreprise, par exemple lorsqu’un visiteur se blesse dans le studio. La responsabilité civile professionnelle vise plutôt les conséquences de fautes, erreurs ou omissions dans la prestation. Les intitulés et leur articulation varient selon les contrats : demandez des exemples précis de sinistres pris en charge.
Une livraison de photographies inutilisables, la perte de fichiers ou un litige sur l’exploitation d’une image méritent une attention particulière. Leur couverture n’est pas automatique. Vérifiez les dispositions relatives aux dommages immatériels, aux biens confiés et aux atteintes aux droits de propriété intellectuelle, ainsi que leurs exclusions. Une assurance ne remplace ni les autorisations nécessaires ni un contrat client clair.
Matériel et aménagements : ne pas s’arrêter au boîtier
Le recensement doit inclure les objectifs, flashs, modeleurs, déclencheurs, ordinateurs, écrans, accessoires et équipements de stockage. Ajoutez les fonds, le mobilier et les aménagements dont vous avez la charge lorsque leur couverture est souhaitée. Pour chaque catégorie, contrôlez les événements garantis : incendie, dégât des eaux, vol, dommage électrique ou casse accidentelle, selon les options proposées.
Le matériel loué, emprunté ou confié par un client demande une vérification distincte. Il peut être exclu d’une garantie limitée aux biens vous appartenant. De même, une protection valable dans le studio ne suit pas nécessairement votre appareil pendant un transport ou une prise de vue extérieure.
Prévoir ce qui se passe lorsque les séances s’arrêtent
Après un sinistre, remplacer les équipements ne suffit pas toujours à remettre l’activité en route. Le local peut rester inaccessible, les travaux prendre du temps et certaines commandes être annulées. Pendant ce délai, le loyer, les abonnements et d’autres charges peuvent continuer à courir.
Une garantie pertes d’exploitation peut aider à absorber les conséquences financières d’une interruption, dans les limites et selon les événements prévus au contrat. Elle est souvent liée à un dommage matériel garanti. N’en déduisez donc pas qu’elle intervient pour toute baisse de chiffre d’affaires, toute panne ou toute fermeture.
- Vérifiez le mode de calcul de l’indemnité et les justificatifs comptables nécessaires.
- Examinez le délai de carence éventuel et la durée maximale d’indemnisation.
- Demandez si les frais de location d’un studio temporaire ou de matériel de remplacement peuvent être pris en charge.
- Identifiez les limites applicables aux dépenses engagées pour maintenir les séances.
Les fichiers constituent aussi une empreinte irremplaçable de la séance : racheter un boîtier ne permet pas de recréer une expression, une installation démontée ou la disponibilité d’une équipe. Classez donc vos données selon leur possibilité de reproduction. Des images non livrées ou une commande impossible à refaire appellent des sauvegardes séparées du poste de travail et une procédure de restauration testée. Cette distinction aide également à discuter avec l’assureur des frais de récupération et des conséquences d’une perte de données, sans les confondre avec la valeur du support informatique.
Comparer les devis sur l’indemnisation réelle
Le tarif seul donne une vision incomplète du contrat. Une cotisation moins élevée peut s’accompagner d’une franchise importante, de plafonds insuffisants ou de conditions de sécurité incompatibles avec votre local. Pour comparer utilement, transmettez aux assureurs une même description de l’activité et un même inventaire.
| Point à comparer | Question à poser |
|---|---|
| Valeur du matériel | L’indemnisation tient-elle compte de la vétusté ou prévoit-elle un remplacement à neuf sous conditions ? |
| Franchises et plafonds | Quel montant reste à ma charge et quels sous-plafonds s’appliquent à chaque catégorie de biens ? |
| Vol | Quels dispositifs de fermeture, d’alarme ou quelles circonstances sont exigés ? |
| Déplacements | Le matériel est-il couvert pendant le transport, sur place et dans un véhicule stationné ? |
| Continuité d’activité | Quels événements déclenchent une indemnisation et pendant combien de temps ? |
Demandez également quelle règle s’applique si la valeur déclarée est inférieure à celle des biens présents au jour du sinistre. Actualisez l’inventaire lors d’un achat important et conservez factures, numéros de série et photographies du matériel. Pour des équipements anciens ou achetés d’occasion, faites préciser les justificatifs acceptés.
Préparer un dossier qui facilite la souscription et le sinistre
Un dossier précis permet d’obtenir une proposition mieux adaptée. Présentez la configuration des lieux, les moyens de protection, les activités pratiquées et la valeur des équipements. Signalez les prestations hors studio, la location de matériel et la mise à disposition du plateau : ces usages doivent être examinés, pas laissés implicites.
Conservez ensuite une copie du contrat, de ses conditions et de votre inventaire dans un espace accessible même si le studio devient inutilisable. En cas de sinistre, sécurisez les lieux sans vous mettre en danger, documentez les dommages et contactez rapidement l’assureur pour connaître les démarches et délais applicables. Avant de jeter ou de faire réparer un équipement, demandez quelles preuves doivent être préservées.
Le contrat adapté est celui dont vous comprenez les limites avant l’incident. Faites confirmer par écrit les réponses importantes : couverture de la casse, matériel confié, fichiers perdus, déplacements et interruption d’activité. Vous pourrez alors choisir en fonction de votre risque réel, plutôt que d’une simple étiquette « assurance photographe ».

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Comptabilisation d’un remboursement d’assurance : 7587 ou 757, le choix dépend du bien
 Assurance matériel frigorifique : une panne couverte ne protège pas forcément vos stocks
 Assurance matériel boulangerie : protéger le four ne suffit pas à sauver la fournée
 Garanties assurance bureau : protéger les locaux ne suffit pas à sauver l’activité