Garanties assurance bureau : protéger les locaux ne suffit pas à sauver l’activité
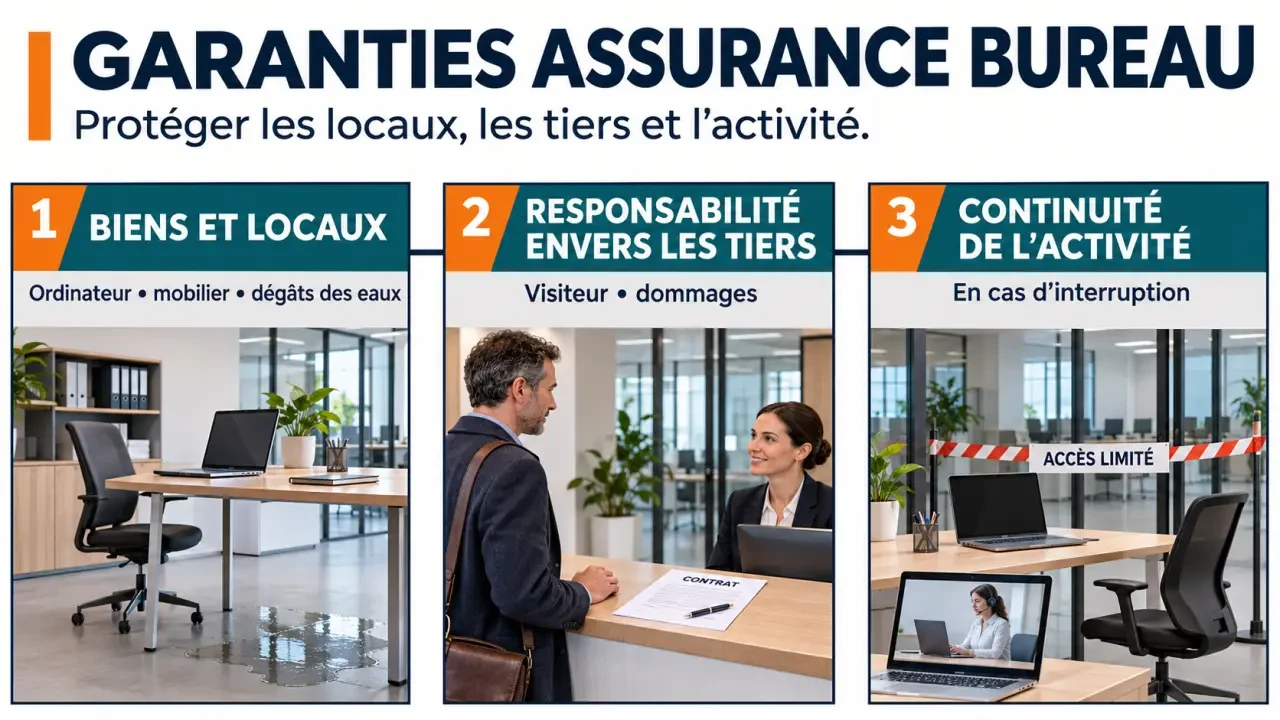
Un dégât des eaux peut endommager vos ordinateurs, rendre vos bureaux inutilisables et interrompre votre activité. Pourtant, ces trois conséquences ne relèvent pas nécessairement de la même garantie. Pour choisir une assurance bureau, il faut distinguer la protection des biens, la responsabilité envers les tiers et les conséquences financières d’un arrêt. Le bon contrat couvre vos risques réels, avec des plafonds et des conditions adaptés à votre fonctionnement.
Partir de votre situation pour déterminer ce qui doit être assuré
L’expression « assurance bureau » désigne généralement un contrat multirisque professionnel, dont le contenu varie selon l’assureur et les options choisies. Elle ne correspond pas à un ensemble universel de garanties. Deux contrats portant un nom similaire peuvent donc offrir des protections sensiblement différentes.
Testez vos connaissances sur les garanties d’assurance bureau
Pour créer un quiz fidèle, sans ajouter de faits qui n’y figurent pas, veuillez d’abord transmettre l’article.
Locataire, propriétaire ou occupant d’un espace partagé
Si vous êtes locataire, examinez d’abord votre bail : il peut imposer une assurance contre certains risques locatifs et prévoir des exigences particulières. La garantie des risques locatifs concerne votre responsabilité pour certains dommages causés aux locaux loués ; elle ne remplace pas la couverture de votre mobilier ou de votre matériel. Si vous êtes propriétaire occupant, vérifiez la protection des aménagements et des éléments immobiliers, en tenant compte de l’éventuelle assurance de copropriété.
En coworking ou dans un centre d’affaires, ne supposez pas que l’assurance du gestionnaire couvre vos biens et votre responsabilité. Demandez ce qui est effectivement pris en charge et ce qui reste à votre charge. Un ordinateur personnel utilisé professionnellement ou un équipement entreposé dans un casier peut nécessiter une couverture spécifique.
Déclarer l’usage réel des bureaux
La réception de clients, le stockage de marchandises, la présence d’une salle serveur ou l’occupation occasionnelle d’un autre site modifient le risque. Décrivez précisément votre activité, les surfaces utilisées et les équipements présents. Signalez également les changements significatifs selon les modalités du contrat : déménagement, nouvelle activité ou augmentation importante de la valeur du matériel.
Les garanties qui protègent les locaux et leur contenu
La première couche de protection concerne les dommages matériels. Pour chaque garantie, vérifiez l’événement couvert, les biens concernés et les exclusions. Une mention rassurante sur une brochure ne suffit pas à déterminer les conditions d’indemnisation.
| Garantie | Ce qu’elle peut couvrir | Point à contrôler |
|---|---|---|
| Incendie et événements assimilés | Les dommages aux biens assurés après un événement prévu au contrat | La définition des événements et les obligations de prévention |
| Dégâts des eaux | Les dommages consécutifs à certaines fuites ou infiltrations | La recherche de fuite et la réparation de l’origine du sinistre |
| Vol et vandalisme | Les biens dérobés ou détériorés dans les circonstances garanties | Les moyens de fermeture, l’alarme et les preuves d’effraction exigées |
| Dommages électriques | Certains dommages électriques affectant les appareils assurés | Les exclusions liées à l’usure et les limites par équipement |
| Bris de glace | Les vitrages et éléments expressément désignés | Les cloisons vitrées, enseignes ou vitrages particuliers |
Pour le mobilier et le matériel informatique, retenez une valeur cohérente avec le mode d’indemnisation prévu. Le prix d’achat historique ne correspond pas toujours au coût nécessaire pour se rééquiper. Examinez la prise en compte de la vétusté, les conditions de remplacement à neuf et les justificatifs demandés.
Les ordinateurs portables, téléphones et vidéoprojecteurs utilisés hors des bureaux méritent une attention distincte. Une couverture limitée à l’adresse déclarée peut ne pas intervenir lors d’un déplacement, dans un véhicule ou au domicile d’un salarié. Vérifiez aussi le traitement des biens loués, financés en crédit-bail ou confiés par un client.
Responsabilité civile : distinguer le lieu de travail de la prestation
Les dommages subis par votre entreprise et ceux qu’elle cause à autrui relèvent de protections différentes. Une assurance couvrant vos bureaux ne garantit donc pas automatiquement toutes les conséquences d’une erreur professionnelle.
La responsabilité liée à l’exploitation
La responsabilité civile exploitation peut intervenir lorsqu’un tiers subit un dommage dans le cadre de la vie courante de l’entreprise, selon les conditions du contrat. Un visiteur qui chute à cause d’un câble mal positionné illustre ce type de risque. Les dommages causés aux voisins ou au propriétaire à la suite d’un sinistre dans vos locaux doivent également être examinés : les garanties mobilisables dépendent des circonstances et des responsabilités.
La responsabilité liée à votre métier
La responsabilité civile professionnelle vise les conséquences d’une faute, d’une erreur ou d’une omission dans l’exécution de votre activité, dans les limites souscrites. Une erreur de conseil ou un défaut de prestation ne se confond pas avec un accident dans les bureaux. La RC professionnelle peut être obligatoire pour certaines professions réglementées ; pour les autres, son intérêt dépend notamment des dommages que leur activité peut occasionner.
Si vous recevez des réclamations portant sur des pertes financières sans dommage matériel préalable, vérifiez leur traitement. Contrôlez également les activités déclarées, les exclusions et le périmètre géographique. Enfin, une garantie défense-recours n’équivaut pas nécessairement à une protection juridique étendue couvrant différents litiges professionnels.
Préserver l’activité quand les bureaux deviennent inutilisables
Le remboursement des équipements ne compense pas, à lui seul, une interruption de plusieurs semaines. Pendant ce temps, certaines charges continuent alors que votre capacité à facturer diminue. C’est l’enjeu de la garantie pertes d’exploitation et des éventuels frais supplémentaires d’exploitation.
La garantie pertes d’exploitation intervient selon un mécanisme défini au contrat, souvent à la suite d’un dommage matériel garanti. Vérifiez les événements déclencheurs, le délai de carence éventuel, la méthode de calcul et la période d’indemnisation. Une impossibilité d’accès aux bureaux ou une interruption chez un fournisseur n’est pas automatiquement couverte.
Le véritable levier consiste à repérer le goulot d’étranglement de votre activité : l’équipement, le local ou l’accès sans lequel toute l’équipe s’arrête. Un serveur peu coûteux peut être plus critique qu’un mobilier de grande valeur. En reliant cet élément à un délai réaliste de remplacement, vous pouvez mieux calibrer les frais de location temporaire, le matériel de secours et la durée de couverture nécessaire. L’assurance se raisonne alors en capacité de reprise, pas seulement en valeur des biens.
Les frais de relogement, de transfert ou de location de matériel peuvent relever de garanties spécifiques. Quant aux incidents informatiques, une assurance cyber peut compléter le dispositif pour certains coûts de réponse et d’interruption. Elle ne se déduit pas de la seule présence d’une garantie sur les ordinateurs.
Comparer les contrats sur ce qui restera réellement à votre charge
Une cotisation plus faible peut masquer une franchise élevée, un sous-plafond insuffisant ou une condition de sécurité difficile à respecter. Pour comparer les garanties d’assurance bureau, demandez les conditions générales, les conditions particulières et le détail des options retenues.
- Plafonds : distinguez le montant global des limites par sinistre, par bien ou par catégorie de frais.
- Franchises : vérifiez leur montant, leur mode de calcul et les éventuels minimums.
- Exclusions : repérez celles qui touchent vos usages habituels, notamment le travail nomade.
- Prévention : contrôlez les exigences de fermeture, d’entretien, de sauvegarde ou de protection incendie.
- Indemnisation : examinez la vétusté, les justificatifs et les conditions de remplacement.
Testez ensuite le contrat avec quelques situations concrètes : un vol de portables, une fuite pendant la fermeture du week-end, ou des bureaux inaccessibles après un incendie. Demandez pour chacune quelles garanties interviendraient et quelles dépenses resteraient exclues.
Enfin, conservez un inventaire actualisé, des factures et des photographies accessibles hors des locaux. En cas de sinistre, prenez les mesures conservatoires nécessaires sans vous mettre en danger, gardez les preuves et respectez les délais de déclaration applicables. Un contrat bien dimensionné et un dossier documenté facilitent la reprise autant que la gestion de l’indemnisation.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Comptabilisation d’un remboursement d’assurance : 7587 ou 757, le choix dépend du bien
 Garantie d’actif et de passif : les clauses qui protègent vraiment après la cession
 Assurance matériel frigorifique : une panne couverte ne protège pas forcément vos stocks
 Assurance matériel boulangerie : protéger le four ne suffit pas à sauver la fournée