Assurance matériel boulangerie : protéger le four ne suffit pas à sauver la fournée
Un four immobilisé peut arrêter la production, même si le reste du laboratoire fonctionne. Pour choisir une assurance matériel boulangerie, il faut donc vérifier deux protections distinctes : celle qui finance la remise en état des équipements et celle qui aide l’entreprise à supporter l’arrêt d’activité. Une multirisque professionnelle ne couvre pas automatiquement toutes les pannes ni toutes leurs conséquences.
L’enjeu est de faire correspondre les garanties à votre façon de produire : machines indispensables, matériel de secours, stockage réfrigéré et délais de réparation. Voici les points à examiner avant de demander un devis ou de renouveler votre contrat.
Partir du laboratoire réel, pas d’une simple valeur globale
Assurer uniquement un montant total de matériel donne une vision incomplète du risque. Deux boulangeries équipées pour une valeur similaire peuvent avoir des besoins très différents : l’une dispose de plusieurs fours, tandis que l’autre dépend d’un équipement unique. Commencez par dresser un inventaire précis, puis identifiez les machines dont l’arrêt empêcherait de vendre.
Recenser les équipements et leur statut
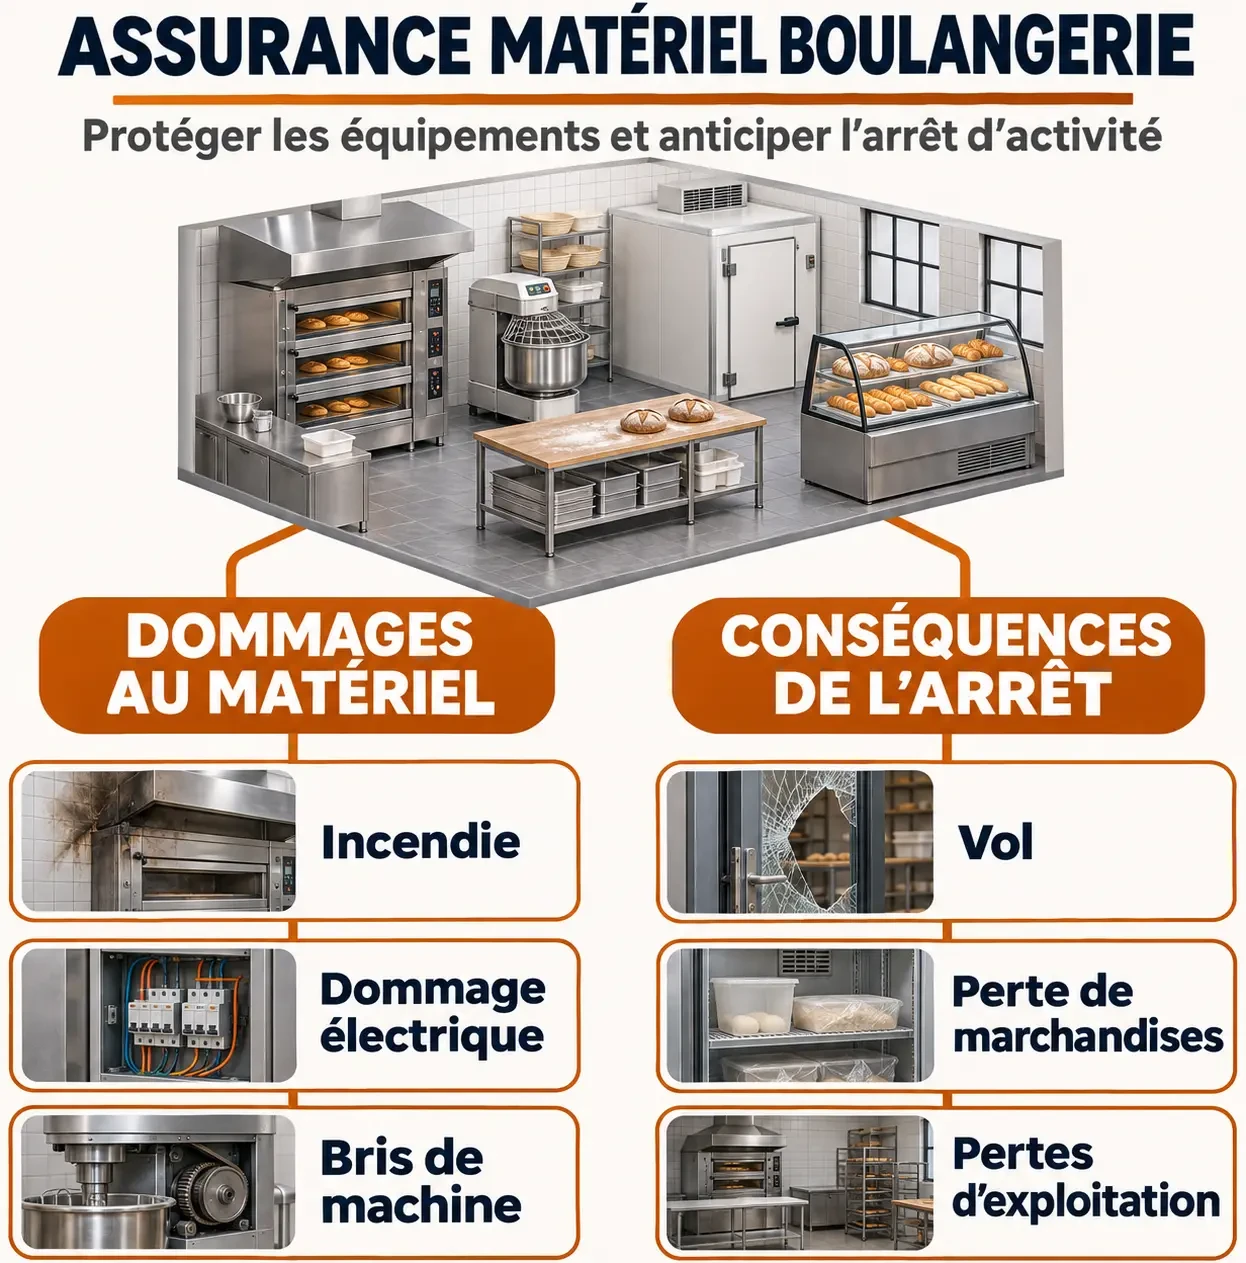
Four à soles ou ventilé, pétrin, diviseuse, façonneuse, chambre de fermentation, chambre froide, surgélateur, vitrines et caisse : chaque ensemble mérite d’être recensé. Notez sa marque, son modèle, son numéro de série, sa date d’achat et son prix. Conservez les factures ainsi que des photographies, utiles pour documenter une demande d’indemnisation.
Distinguez également les biens achetés, loués ou financés en crédit-bail. Le propriétaire du matériel et la personne tenue de l’assurer ne sont pas toujours les mêmes. Relisez les obligations du contrat de financement et faites confirmer à l’assureur la prise en charge des équipements concernés, y compris ceux qui ne vous appartiennent pas.
Repérer les dépendances qui peuvent bloquer la production
Le véritable noyau de votre outil de production n’est pas forcément la machine la plus chère : c’est celle dont toutes les autres étapes dépendent. Un pétrin sans solution de remplacement peut bloquer le façonnage puis la cuisson, alors qu’une vitrine hors service peut parfois être contournée. Dessinez la chaîne « stockage, pétrissage, fermentation, cuisson, vente » et repérez chaque point sans alternative. Cette cartographie permet de concentrer les garanties et les solutions de dépannage là où une seule défaillance immobiliserait toute l’activité.
Distinguer les garanties selon la cause du dommage
L’expression « matériel assuré » ne signifie pas que tout incident sera indemnisé. Le contrat définit des événements couverts, des biens concernés et des exclusions. Pour chaque équipement essentiel, posez une question concrète : si cette machine s’arrête demain, quelle cause déclencherait réellement la garantie ?
| Situation | Garantie à examiner | Point de vigilance |
|---|---|---|
| Four endommagé par un incendie | Incendie de la multirisque professionnelle | Valeur déclarée et conditions de prévention |
| Carte électronique détériorée par un phénomène électrique | Dommages électriques | Organes couverts, exclusions et plafond |
| Rupture mécanique d’un pétrin | Bris de machine | Causes admises et limites liées à l’usure |
| Matériel dérobé dans le laboratoire | Vol | Circonstances du vol et protections exigées |
| Produits perdus après un arrêt du froid | Marchandises sous température dirigée | Événement déclencheur et conditions de conservation |
Ne pas confondre bris de machine, entretien et garantie fabricant
Une garantie bris de machine peut couvrir certains dommages accidentels internes, selon sa rédaction. Elle ne constitue pas un contrat d’entretien et ne prend généralement pas en charge le remplacement normal des pièces usées. Les défauts connus, le manque d’entretien ou certaines utilisations non conformes peuvent être exclus.
La garantie du fabricant et un contrat de maintenance répondent à d’autres engagements. Vérifiez qui intervient, sur quelles pièces et avec quels frais de déplacement ou de main-d’œuvre. L’objectif est d’éviter un angle mort entre un réparateur qui invoque une exclusion de maintenance et un assureur qui considère le dommage hors garantie.
Prévoir les pertes après la panne, pas seulement la réparation
Le coût d’un sinistre dépasse souvent la facture du technicien. Pendant l’immobilisation, certaines charges continuent, des produits peuvent devenir invendables et un dépannage provisoire peut coûter cher. Ces conséquences nécessitent des garanties spécifiques : elles ne découlent pas automatiquement de la couverture du matériel.
Vérifier le déclenchement des pertes d’exploitation
La garantie pertes d’exploitation vise, selon le contrat, à compenser une perte de marge brute et à couvrir certains frais supplémentaires après un événement garanti. Elle n’intervient donc pas nécessairement pour toute interruption. Demandez expressément si elle fonctionne après un bris de machine, un dommage électrique ou seulement après certains sinistres prévus par la multirisque.
La durée d’indemnisation doit tenir compte du temps nécessaire pour diagnostiquer, commander une pièce, réparer ou remplacer l’équipement, puis retrouver un fonctionnement normal. Une machine importée ou fabriquée sur commande peut demander une réflexion différente d’un équipement facilement disponible. Faites valider les bases de calcul avec votre expert-comptable.
Anticiper les marchandises et les frais de continuité
Pour les chambres froides et les surgélateurs, examinez séparément la couverture de l’appareil et celle des marchandises. Une réparation indemnisée ne signifie pas que les pâtons, garnitures ou produits finis perdus le seront aussi. Vérifiez les causes couvertes, les plafonds et les justificatifs attendus.
Demandez également si la location d’un équipement, une production temporairement sous-traitée ou certains transports supplémentaires peuvent être pris en charge. Ces dépenses doivent respecter les conditions du contrat : obtenez l’accord de l’assureur avant d’engager des frais importants, lorsque la situation le permet.
Comparer les devis sur l’indemnisation réellement accessible
Une cotisation plus basse n’est intéressante que si la protection reste adaptée. Pour comparer deux propositions, utilisez le même inventaire et les mêmes scénarios d’arrêt. Le prix dépend notamment des équipements, des capitaux assurés, de l’activité déclarée, des garanties retenues, des franchises et des mesures de prévention.
- Base d’indemnisation : valeur de remplacement, valeur d’usage ou valeur à neuf sous conditions ; vérifiez le traitement de la vétusté.
- Plafonds : contrôlez les limites par sinistre, par machine ou par catégorie de dommages.
- Franchises : distinguez la somme restant à votre charge et l’éventuel délai de carence applicable aux pertes d’exploitation.
- Frais annexes : faites préciser le sort du diagnostic, du transport, du démontage, de l’installation et de la remise en service.
- Exclusions : examinez les restrictions concernant l’âge des machines, les pièces d’usure ou certaines causes de panne.
Évitez de retenir systématiquement le prix d’achat historique comme capital à assurer. Le remplacement peut nécessiter des dépenses différentes, notamment pour installer un modèle équivalent. Demandez aussi quelles conséquences entraînerait une valeur déclarée insuffisante : selon les clauses, elle peut réduire l’indemnisation.
Organiser l’entretien et les preuves avant le premier incident
Une assurance solide ne dispense pas de prévention. Respectez les consignes des fabricants, programmez l’entretien et conservez les comptes rendus d’intervention. Vérifiez les obligations prévues au contrat concernant les installations électriques, les moyens de protection contre l’incendie, la fermeture des locaux ou la surveillance du froid.
Constituez un dossier accessible même si le laboratoire devient inutilisable : inventaire actualisé, factures, contrats de maintenance, coordonnées des réparateurs et références d’assurance. Signalez les changements importants à votre assureur, notamment l’achat d’un nouveau four, l’augmentation des stocks ou une évolution de l’activité.
En cas de sinistre, sécurisez d’abord les personnes et les lieux, puis limitez l’aggravation des dommages sans vous exposer. Photographiez les dégâts, conservez les pièces endommagées si possible et déclarez l’événement dans le délai contractuel. Avant une réparation définitive ou une mise au rebut, demandez les instructions de l’assureur.
Le bon contrat est celui qui répond à un scénario précis : une machine essentielle s’arrête, les preuves sont disponibles, un dépannage est organisé et les conséquences financières sont identifiées. C’est sur cette continuité de production, autant que sur la valeur des équipements, que doit se construire votre protection.

- C’est quoi un courtier en assurance ? Audit, garanties et appels d’offres - 22 novembre 2026
- Assurance entreprise maintenance : les dommages après intervention à ne pas laisser sans garantie - 22 novembre 2026
- Assurance organisme de formation : RC Pro, cyber et locaux à couvrir avant un litige - 21 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance professionnelle aéronautique : les angles morts entre atelier, hangar et vol
 Courtier en assurance professionnelle : comparer, négocier et sécuriser ses contrats
 Assurance entrepôt professionnel : protéger le stock ne suffit pas à sauver l’activité
 Assurance auto pro tous risques : le matériel et l’immobilisation ne sont pas toujours couverts