Assurance professionnelle du restaurateur
Le restaurateur n’est pas légalement obligé de souscrire une assurance pour son activité, selon la fiche officielle. L’assurance devient pourtant nécessaire dans deux cas : pour obtenir la carte de commerçant ambulant, obligatoire pour le dirigeant d’un food-truck, et pour toute demande d’autorisation d’occupation temporaire (AOT). Il s’agit d’une multirisque professionnelle, qui peut inclure une RC Pro. Source : Service-Public.fr, fiche « Ouvrir un restaurant » (13 juillet 2026), lue le 26 octobre 2026.
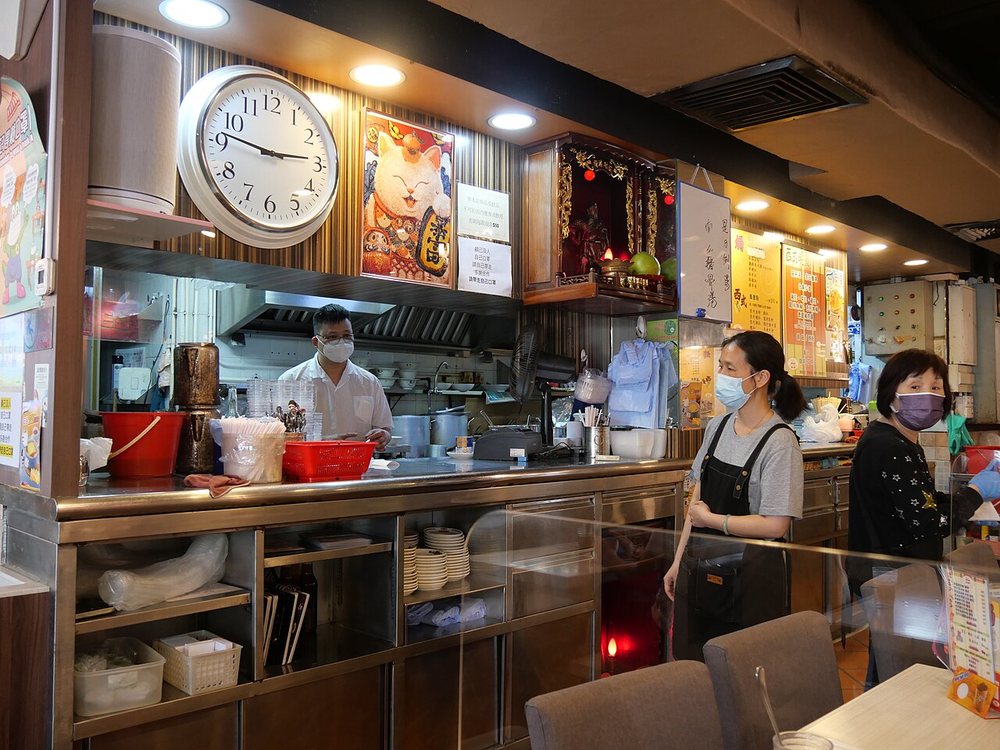
Quelles obligations d’assurance pèsent sur ce métier ?
| Garantie | Statut | Condition | Pièce ou preuve |
|---|---|---|---|
| Assurance du restaurant en local | Non obligatoire selon la fiche | Restaurant sur place ou à emporter | Aucune pièce demandée |
| Multirisque professionnelle | Nécessaire pour la carte de commerçant ambulant | Dirigeant de food-truck | Attestation d'assurance jointe à la demande de carte |
| Multirisque professionnelle | Nécessaire pour l'AOT | Toute demande d'autorisation d'occupation temporaire | Attestation d'assurance jointe à la demande |
| RC Pro du restaurateur | Incluse éventuellement dans la multirisque | Dommages aux clients et aux salariés | Garantie mentionnée sur le contrat |
Source : « Ouvrir un restaurant ». Statuts expliqués sur la page Assurance par métier.
Quelle assurance pour un restaurant, si aucune n'est imposée ?
La fiche officielle est explicite : le professionnel n’est pas légalement obligé de souscrire une assurance pour son activité de restaurateur. Elle décrit pourtant l’assurance qu’il vaut mieux détenir : une multirisque professionnelle, qui peut inclure une responsabilité civile professionnelle, à demander à son assureur habituel. Elle protège le restaurateur, ses biens, ses clients et éventuellement ses salariés lorsque la RCP est incluse.
L’absence d’obligation légale ne signifie pas que l’exploitation peut s’en passer. Le bail commercial, le prêteur qui finance le fonds de commerce ou le propriétaire du local peuvent l’exiger par contrat. Cette exigence contractuelle est d’une autre nature que l’obligation légale, et elle se lit dans le bail ou dans l’offre de prêt, pas dans la fiche.
Quels dommages la multirisque du restaurateur couvre-t-elle ?
La fiche classe les accidents protégés en trois familles :
- Matériels : stocks de marchandises, informatique et équipements.
- Immatériels : la perte d’exploitation, quand une fermeture suspend le chiffre d’affaires.
- Corporels : accident ou décès d’un client ou d’un salarié.
Les stocks méritent une attention particulière à l’achat : la fiche précise que les stocks de marchandises ne sont pas compris dans le fonds de commerce. Ils s’ajoutent au prix d’acquisition, et il faut donc les déclarer à l’assureur à leur valeur réelle dès l’ouverture.
Food-truck et AOT : quand l'assurance devient indispensable
Le dirigeant d’un food-truck doit détenir une carte de commerçant ambulant, et l’assurance est nécessaire pour l’obtenir. La même exigence s’applique à toute demande d’autorisation d’occupation temporaire du domaine public. Ces deux cas transforment une assurance facultative en pièce de dossier : sans attestation, la demande ne peut pas aboutir. L’activité est alors exercée sur la voie publique ou sur un emplacement concédé, ce qui change le périmètre des risques : stationnement, branchements, cuisson dans un véhicule.
Avant de déposer la demande, faites mentionner sur l’attestation l’activité ambulante et les emplacements visés, plutôt qu’un simple restaurant en local.
Quelles formalités encadrent l'ouverture d'un restaurant ?
L’assurance s’inscrit dans une série de démarches que la fiche détaille.
- Immatriculation au RNE et au RCS par le guichet des formalités des entreprises, qui délivre un Siren, un Siret et un justificatif d’immatriculation.
- Déclaration de l’activité en mairie au moins 15 jours avant l’ouverture, qui donne un récépissé valant preuve de la licence.
- Déclaration de manipulation de denrées d’origine animale à la direction départementale de la protection des populations avant l’ouverture, sauf pour les restaurants végan.
- Licence ou permis d’exploitation pour vendre de l’alcool, après une formation obligatoire de 2 jours et demi (20 heures).
Local, fonds de commerce, bail : ce qui change l'assurance
Pour obtenir un local de restaurant, la méthode la plus fréquente consiste à acheter le fonds de commerce d’un restaurant existant. La destination « restaurant » doit figurer dans le fonds et dans le bail commercial, sinon il faut demander la déspécialisation du bail. L’acte de vente est enregistré au service des impôts des entreprises avec paiement des droits de mutation, et la cession est publiée dans un support d’annonces légales dans les 15 jours suivant l’achat.
La fiche rappelle aussi la protection de la résidence principale en cas de dettes professionnelles, tout en prévenant que des banques ou investisseurs peuvent exiger des garanties sur des biens personnels. Une assurance d’exploitation protège les biens du restaurant ; elle ne supprime pas l’engagement personnel pris par le dirigeant vis-à-vis d’un prêteur.
Titre de maître restaurateur : un effet sur l'assurance ?
Le titre de maître-restaurateur est valable 5 ans et suppose une cuisine entièrement faite maison et un audit par un organisme agréé. La fiche ne lui associe aucune règle d’assurance, et il ne modifie pas les obligations décrites plus haut. Il n’est cité ici que pour éviter la confusion : un titre de qualité n’est pas une garantie assurantielle.
Que réunir avant de demander un devis ?
- Type d'exploitation : restaurant sur place, vente à emporter, food-truck
- Valeur des stocks, du matériel et de l'informatique à garantir
- Chiffre d'affaires annuel et nombre de salariés
- Licence ou permis d'exploitation pour la vente d'alcool, récépissé de la mairie
- Bail commercial ou acte de cession du fonds, et éventuelles clauses d'assurance du bailleur ou du prêteur
Questions fréquentes
L'assurance est-elle obligatoire pour ouvrir un restaurant ?
Non, selon la fiche officielle : le restaurateur n'est pas légalement obligé de souscrire une assurance pour son activité. Elle est en revanche nécessaire pour la carte de commerçant ambulant et pour toute demande d'AOT.
Quelle assurance pour un restaurateur ?
La fiche décrit une multirisque professionnelle, qui peut inclure une responsabilité civile professionnelle. Elle protège le restaurateur, ses biens, ses clients et éventuellement ses salariés.
Un food-truck doit-il être assuré ?
Oui dans les faits : l'assurance est nécessaire pour obtenir la carte de commerçant ambulant, obligatoire pour le dirigeant d'un food-truck, et pour toute demande d'AOT.
Que couvre l'assurance d'un restaurant ?
Les dommages matériels (stocks, informatique), immatériels (perte d'exploitation) et corporels (accident, décès) selon les garanties du contrat.
Quels métiers proches consulter ?
- Assurance professionnelle du garagiste
- Assurance professionnelle de l'agent immobilier
- Tous les métiers : assurance par métier
- Quelles assurances pour votre activité : orientation pas à pas
- Comparer deux offres d’assurance sur le même périmètre
Sources lues le 26 octobre 2026 : « Ouvrir un restaurant », mise à jour le 13 juillet 2026.